光通訊雙雄走勢「神同步」?上詮、光聖技術線圖意外相似 相同作手露馬腳
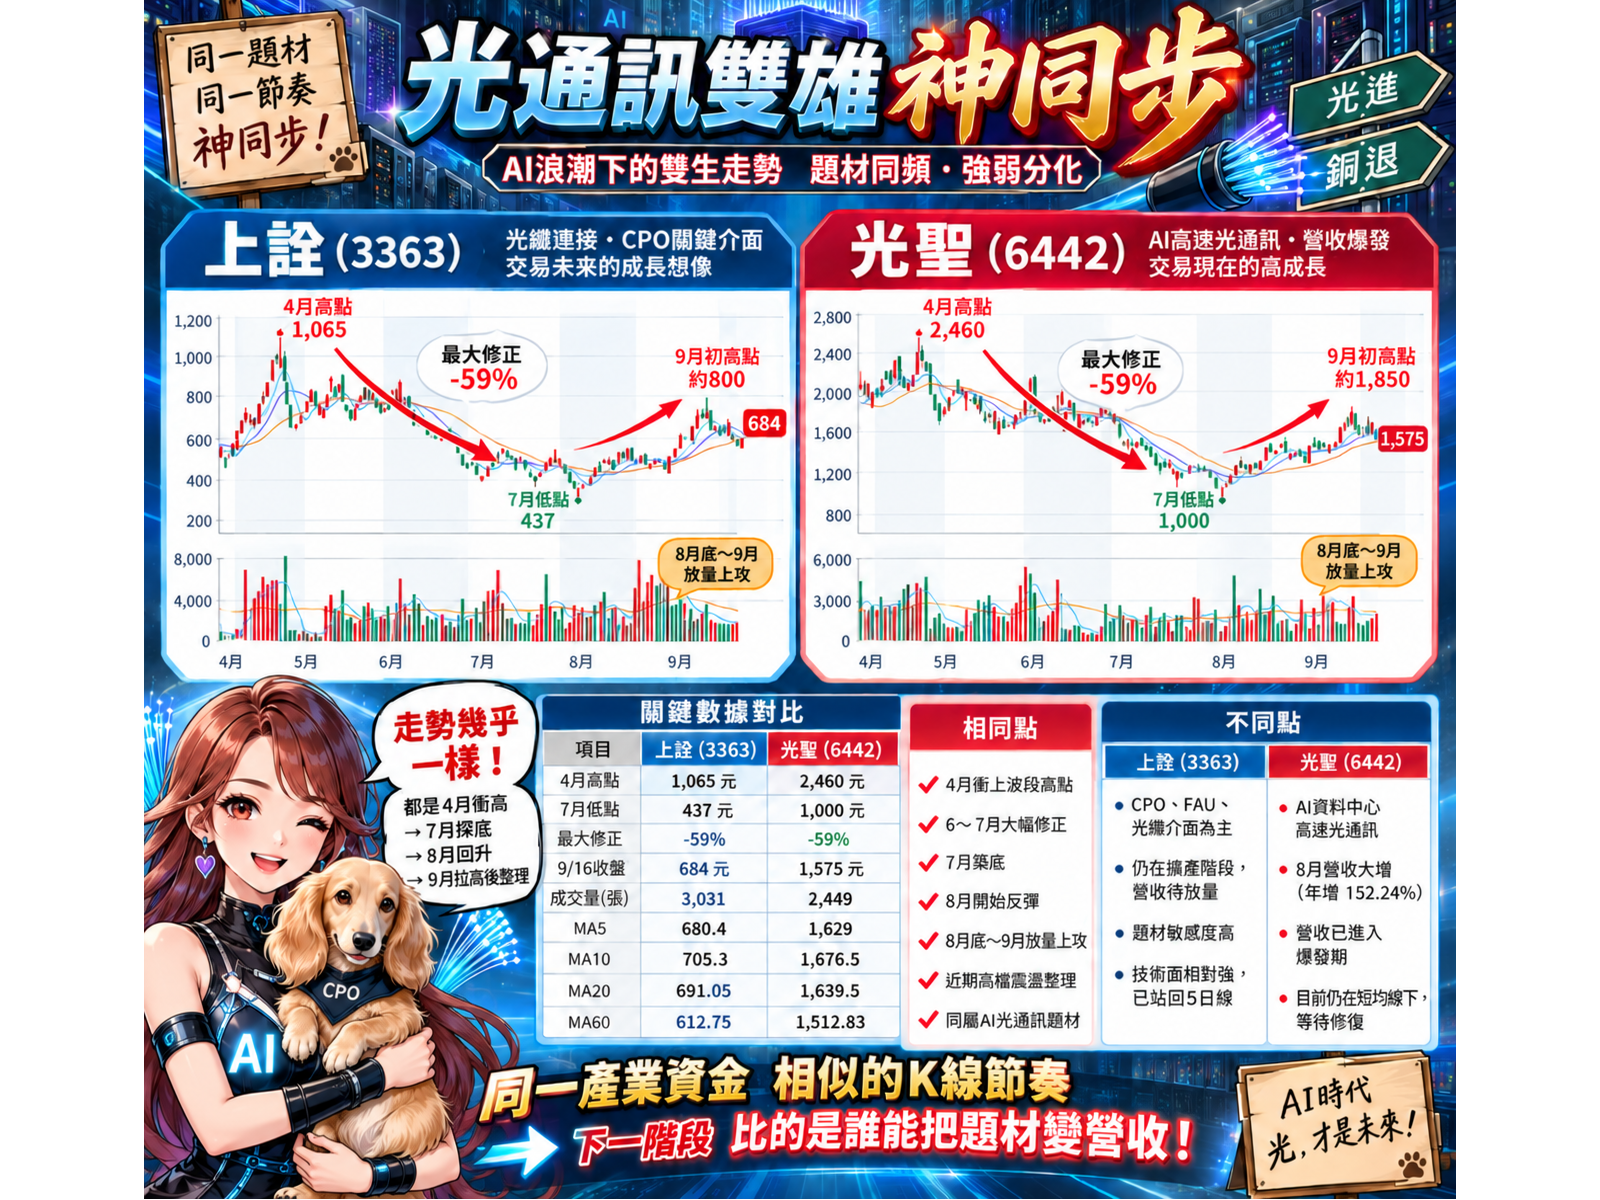

AI資料中心高速傳輸需求持續升溫,光通訊族群再度成為台股焦點。值得注意的是,上詮(3363)與光聖(6442)今年以來股價走勢呈現高度同步:兩檔均在4月附近衝上波段高點,隨後一路修正至7月低點,最大回檔幅度都接近六成;8月起又同步築底回升,並於8月底至9月初出現一波明顯急漲,近期則再次進入高檔震盪。
然而,若進一步拆解兩家公司基本面,可以發現兩者雖然同屬AI光通訊供應鏈,現階段扮演的角色以及營運成長速度其實存在明顯差異。
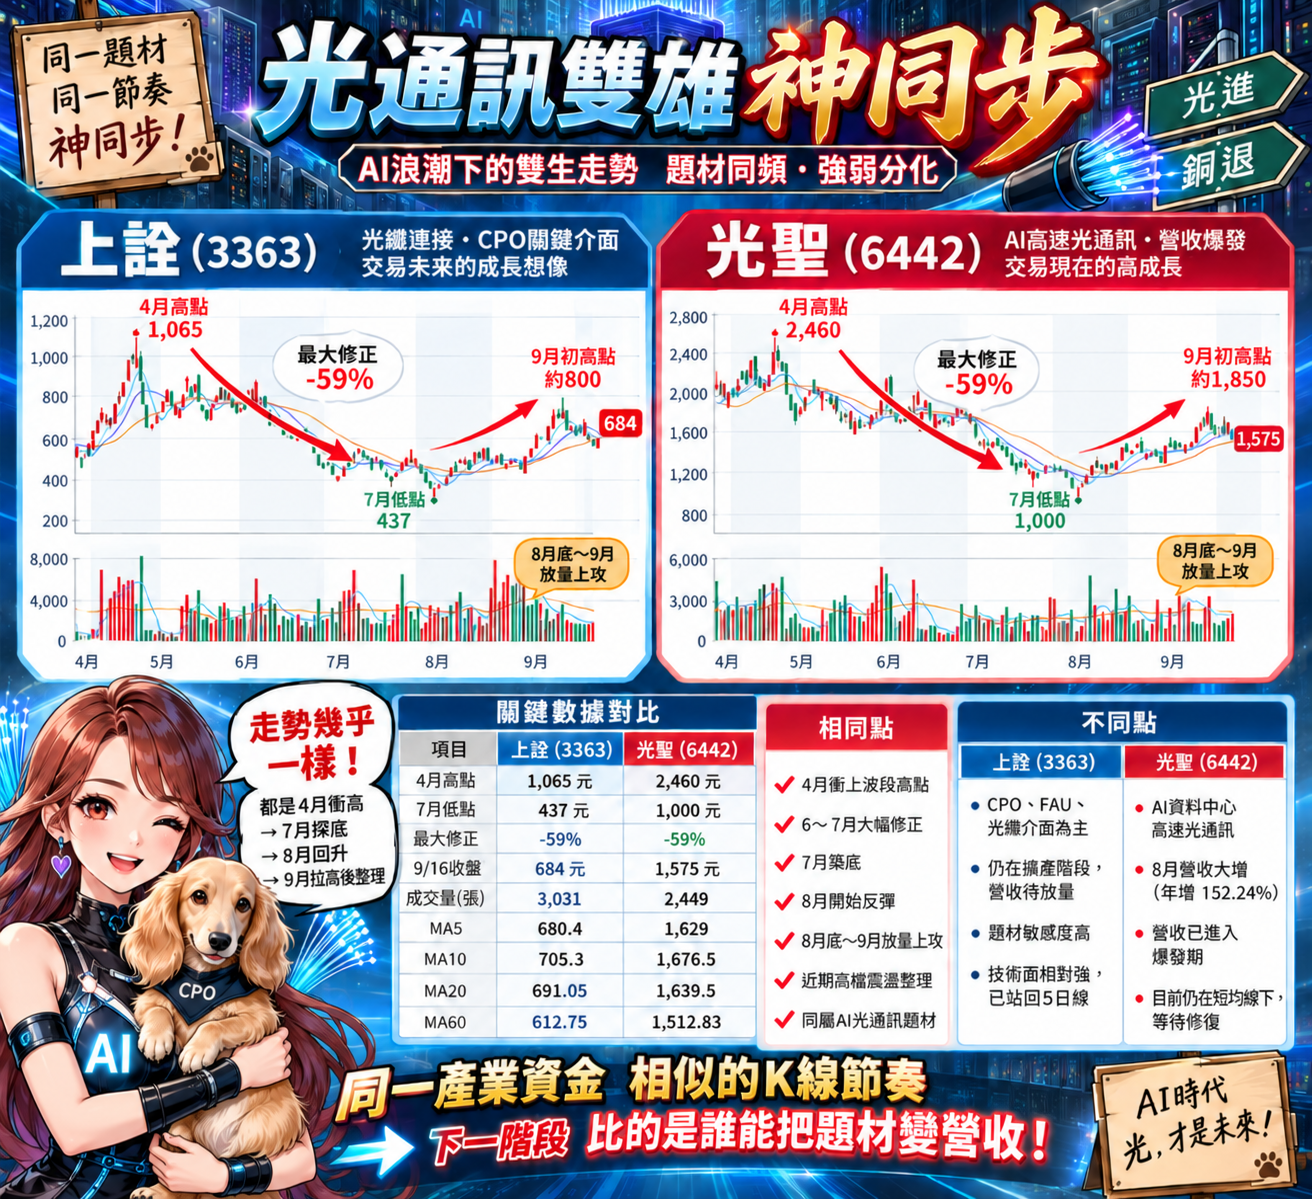
▲走勢神相似 作手同一批?
上詮、光聖K線高度相似 4月高點後都曾重挫近六成
從今年4月至9月16日技術線圖觀察,上詮4月一度衝上1,065元,之後歷經5、6月高檔整理,6月底開始明顯轉弱,7月底最低下探437元;光聖的軌跡幾乎如出一轍,4月最高來到2,460元,隨後逐步走弱,7月底最低來到1,000元附近。
換言之,兩檔從波段高點到低點,最大修正幅度都接近六成。
進入8月後,市場重新聚焦AI資料中心、矽光子與CPO(共同封裝光學)題材,上詮由400多元快速反彈,9月初一度回到800元附近;光聖也從1,000元附近回升至1,800元以上。
這種「高點同步、主跌同步、築底同步、反彈同步」的現象,顯示兩家公司股價受到同一產業題材及光通訊資金輪動影響程度相當高,同一批作手的手筆明顯。
9月16日同步反彈 但上詮短線技術結構略強
截至9月16日收盤,上詮上漲36元、收684元,盤中最高690元,成交量3,031張;光聖則上漲65元、收1,575元,最高1,610元,成交量2,449張。
若從均線結構比較,上詮收盤價684元已重新站上5日線680.4元,但仍面臨10日線705.3元以及20日線691.05元壓力,60日線則位於612.75元。
因此,上詮短線第一道關卡落在約690至705元,一旦後續能重新站穩20日及10日線,才有機會讓這一波整理由「反彈」進一步轉回較強勢的多方結構。
光聖則收在1,575元,目前仍低於5日線1,629元、10日線1,676.5元與20日線1,639.5元,僅維持在60日線1,512.83元之上。
因此就9月16日這個時間點而言,上詮已率先碰到短均線翻多的臨界點,光聖則仍處於跌破短期均線後的修復階段。兩家公司大波段走勢雖然相似,但最近幾個交易日已開始出現強弱差異。
| 項目 | 上詮(3363) | 光聖(6442) |
|---|---|---|
| 4月波段高點 | 約1,065元 | 約2,460元 |
| 7月波段低點 | 437元 | 約1,000元 |
| 高低點修正 | 接近六成 | 接近六成 |
| 9/16收盤 | 684元 | 1,575元 |
| MA5 | 680.4元 | 1,629元 |
| MA10 | 705.3元 | 1,676.5元 |
| MA20 | 691.05元 | 1,639.5元 |
| MA60 | 612.75元 | 1,512.83元 |
| 短線型態 | 回測後嘗試站回短均線 | 仍待收復5、10、20日線 |
同樣押寶AI光通訊 上詮更集中CPO「光纖介面」
股價走勢很像,但兩家公司在AI光通訊產業鏈的位置並不完全相同。
上詮本身長期投入光纖元件,包括連接器、跳接線、分歧器、波長多工器與平面光波導等產品,目前市場最關注的則是公司往CPO及高精密FAU(Fiber Array Unit,光纖陣列單元)發展。上詮官網亦列出主動式與被動式光學產品,以及矽光子被動元件與高精密光電集成技術。
更重要的是,上詮正處於「大量投資、等待新產品放量」階段。公司規劃2026年至2027年第二季投入約15.38億元資本支出,其中約10.8億元用於FAU生產機台,3.2T以上FAU則已依客戶進度於第三季開始交付,部分CPO相關產品預計第三季微量貢獻、第四季起逐步推進。
因此,目前市場交易上詮,很大一部分是在交易:
2027年前後CPO真正進入規模化量產之後,FAU、高密度光纖連接及矽光子介面需求可能帶來的營收跳升。
也就是說,上詮目前具有較濃厚的「未來成長預期」色彩。
光聖則已經進入營收爆發期
光聖的情況截然不同。
公司除了光纖及光纖連接器,也布局通訊光電介面、高頻連接器等產品;近年隨AI資料中心光通訊需求成長,光通訊業務的重要性快速提升。
而與上詮最大的差異,在於光聖的成長已經明顯反映在財報數字。
光聖2026年8月營收達 16.28億元,月增32.44%、年增152.24%;今年前8月累計營收92.44億元,較去年同期成長42.6%。公司公告對8月營收跳升的說明為「市場需求增加」。
相較之下,上詮8月營收為 2.04億元,月增19.69%、年增13.2%,雖已連續多月回升,但今年前8月累計營收11.86億元,仍較去年同期衰退10.56%。
這也形成兩家公司目前最大的基本面差異:
光聖是「營收已經高速成長」,上詮則是「CPO新產能與新產品等待放量」。
一個交易現在、一個交易未來
若把兩家公司放在一起比較,可以更加清楚。
| 比較 | 上詮 | 光聖 |
|---|---|---|
| AI主要題材 | CPO、FAU、矽光子光纖介面 | AI資料中心光通訊、光纖連接與高速傳輸 |
| 現階段特色 | 大幅擴產、等待新產品放量 | 訂單已反映於營收 |
| 2026年8月營收 | 2.04億元 | 16.28億元 |
| 8月YoY | +13.2% | +152.24% |
| 1~8月累計 | 11.86億元 | 92.44億元 |
| 累計YoY | -10.56% | +42.6% |
| 市場主要觀察 | CPO量產速度、FAU放量 | 高成長能否延續、客戶拉貨持續性 |
| 股價特性 | 預期型、題材敏感度高 | 業績型,但基期也快速升高 |
因此,看似高度相似的兩張K線,背後其實代表兩種不同的投資邏輯。
光聖目前需要回答的問題,是8月營收大增之後,高速成長究竟能延續多久,尤其近期市場已開始關注部分拉貨是否具有集中出貨效應;若後續營收仍能維持高檔,將有助於消化前波股價大漲後的估值壓力。
上詮則恰恰相反,目前營收規模尚未出現與股價漲幅相同程度的爆發,市場關注的是高額資本支出最終能否轉化為3.2T、6.4T FAU以及CPO相關產品的實際營收。
光進銅退趨勢相同 股價下一階段開始看「誰能把題材變營收」
AI資料中心正在從400G、800G往1.6T甚至更高速率演進,交換器與GPU叢集之間需要傳輸的資料量急速增加,「光進銅退」已成為高速互連架構的重要產業方向。對上詮與光聖而言,這也是兩家公司能夠同時受到資金高度關注的共同背景。
但進入2026年下半年後,市場對光通訊族群的評價可能逐漸由「有沒有CPO題材」轉向「何時真正放量、能貢獻多少營收及獲利」。
因此,上詮與光聖目前最有意思的地方,正是:
K線像雙胞胎,基本面卻不是同一條成長曲線。
光聖已經率先進入營收大幅成長階段,上詮則正以大規模資本支出押注下一階段CPO與FAU放量。兩檔4月至今高度同步的股價表現,顯示光通訊資金具有明顯的族群輪動效果;但接下來能否再次挑戰9月初高點,單靠題材可能已不足,營收、量產進度與高速光互連訂單能否持續兌現,將成為兩家公司下一階段股價能否由「同步反彈」走向「基本面重新定價」的關鍵。

.png)