【梅花專論】日銀加息難解財政擴張問題:日債市與日圓雙重承壓
林建甫/中華貨幣金融協會理事、台大經濟系名譽教授
過去日本央行長期維持超低利率,試圖去擺脫通縮陰影,如今卻面臨通膨超標的壓力。日銀已進入新的政策階段,重點不再是刺激經濟,而是防止通膨超過目標水準。這意味著貨幣政策已經轉向緊縮,至少在象徵意義上展現抑制通膨的決心。
高市首相推行擴張性財政政策
然而,當今日本通膨的複雜性在於其既有外部輸入因素,也有內部需求因素,單靠加息未必能完全解決問題。若財政政策繼續擴張,需求面壓力將進一步加劇,使得貨幣緊縮效果被抵消。
高市早苗上任後,延續並強化了積極財政的路線。她主張通過設立新投資額度,將預算獨立於常規財政框架之外,集中投向戰略性產業,包括半導體、人工智慧與新藥研發。此舉不僅是為了刺激短期經濟增長,更是試圖以官民合作的方式,帶動長期資本形成,目標到2040年累計官民投資超過370兆日元。她強調這是負責任的積極財政,並非單純的無限制擴張,而是通過資源配置效率來推動成長。
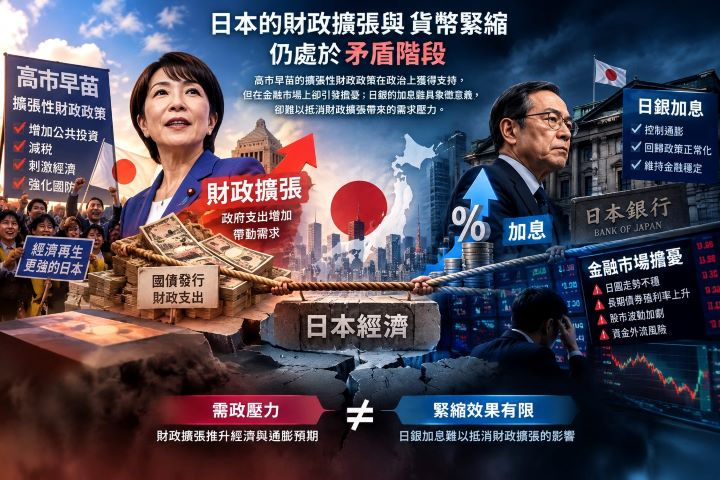
可是,市場並不完全認同這種說法。日本政府債務已超過GDP的260%,財政赤字長期居高不下,若繼續擴大支出,勢必加重債務負擔。雖然高市試圖以債務占GDP比率逐步下降作為新的財政目標,但在經濟增長乏力與人口老齡化的背景下,這一目標能否實現仍存疑。換言之,擴張性財政政策在政治上獲得支持,但在金融市場上卻可能引發擔憂,投資者擔心財政與貨幣政策之間出現矛盾,削弱日圓與國債的信心。
日本債市與日圓壓力山大
時過境遷,日本的通膨壓力也不再是單純的輸入型,而逐漸轉向需求拉動型。首先,能源進口成本顯著上升,原油價格較今年2月前水準上漲70~80%,加上日圓持續疲軟,使得進口商品價格居高不下。其次,工資上漲與AI相關產業需求擴張,推動製造業利潤改善,形成新的需求驅動。消費物價指數已連續維持在2%以上,部分分析甚至認為可能突破3%,這對長期習慣低通膨的日本社會而言是重大轉折。
日本國債市場已顯現出前所未有的壓力。9月24日,日本10年期國債收益率一度升至3.075%,創下30年來新高,甚至觸發大阪交易所的動態熔斷機制,顯示市場波動已超出常態。債務規模龐大使得日本財政極易受到利率上升的衝擊,利息負擔可能迅速膨脹。
與此同時,國際環境更是雪上加霜。美國10年期國債收益率升至5.13%,為2007年以來新高,美日利差進一步擴大,套利交易繼續壓制日圓。日圓在152~158區間徘徊,反映市場對日本政策的不信任。雖然美國財政部長貝森特公開支持日銀加息,認為這有助於穩定日圓,但市場仍質疑日銀是否有足夠的決心與能力持續緊縮。換言之,日本不僅要面對國內債市的壓力,還要承受國際利差與資本流動的衝擊。若財政與貨幣政策缺乏協調,投資者可能持續拋售日圓與國債,導致雙重危機。
結論與展望
綜合來看,日本正處於財政擴張與貨幣緊縮的矛盾階段。高市早苗的擴張性財政政策在政治上獲得支持,但在金融市場上卻引發擔憂;日銀的加息雖具象徵意義,卻難以抵消財政擴張帶來的需求壓力。通膨已由輸入型轉向需求拉動型,若不調整財政政策,貨幣緊縮效果將被削弱。國債市場的劇烈波動與國際利差的擴大,使日本面臨雙重風險。
未來的關鍵在於財政與貨幣政策能否協調,避免政策互相抵消。若財政繼續擴張而貨幣被迫緊縮,日本可能陷入債務負擔加重、日圓持續承壓的困境。若能在戰略投資與債務管理之間找到平衡,並配合漸進加息,日本或許能逐步穩定通膨與匯率。展望未來,日本必須謹慎處理財政擴張與貨幣緊縮的關係,否則不僅國內市場會動盪,國際投資者也將持續看空日圓與國債,令經濟復甦之路更加艱難。
※以上言論不代表梅花媒體集團立場※