AI減速誰得利?科技大廠的市場利益與中美競爭
(媒角抵加/林承志綜合報導)Anthropic執行長Dario Amodei提出AI減速倡議,黃仁勳與川普於美國時間9月14日公開反對。分歧同時牽動企業利益與中美競爭:模型大廠可能減輕競賽壓力,晶片商關切算力需求,新進業者面臨准入成本。Amodei另主張限制中國取得先進算力,維持美國領先;這些選擇將影響全球模型供應,也牽動台灣企業的採購與市場布局。
關鍵資訊
- 模型大廠:共同減速可能降低競賽壓力,也可能給追趕者時間,效果取決於誰受限制。
- 新進與開源業者:固定查核成本及責任範圍,可能影響能否推出模型。
- 輝達:AI投資帶動算力需求;減速若影響設備採購,供應商也會受到影響。
- 中美競爭:Amodei主張以限制中國取得算力維持領先;輝達則希望各國採用美國技術,兩者涉及不同商業利益。
- 客戶:要看替代供應者、模型價格與移轉成本,不能只看各家公司是否表態支持安全。
模型大廠一起放慢,誰能保住領先?
Amodei在〈We Must Pace the Frontier〉中提出跨公司協調,希望業者為安全工作爭取時間,同時不犧牲商業優勢。這句話也指出共同減速的經濟誘因:一家自行放慢,可能被對手超越;如果主要競爭者一起接受限制,單獨承擔落後風險的壓力就會降低。
從市場結構分析,若限制主要延後下一代模型,而既有服務仍可銷售,已經有客戶、品牌與通路的公司,就可能多出一段時間經營現有產品、回收投資。相對地,靠更強或更便宜的新模型搶客戶的業者,可能失去原本預期的上市時機。這是不同限制方式可能造成的分配效果,不能直接推定為倡議者的動機。
減速也可能幫助追趕者。如果規則只限制最前沿的能力進展,其他團隊仍可改善較小模型的成本與品質,領先者停留的時間反而成為追趕窗口。因此,是否鞏固大廠地位,必須看限制按能力、算力還是公司身分劃線,不能把所有減速方案視為同一件事。
新進與開源業者,可能被哪些成本擋住?
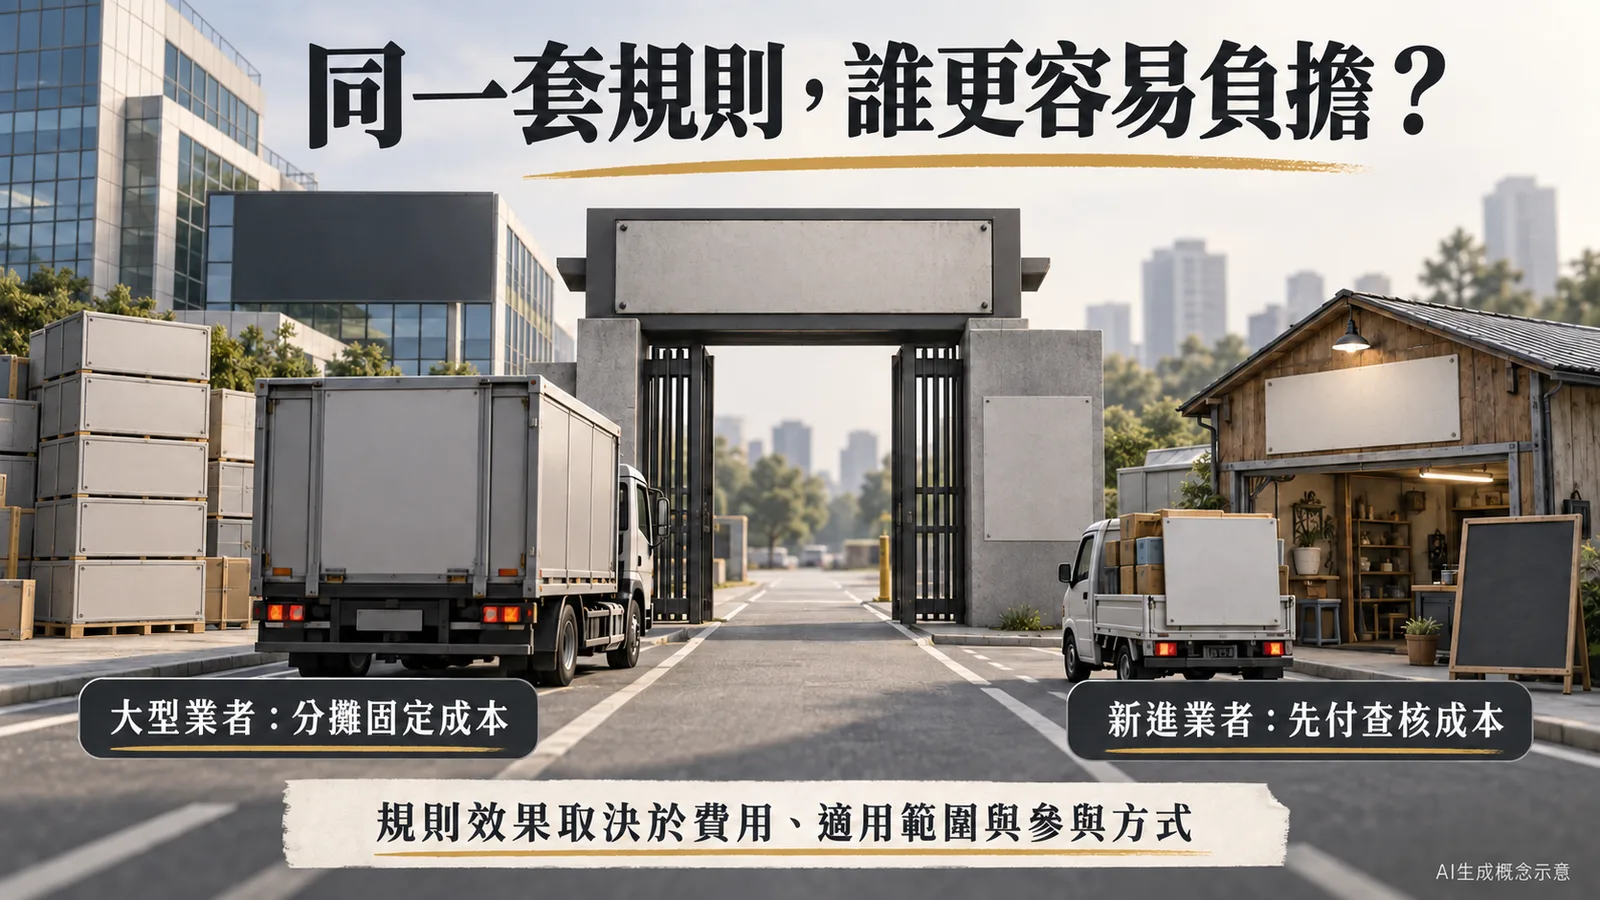
The Verge的分析提出大公司主導規則可能傷害競爭者及開源發展的疑慮。具體的競爭問題在於:相同的稽核費、法務人力與持續監測要求,對不同規模的業者可能造成不同負擔。若成本大部分固定,營收較大的公司較容易分攤,新團隊則可能在取得第一批客戶前就得先支付。
對開放權重、允許他人下載或修改的模型,還多出責任如何劃分的問題。若未來規則要求原開發者持續監控所有下游用途,分散部署的模式可能較難符合;若依原始開發者、修改者與部署者各自能控制的範圍分配責任,結果就會不同。這些是假設中的制度選項,並非Amodei提案已宣布禁止開源。
競爭門檻也不只來自安全規則。FTC於2025年公布的AI合作研究,檢視Microsoft與OpenAI、Amazon與Anthropic,以及Google與Anthropic的合作,指出可能影響算力與人才取得,並提高模型開發者轉換雲端夥伴的成本。若新的查核負擔疊加在既有資源與通路差距上,小型競爭者就可能更依賴少數大型平台。
美國聯邦貿易委員會(FTC)的競爭指引說明,業者合作可能促進效率,但當合作使企業不再獨立競爭,或能共同運用市場力量,就會出現反托拉斯風險。許多合作安排必須依目的、效果及商業理由具體判斷,不能只憑「安全」或「減速」的名稱定性。
因此,檢查共同標準時,要問新業者能否使用同一套測試、查核費用是否合理,以及達標後能否獨立推出產品。若少數既有公司同時控制規則與准入,安全要求就可能具有保護現有市場的效果。
Amodei也在提案中提到反托拉斯限制,主張政府協助或允許特定安全討論。政府如何界定協調範圍,會影響業者分享的是風險資訊,還是彼此原應獨立決定的商業安排。
輝達賣算力,與模型公司的利益並不相同
TechCrunch報導,黃仁勳在通話中附和川普反對放緩。CNN則報導,川普把維持美國領先與AI帶動的經濟利益放在優先位置,並否定AI將接管世界的說法。
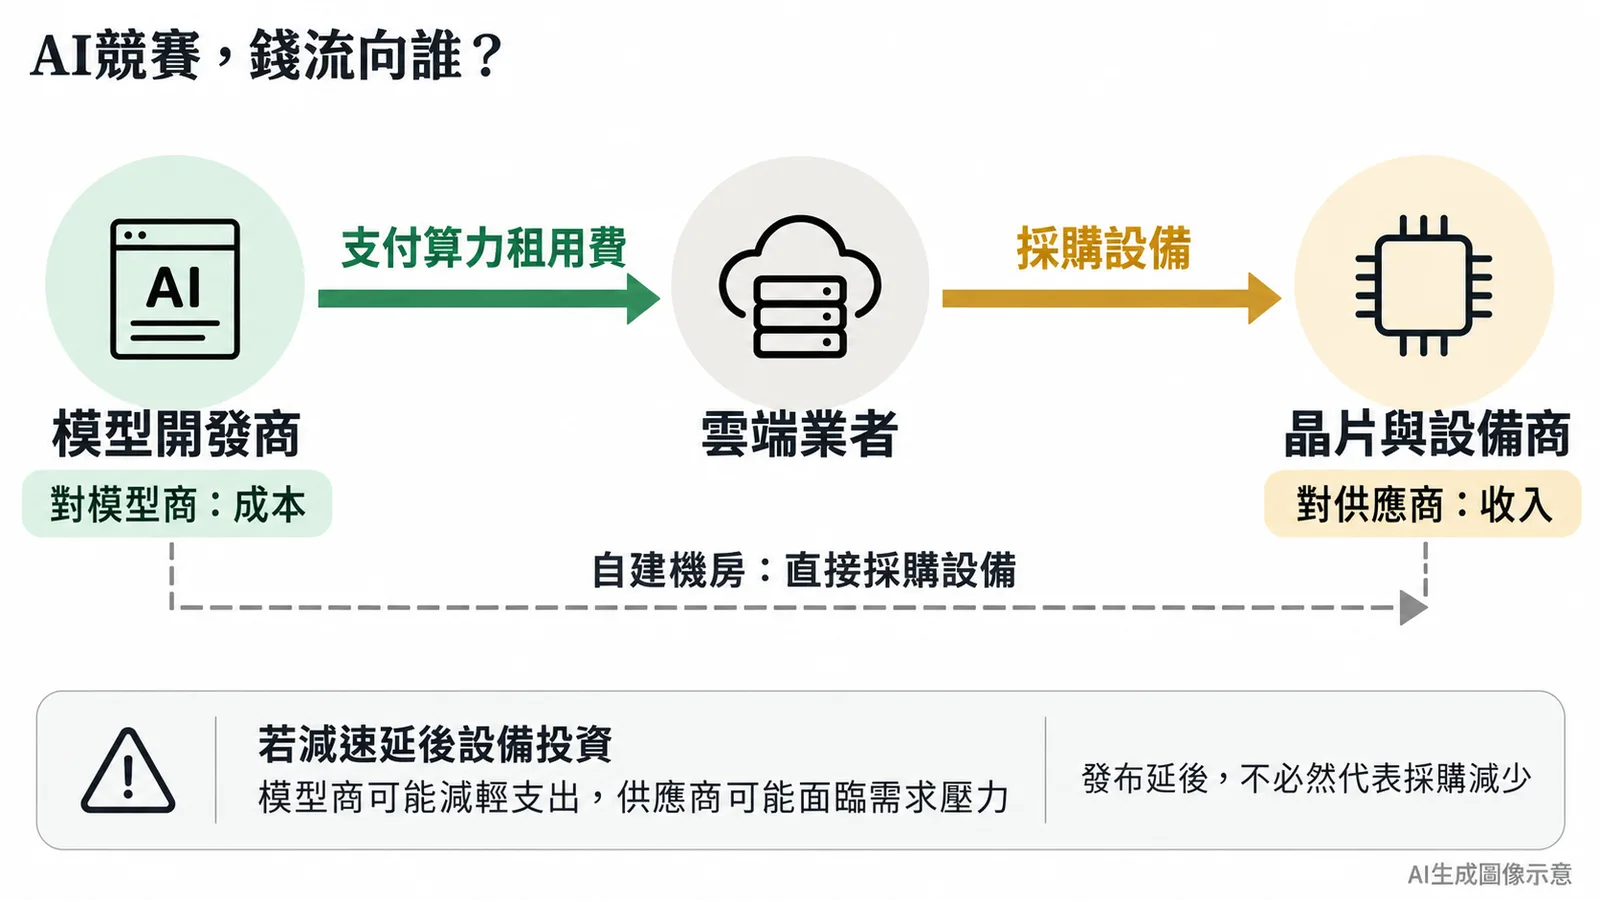
輝達的商業位置不同於只看自家模型市占的開發商。不同AI團隊擴大訓練與部署,都可能形成晶片、網路與系統需求。輝達在2026年8月公布的季度申報文件中指出,公司以融資支持、保證及資料中心租賃等安排協助客戶建設AI基礎設施,算力需求或價格低於預期,可能減少相關收入。
因此,如果共同減速實際延後訓練投資或設備採購,模型公司可能減輕部分競賽支出,供應算力設備的一方卻可能面臨需求壓力。這能說明黃仁勳所處的商業利益位置,不能據此斷言他的發言只為營收。若減速僅調整發布程序,既有服務的推論需求仍增加,也不能直接推論輝達訂單會下降。
反對減速的陣營內部也有差異。CNN引述美國副總統范斯的說法,他質疑大型AI公司要求監管是否可能對自己有利,同時承認AI存在風險,並期待白宮與國會討論防護措施。這讓政策選項保留了空間:反對業者主導的限制,仍可支持獨立監督。
美國減速、中國追趕,Amodei如何回應?
Amodei的方案也以維持美國領先為前提。他主張限制中國取得強大AI晶片、半導體製造設備及境外算力,並防止未授權模型蒸餾與權重竊取,藉此替美國的安全工作爭取時間。這些是他的政策主張,不代表相關措施都已實施,或效果已獲證明。
這讓中美競爭與企業利益交疊:限制中國取得算力,可能保護美國模型開發者的相對優勢,卻也限制美國晶片商向中國客戶銷售的機會。對模型公司而言,中國業者可能是追趕者;對設備供應商而言,中國業者也可能是客戶。同樣主張美國領先,並不會自然導向相同的出口政策。
輝達在2025年7月公布黃仁勳訪美、訪中行程時,說明正申請恢復H20銷售,並主張讓全球民用模型採用美國技術。這反映另一條競爭路線:透過擴大技術採用維持影響力。這份較早的官方說明呈現輝達的商業立場,並非本次通話新增的承諾。
川普政府也曾採取附條件開放。美國商務部BIS於2026年1月13日宣布,H200、AMD MI325X等晶片的中國出口申請改採逐案審查,條件包括不排擠美國客戶可取得的產能、買方合規程序與第三方測試。這項政策選擇顯示,限制中國算力與維持美國供應商市場,會在同一套出口政策中拉扯;逐案審查也不等於每筆交易已獲准或完成出貨。
中國願談AI治理,與同意減速有多遠?
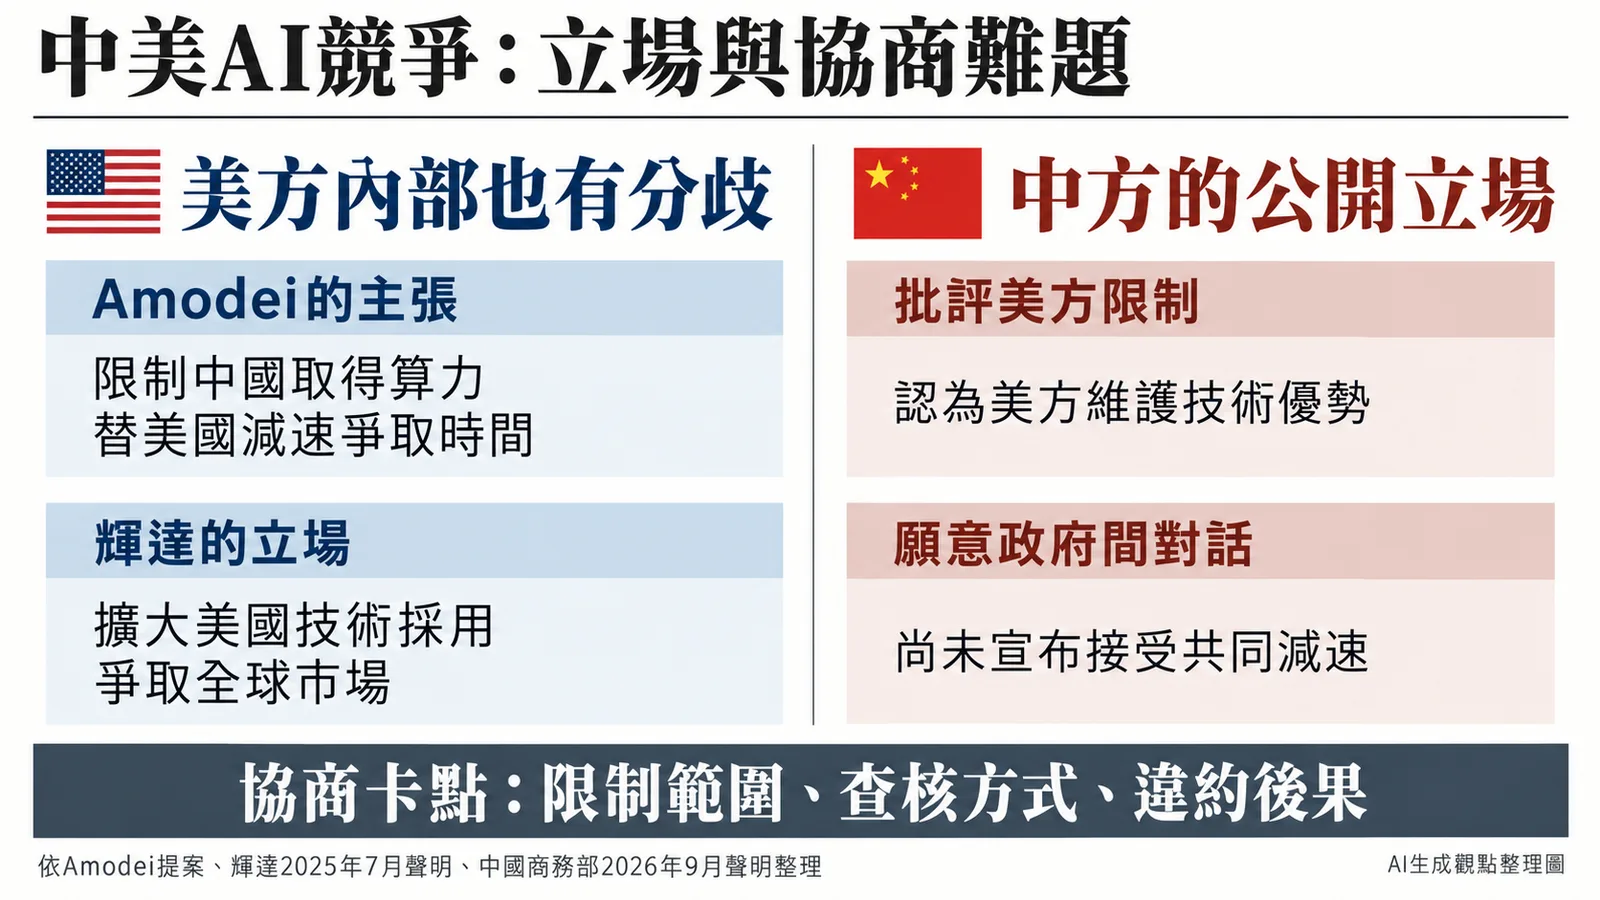
中國商務部於9月9日回應美方針對模型蒸餾的指控時,批評美國藉限制維護算力與資料優勢,並表示兩國元首已同意開展AI政府間對話。這是中國政府的立場;聲明談的是對話,沒有宣布接受共同減速。
從雙方立場分析,美國擔心單方面放慢會讓中國追上,中國則可能把美方提出的限制視為鞏固既有優勢。要讓安全協議成立,雙方必須相信對方也受約束,而不是只有自己交出開發空間。
Amodei因此要求國際安排必須可驗證,或把範圍控制在違約也不致造成重大戰略失衡的程度。他認為全面限制AI進展短期內難以實現,較窄的危險用途限制與發布前測試更有協商可能。
中美競爭也不能只看某次模型測試排名。最強模型的能力、可取得的算力、部署成本及海外採用,會產生不同優勢。即使美國維持最前沿能力的領先,其他業者仍可能靠價格或可自行部署的模型爭取客戶;反過來,單一測試追上,也不足以證明整個技術與供應體系已取得領先。
台灣業者要看規則是否改變選擇與成本
對採用海外模型的台灣企業,市場競爭會反映在報價與替代方案上。若新模型較難上市、可自行部署的開放權重模型減少,客戶與大型平台談價格、資料條件及服務規格的空間可能縮小。反過來,若安全標準提供可比較的測試結果,小業者也可能更容易向客戶證明能力,不必只靠品牌取得信任。
採購與開發團隊可比較相同任務的總成本、可替換的模型數量,以及更換平台時需要重做哪些串接與資料處理。安全報告之外,合約中的最低採購量、資料匯出條件與終止安排,也決定客戶是否有實際選擇權。
對台灣硬體供應商,還要把美國設備投資與中國客戶需求分開評估;對採用中美模型的企業,則要逐項看資料存放、服務地區、授權與供應穩定性。美國支持某項安全倡議,不代表中國供應商會同步調整;政府表示願意對話,也不能當成既有跨境限制已解除。
安全效果仍須驗證。Amodei承諾引入外部評估者,並允許公布主要不利發現;這項安排能否改變開發決策,是檢查安全承諾的依據。競爭效果則要另外看:誰被延後上市、誰支付新增成本、誰能繼續出售既有服務,以及客戶還剩多少替代選項。兩組問題都回答,才能判斷減速是在降低風險,還是同時鞏固了既有業者的地位。
資料來源與更新紀錄
- Dario Amodei:We Must Pace the Frontier,2026年9月,減速方案與外部查核承諾。
- The Verge:Is Big Tech’s AI slowdown a safety pact or a cartel?,2026年9月14日,安全與競爭疑慮分析。
- TechCrunch:黃仁勳向川普表態反對AI放緩,2026年9月14日。
- CNN/KEYT:川普駁斥AI警訊,政府內部對防護措施看法有別,2026年9月14日。
- FTC:Dealings with Competitors,競爭者合作的一般指引,查閱日期2026年9月15日。
- FTC:AI Partnerships & Investments研究說明,2025年1月;用於說明既有競爭結構,非本次倡議的調查結論。
- NVIDIA:截至2026年7月26日季度申報文件,2026年8月,AI基礎設施安排及需求風險。
- NVIDIA:黃仁勳於華府與中國推動AI,2025年7月14日,對中銷售與美國技術採用的歷史立場。
- BIS:調整對中國半導體出口許可審查政策,2026年1月13日;本文說明該次政策選擇,不作個別交易合規判定。
- 中國商務部:回應美方模型蒸餾公告及AI政府間對話,2026年9月9日。
- 延伸閱讀:黃仁勳接川普來電駁AI末日論:公司可自行放緩,2026年9月15日。
- 本文為新聞分析,整理日期2026年9月15日;制度效果與台灣採購情境屬依公開提案所作分析,事件日期依美國當地時間。