Fed升息倒數!市場逾九成押注1碼 台股17日關鍵不是「升不升」而是「升完還升不升」
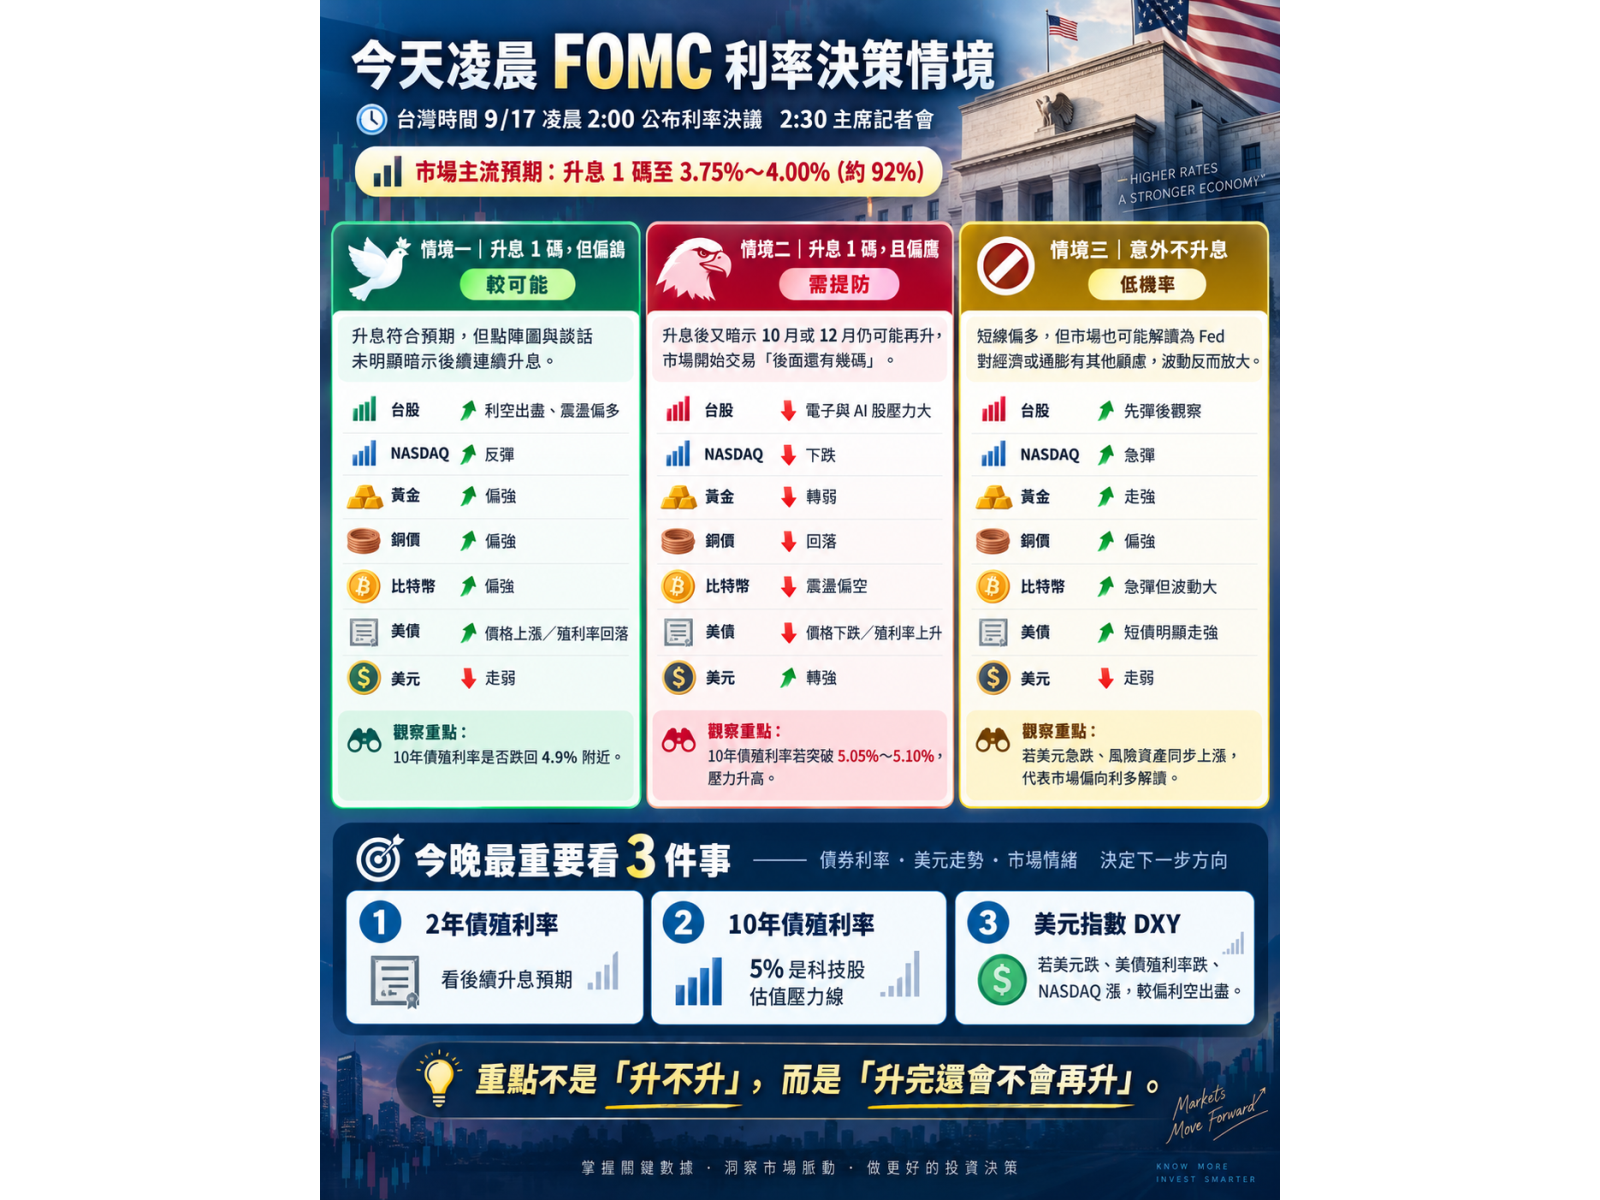
全球金融市場進入本週最重要的貨幣政策時刻。美國聯準會(Fed)聯邦公開市場委員會(FOMC)於9月15日至16日召開利率會議,政策聲明預定美東時間16日下午2時公布,相當於台灣時間17日凌晨2時,隨後舉行記者會。Fed官方資料顯示,本次會議同時將公布最新經濟預測,意味除了利率決策外,市場更將緊盯後續政策路徑。
升息幾乎已成市場基本劇本。Investing.com依據CME 30天期聯邦基金期貨計算,截至最新資料,市場押注Fed將利率由目前3.50%~3.75%,調升1碼至3.75%~4.00%的機率約 91.8%,維持利率不變的機率僅約8.2%;一週前市場對升息的定價仍約六成,顯示最新通膨與就業數據公布後,升息預期快速升溫。
換句話說,這次FOMC真正左右台股、美股與全球資產價格的焦點,已經從「Fed會不會升息」,轉向「這一碼是一次性的預防性升息,還是新一輪緊縮循環的起點」。
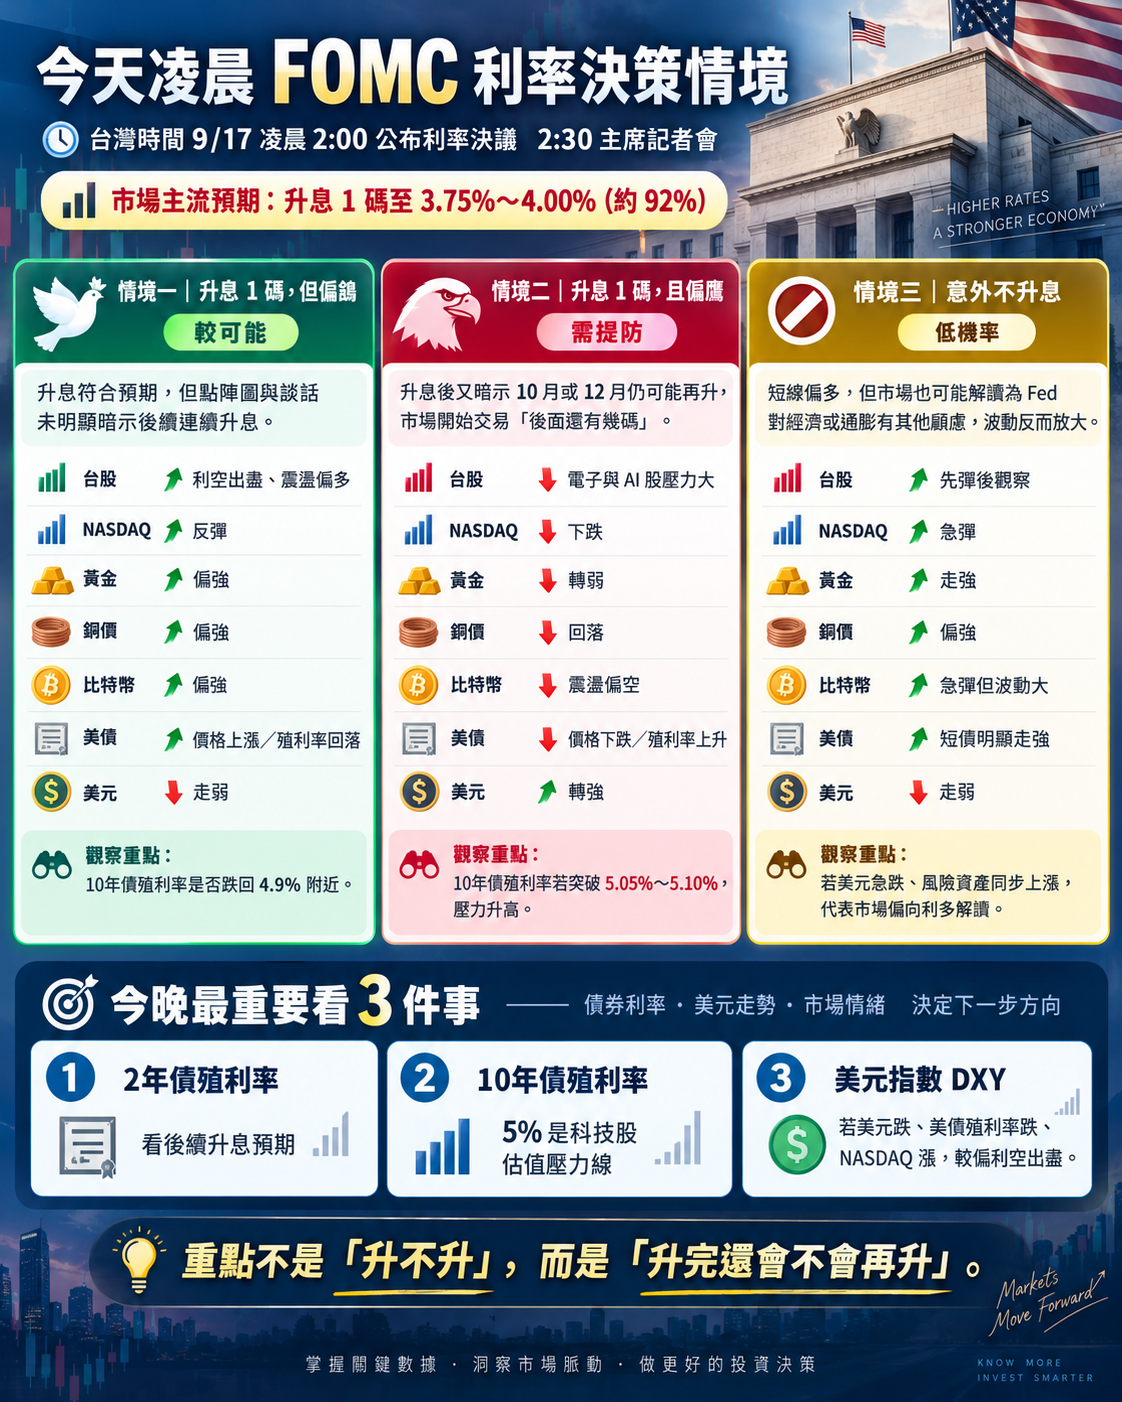
▲FOMC利率決策推演
非農、CPI、PPI三箭齊發 Fed升息底氣升高
Fed之所以重新取得升息空間,首先來自美國就業市場遠比市場原先擔心的強韌。
美國勞工統計局(BLS)公布,8月非農就業新增 16.2萬人,失業率維持 4.1%;相較7月僅增加2.1萬人,就業動能明顯回升。
通膨則重新成為最大麻煩。8月CPI月增 0.4%、年增 3.4%,其中汽油價格單月大漲3.9%;排除食品與能源後的核心CPI月增0.3%、年增2.4%。這代表核心年增率雖然持續放緩,但短期物價動能並未完全降溫。
生產端壓力更為明顯,8月PPI月增 0.4%、年增 5.4%,其中最終需求商品價格月增1.1%、能源價格大漲4.2%,顯示能源成本仍可能向企業與消費端傳導。
此外,Fed偏好的PCE物價指標截至7月仍不低,整體PCE年增3.7%、核心PCE年增3.3%,距離Fed長期2%通膨目標仍有一段距離。
美國最新經濟數據一覽
| 指標 | 最新數據 | 對Fed政策的含義 |
|---|---|---|
| 8月非農就業 | +16.2萬人 | 就業仍具韌性,Fed升息顧慮降低 |
| 8月失業率 | 4.1% | 未出現明顯惡化 |
| 8月CPI月增 | +0.4% | 短期通膨再升溫 |
| 8月CPI年增 | +3.4% | 仍高於2%目標 |
| 8月核心CPI月增 | +0.3% | 基礎通膨仍具黏性 |
| 8月核心CPI年增 | +2.4% | 中期仍呈降溫 |
| 8月PPI月增 | +0.4% | 企業成本壓力上升 |
| 8月PPI年增 | +5.4% | 上游通膨仍高 |
| 7月核心PCE年增 | +3.3% | Fed核心觀察指標仍偏高 |
| 9月升息1碼市場機率 | 約91.8% | 升息已高度反映在資產價格 |
資料來源:BLS、BEA、Fed funds futures。
10年債殖利率逼近5% 市場其實已先「升息」
另一個值得注意的現象,是金融市場已經提前替Fed完成部分緊縮。
美國10年期公債殖利率15日盤中一度突破 5.04%,來到2007年以來高檔,收盤附近仍約5%;Nasdaq同日下跌約0.8%,反映高利率、油價與FOMC決策前的避險情緒。
也正因市場已經提前大幅調高殖利率,若Fed最終僅升息25個基點,而且會後聲明沒有進一步強化連續升息預期,市場反而可能出現典型的「利空落地」行情。
對9月17日台股而言,升息1碼本身未必是最大利空,真正風險是點陣圖與會後談話讓市場開始定價第二碼甚至第三碼升息。
三大FOMC劇本 七大資產怎麼走?
以下為依目前市場定價與跨資產敏感度進行的情境推演,漲跌幅為可能的短線反應區間,並非預測保證。
| 資產 | 升25bp、但偏鴿 | 升25bp、且偏鷹 | 意外不升 |
|---|---|---|---|
| 台股 | +0.5%~+1.5%,利空出盡、AI與電子反彈 | -1.5%~-3%,高估值科技股承壓 | 初期偏多,但須防開高震盪 |
| NASDAQ | +1%~+2.5%,估值壓力下降 | -2%~-4%,成長股首當其衝 | +1.5%~+3%,可能先急彈 |
| 黃金 | +1%~+2.5%,美元與實質利率回落 | -1.5%~-3% | 可能明顯走強 |
| 銅價 | +0.5%~+2%,美元轉弱、風險偏好改善 | -1.5%~-3% | 偏多,但仍看中國需求 |
| 比特幣 | +3%~+7%,Risk-on回歸 | -5%~-10%,槓桿去化加劇 | 波動最大、可能急彈 |
| 美債 | 債券漲、殖利率跌 | 債券跌、殖利率升 | 短債可能明顯上漲 |
| 美元DXY | -0.5%~-1.2% | +0.7%~+1.5% | 初期偏弱 |
基準劇本:台股較可能走「利空出盡」,但不代表全面噴出
綜合目前數據與市場定價,本次升息1碼已被期貨市場反映超過九成,因此若最終結果符合預期,且Fed沒有進一步釋出強烈連續升息訊號,9月17日台股出現利空出盡、震盪偏多的可能性相對提高。但這並不意味台股一定大漲。
10年期美債殖利率已逼近5%,這個數字將成為台股17日最重要的海外觀察指標之一。如果升息後殖利率反而快速下降,代表債券市場認為Fed這次行動已足以壓制通膨,對高本益比科技股最有利;反之,如果10年債殖利率突破5.05%甚至進一步往5.1%上方移動,代表市場正在重新定價「更多次升息」,科技股估值就可能遭遇第二波壓縮。
台股17日盯三大訊號
因此,投資人17日開盤前,不宜只看Fed到底有沒有升息,而應同步觀察三個市場價格。
第一是美國2年期公債殖利率。 若會後明顯下降,代表市場對下一次升息的預期降溫;若持續急升,則意味後續緊縮預期正在加碼。
第二是10年期公債殖利率。 5%已成全球科技股估值的重要壓力線;若跌回4.9%附近,對NASDAQ與台灣AI供應鏈相對有利,若往5.1%推進則需提高警戒。
第三是美元指數。 如果會後呈現「美元跌、美債殖利率跌、NASDAQ漲」三個訊號同時出現,才可較明確視為市場交易「利空出盡」;若美元與殖利率同步上衝、NASDAQ重挫,則代表市場認為Fed升息週期尚未結束。
最大的驚嚇不是「升一碼」,而是「告訴你後面還要升」
本次FOMC的特殊之處,在於市場已經提前知道第一個答案。升息25個基點已是高度共識。
因此真正決定17日台股方向的,不再只是利率從3.50%~3.75%升到3.75%~4.00%,而是Fed究竟把這次行動描述為一次性的抗通膨措施,還是明確暗示10月、12月仍可能繼續收緊政策。若屬前者,近期已承受殖利率升高與升息預期壓力的台股,反而存在「利空落地」後反彈空間;若屬後者,則美債殖利率、美元與科技股估值可能同時承壓,台股高本益比的AI、半導體、PCB、CCL與光通訊族群,也將成為市場檢驗升息衝擊的第一線。
所以9月17日真正要看的,不是Fed「升不升」,而是市場在凌晨2點30分之後,開始相信「這是不是最後一碼」。

.png)