光通訊股全面復活!黃仁勳親點Lumentum AI資料中心迎「光進銅退」大時代
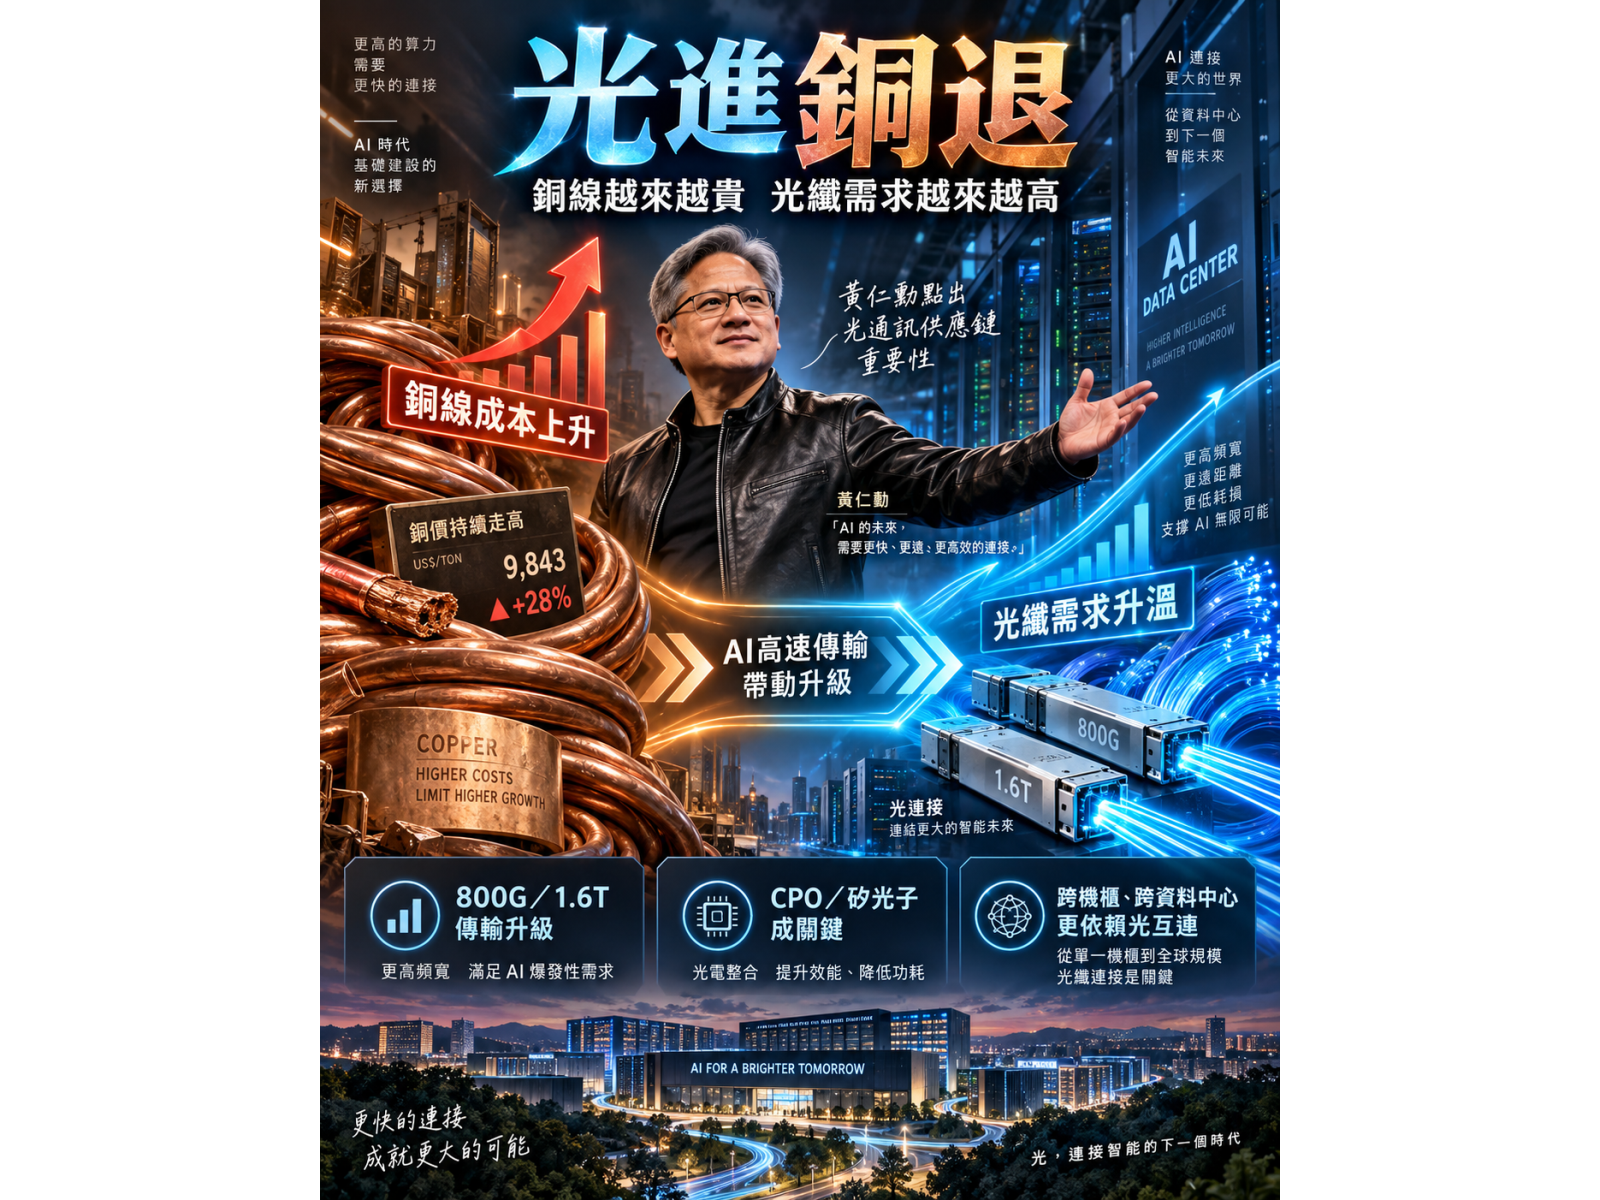
沉寂一段時間的光通訊族群16日全面點火,AI資料中心高速傳輸、1.6T光模組、矽光子與CPO(Co-Packaged Optics,共同封裝光學)題材再度成為盤面資金焦點。
截至16日上午盤中,聯鈞(3450)、統新(6426)、IET-KY(4971)、萊德光電-KY(7717)、聯一光(3441)、眾達-KY(4977)相繼攻上漲停;光環(3234)大漲約9%,聯亞(3081)上漲約7.1%,上詮(3363)漲4.94%,華星光(4979)漲4.32%,大立光(3008)也上漲約5%,形成久違的光學、光通訊族群齊揚格局。
這次資金重新回到光通訊族群,背後真正值得留意的,並不只是跌深反彈,而是AI基礎建設的下一個瓶頸,正從「算力」逐步轉向「資料搬運能力」。
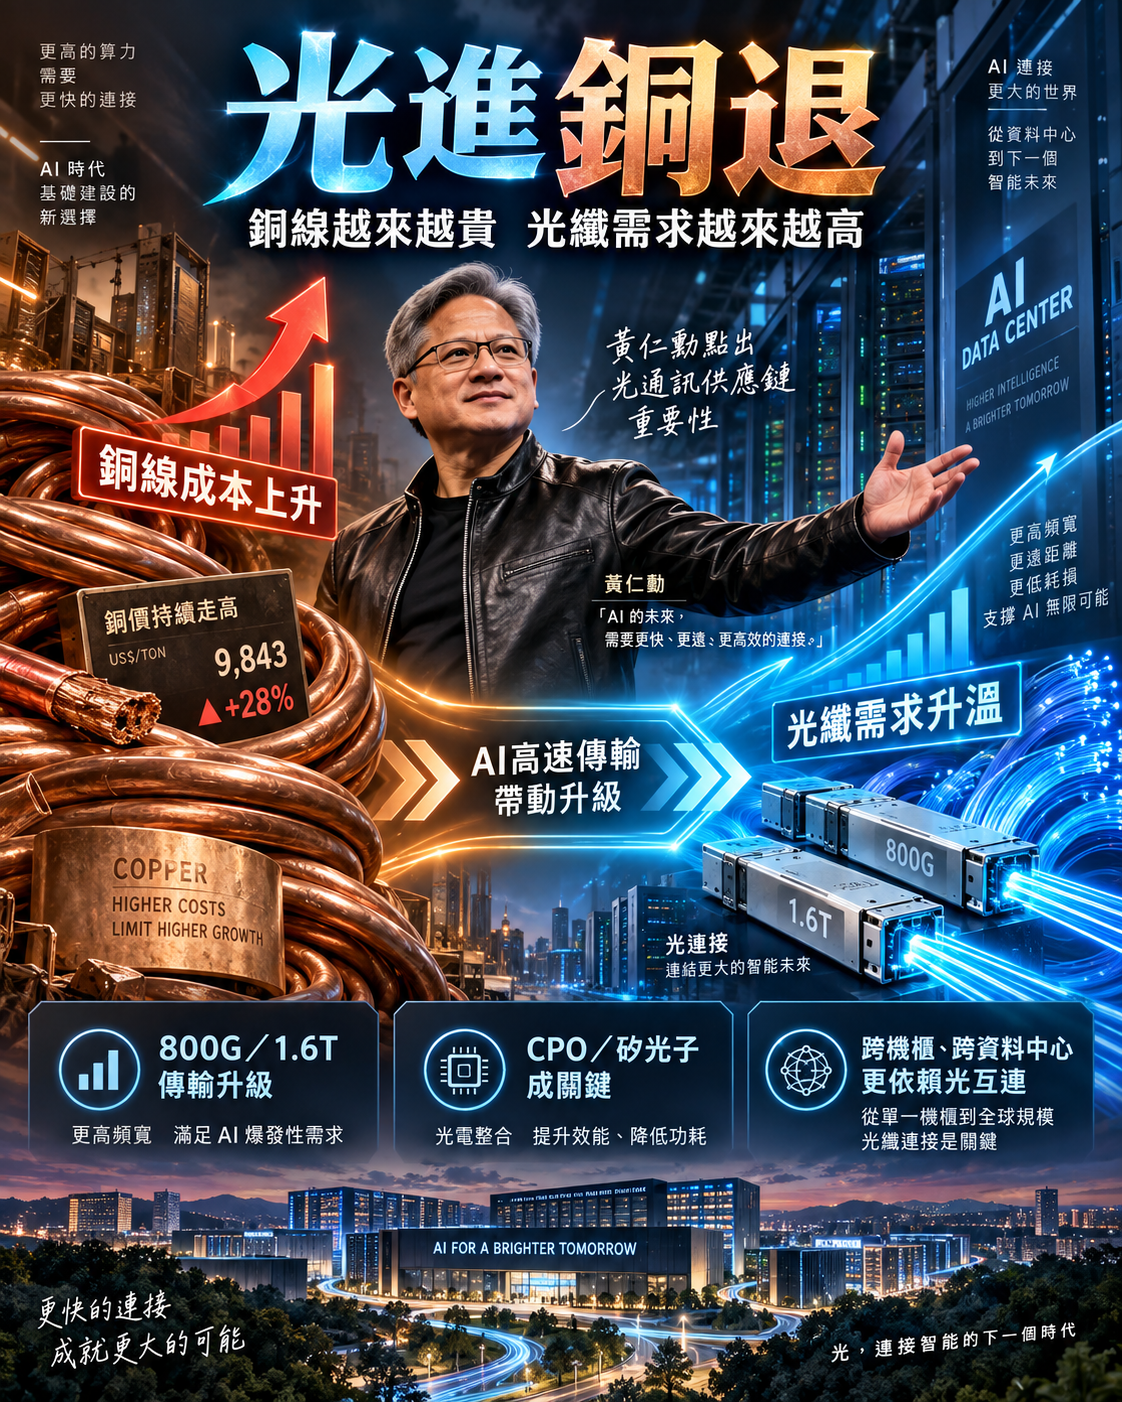
▲黃仁勳力推光
黃仁勳親點Lumentum:NVIDIA開始替光通訊供應鏈提前擴產
市場重新聚焦光通訊,最新催化劑來自NVIDIA執行長黃仁勳。
黃仁勳本週出席All-In Summit 2026時,在談到NVIDIA資本配置與AI供應鏈布局時表示,公司會從整個AI生態系中尋找「瓶頸」,如果某一環節未來可能限制運算部署,就必須提早與供應商合作、擴大供應能力。黃仁勳更直接點名,包括Corning、Lumentum、台積電以及記憶體公司等,都必須提前準備產能,因為NVIDIA本身要成功,需要背後「一大群公司」同步支援。
這句話對光通訊產業的意義尤其值得注意。
早在今年3月,NVIDIA便宣布與美國光通訊大廠Lumentum Holdings簽署多年策略合作協議,不但承諾數十億美元的採購與未來產能使用權,更直接投資 20億美元,協助Lumentum擴充先進雷射元件、研發與美國製造產能。NVIDIA當時便明確指出,光互連與封裝整合已成為大型AI Factory繼續擴張的重要技術。
換句話說,黃仁勳這次重新點名Lumentum,並非突然喊出一個新的題材,而是再次證實NVIDIA正在把「光學供應鏈」提升到與晶圓代工、記憶體同樣需要提前鎖定產能的戰略位置。
為什麼AI最後一定會需要更多「光」?
問題核心在於:GPU愈來愈快,但GPU彼此之間如果無法快速交換資料,再昂貴的GPU也可能因等待資料而降低使用效率。
從800G進入1.6T、3.2T甚至更高速傳輸後,傳統電訊號面臨的訊號衰減、功耗與傳輸距離問題愈來愈明顯。
NVIDIA目前的LinkX產品已同時布局銅纜、光收發模組與CPO。官方資料顯示,在新一代1.6Tb/s網路中,銅纜較適合約數公尺內的短距離連接,但單模光纖可把傳輸距離拉到500公尺甚至2公里;CPO則把光引擎直接放到交換器ASIC附近,以降低高速電訊號傳輸造成的損耗。
因此,市場常說的「光進銅退」,方向確實成立,但更精確的說法應該是:
距離愈長、頻寬愈高、GPU數量愈多,光的使用比例就愈高。
而不是所有銅線都會消失。
事實上,NVIDIA網路部門在今年GTC Taipei便明確表示:「只要可以使用銅,就使用銅。」因為銅具備成本低、可靠度高與被動傳輸幾乎不耗電等優勢;但問題是銅線傳輸距離有限,因此機櫃內仍大量使用銅,一旦進入跨機櫃、跨資料中心,就必須大量轉向光纖。
因此真正的產業趨勢並非「銅消失」,而是:
Rack內銅、Rack外光;距離愈長,光化程度愈高。
CPO進入量產 光通訊從800G邁向1.6T
更重要的是,CPO已經不再只是實驗室概念。
NVIDIA今年5月底宣布Vera Rubin平台進入全面量產階段,同時指出Spectrum-X Ethernet Photonics已進入生產,將CPO與Spectrum-X交換器整合,用於支援未來百萬顆GPU等級的AI Factory。
NVIDIA並指出,CPO把矽光子直接整合到交換晶片附近,相較傳統可插拔式光模組,可大幅降低網路功耗,官方宣稱其功率效率最高可提高約5倍。
這代表AI資料中心網路正出現三條同時升級的主線:
800G 1.6T 3.2T以上高速傳輸、傳統可插拔光模組 NPO/CPO,以及資料中心內部連線 跨資料中心光網路。
而這三條路徑,最終都會增加高速雷射、InP磊晶、光收發模組、FAU、光纖、濾光片以及先進光學封裝需求。
台廠開始從「題材」走向實際出貨
因此,今天台灣光通訊股全面走強,背後其實已經可以看到不同供應鏈位置開始出現實際營運進展。
聯鈞目前積極布局CPO與NPO所需的ELSFP外部雷射光源模組,相關產品已進入design-in與工程試產,公司預期2027年有機會開始小量出貨。
上詮則把資源集中在CPO所需的FAU(Fiber Array Unit,光纖陣列單元)與光學封裝,今年第三季開始出貨相關產品,初期鎖定3.2T規格,後續並朝6.4T以上產品發展。
華星光的800G產品已於今年陸續量產,並進一步布局1.6T NPO、CW Laser與EML Laser;其中高速雷射光源正是矽光子與高速光模組的重要元件。
聯亞與IET-KY則位居更上游的InP磷化銦材料與磊晶環節。聯亞持續擴充InP磊晶與CW Laser產能,銜接800G與1.6T需求;IET-KY也指出,AI資料中心帶動800G、1.6T高速傳輸,使InP產品成為目前主要成長引擎。
統新則從另一個角度切入,供應DWDM以及800G、1.6T光模組所需TOSA、ROSA濾光片。公司表示,目前AI資料中心Scale-across需求成長尤其明顯,訂單能見度已由過去數週拉長到約3至4個月。
萊德光電-KY則位於光纖被動元件領域,今年上半年獲利明顯提升,同時將雷射通訊應用延伸至低軌衛星與未來太空資料中心等領域。
因此今天雖然是一場「光通訊全面漲」,但各家公司所處位置並不相同,從最上游InP材料、CW Laser,到濾光片、FAU、光模組、光纖被動元件,實際受惠時間與營收貢獻仍會有先後差異。
「光進銅退」不是口號 真正關鍵是GPU愈多、光纖用量愈大
AI第一階段的投資核心是「買GPU」,第二階段是「讓GPU不要過熱、不要缺電」,下一階段則逐漸變成「如何讓幾十萬、甚至上百萬顆GPU彼此高速交換資料」。
當AI模型從單機訓練走向大型叢集,再從單一資料中心走向多座AI Factory互聯,網路的重要性只會持續提升。
Lumentum今年9月也透露,AI相關光通訊需求仍明顯高於供給,雷射供應吃緊狀況可能延續至2027年甚至2028年;公司今年6月季度營收已達10.1億美元、年增109%,顯示AI網路需求已逐步反映到產業實際營收。
因此,這波光通訊行情與過去最大的不同,是產業正從「400G、800G題材」進入「1.6T實際部署+CPO開始量產」的新階段。
所謂「光進銅退」,並不是明天資料中心裡的銅線全部消失,而是在AI算力持續翻倍之下,光纖開始一步一步往GPU與交換器更靠近。
短距離依然是銅的天下;但跨機櫃、跨資料中心以及未來百萬GPU級AI Factory,光傳輸的重要性只會愈來愈高。
也因此,今天台股光通訊族群的全面復活,市場真正交易的已不只是「光通訊概念」,而是AI基礎建設下一場更龐大的升級工程
GPU負責算,光纖負責把數據送過去。當AI算力愈強,「光」就愈可能成為下一個不能缺貨的關鍵零組件。

.png)