陽明股價淨值比0.64倍,為何散戶狂逃、大戶外資狂鎖碼,60元天塹卻三度攻不下?


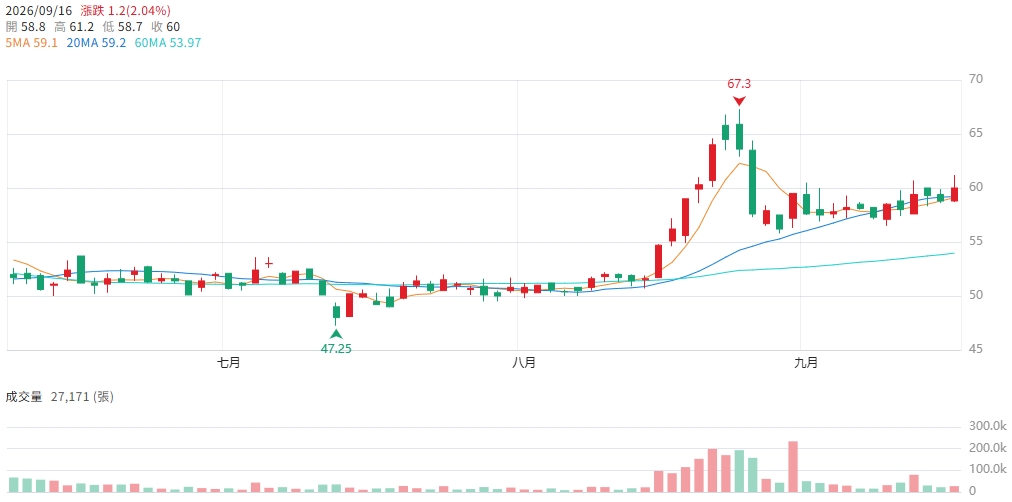
今(16)日盤中,陽明(2609)股價來到60元、上午成交量便爆出27,171張(直接超越前一日全天的21,924張)。
這場在60元關卡上的劇烈換手,既不是航運基本面再度陷入虧損,更不是散戶盲目追高。這是一場由強大的營運槓桿、極度乾淨的籌碼洗盤,碰上全球新船供給過剩陰影的深層價值博弈。
營運槓桿大暴發!營收只增加18%,營業利益為何狂翻近7倍?
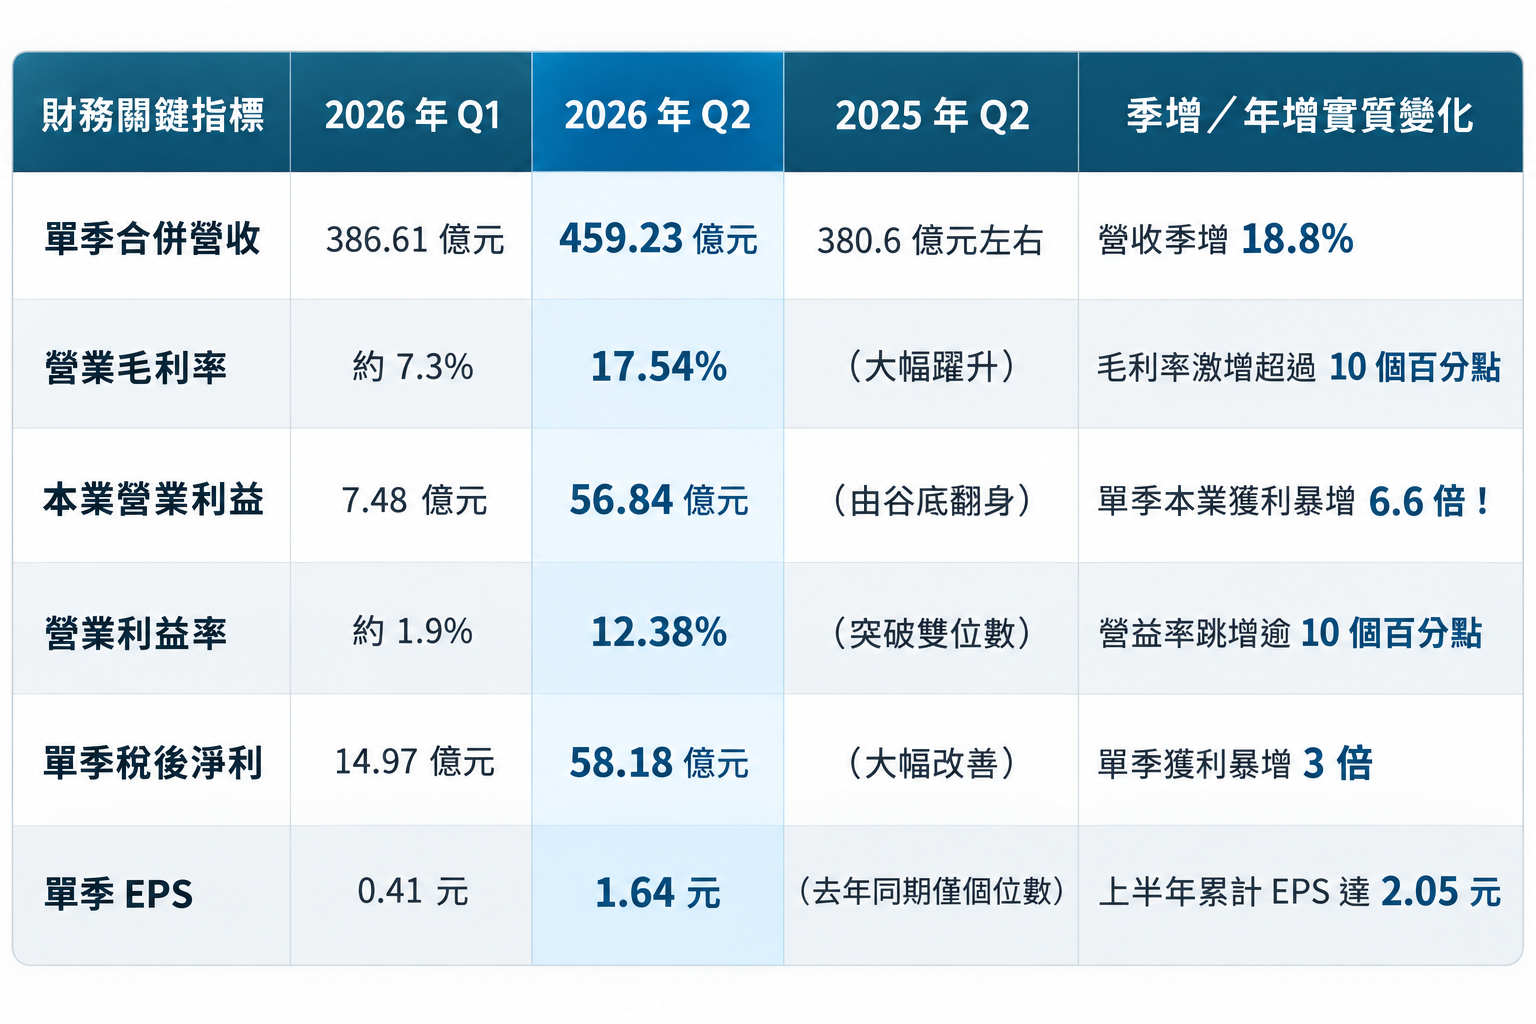
要搞懂陽明(2609)今年的基本面質變,必須先打開2026年第一季與第二季的損益表進行對比:
▲圖片來源:ChatGPT 製圖
你看這個數字有多驚人:第二季營收只比第一季增加約18.8%,但本業營業利益卻從7.48億元一路飆升到56.84億元,足足暴增了接近7倍!
這就是貨櫃航運最迷人的「營運槓桿」!船舶折舊、燃油、碼頭費與船員薪水等固定成本是固定的,當運價一旦跨過損益平衡線,後面多收進來的每一塊錢運費,扣除微薄的變動成本後,幾乎全部直接掉進了營業純益的口袋裡!
雖然上半年累計營收845.84億元僅微增0.5%、累計稅後淨利71.69億元(EPS 2.05元)較去年同期仍下滑約18%,讓不少只看上半年總成績的投資人誤以為陽明表現平平;但真正的春江水暖,是從第二季中後段開始全面發酵,並一路狂飆進第三季。
營收成長斜率垂直拉升!7、8月狂飆45%碰上航線大分化
進入第三季傳統旺季,陽明(2609)的營運動能展現出更兇悍的爆發力:
- 7月營收:衝上208.36億元(月增25.59%、年增34.56%);
- 8月營收:進一步攻上216.11億元(月增3.72%、年增56.17%);
- 前8個月累計營收:達到1,270.31億元(年增11.93%)。
把第三季前兩個月的成績單單獨抽出來看:2026年7月與8月合計營收高達424.48億元,比起2025年同期的293.23億元,年增率高達驚人的「44.8%」! 相較於上半年營收僅微增0.5%的死水行情,第三季的營收成長斜率呈現垂直拔起。
推動這波暴賺行情的,是持續走揚的現貨運價:上海出口集裝箱運價指數(SCFI)截至9月11日報3,662.18點(週漲2%),寫下連續第7週上漲的紀錄;德魯里世界貨櫃運價指數(WCI)截至9月10日也穩在每40呎櫃4,476美元的高檔。
但必須在此點出「航線大分化」真相:
- 強勢航線:北美線與亞洲區間線全面大暴走美東線運價飆破萬美元大關,來到10,479美元/FEU(週漲1.5%);美西線站穩7,339美元/FEU(週漲1.33%);東南亞航線更週飆13.1%,一舉衝破1,010美元/TEU!
- 走弱航線:歐洲線運價回落至2,545美元/TEU(週跌3.7%);地中海線跌至3,299美元/TEU(週跌4.15%)。
這項數據對身為全球航商的陽明極具意義:獲利的狂飆,主要是靠北美長程線的高運價與中國十一長假前的強勁趕出貨潮在支撐,而非全球所有航線齊頭式的全面暴漲。
加上紅海繞行非洲好望角拉長航程、中東局勢擾動船舶周轉、歐美提前拉貨防範關稅變化,以及極端氣候與港口壅塞,實質上大幅吃掉了市場的有效船舶運力,造成「名目上有船、實際排不出艙位」的短線供需緊俏。
繁榮背後的結構死穴!全球新船暴增4.4%,2027年警鐘響起?
既然現階段運價高、營收狂飆,為什麼長線法人始終不敢給予航運股過高的估值溢價?
答案藏在陽明官方自己引用的國際權威機構數據裡這場盛宴背後,站著一頭名為「新船交付潮」的灰犀牛!
陽明在第二季財報中引用Alphaliner與Drewry的專業評估指出:
- 2026年全球貨櫃運力「供給增長」:預估高達+4.2%~4.4%;
- 但全球貨櫃「需求增長」:預估卻僅有+2.1%~2.5%!
如果沒有紅海危機迫使船隊繞道好望角、如果沒有港口塞港與航商刻意空班控艙,全球船塢裡源源不絕開出來的新船,供給增速足足是實際需求增速的整整兩倍!
陽明自身也深處這場軍備競賽中: 截至2026年3月,陽明總運力達729,294 TEU,位列全球第9大航商(市占約2.2%)。2026年起,公司陸續接收5艘15,500 TEU LNG雙燃料巨艦(首艘「連明輪」2月投入地中海MD2,第3艘「豐明輪」6月投入西北歐FE3),後續更已簽約訂造7艘16,000 TEU級LNG新船。
新船固然能大幅降低油耗、拉高單位能效,但在全行業瘋狂擴產的背景下,一旦地緣政治緩解、紅海恢復正常通行,被釋放出的海量運力將瞬間壓垮供需天秤。這正是市場始終對航運股抱持高度戒心、不敢盲目追逐高本益比的核心心結。
教科書級的籌碼大洗盤!散戶怒退2萬戶、融資大砍一成,外資狂敲2.8萬張
然而,如果拋開長遠的景氣隱憂,單看眼前的籌碼結構,卻展現出台股市場極為罕見、近乎教科書級別的「籌碼良性集中」!
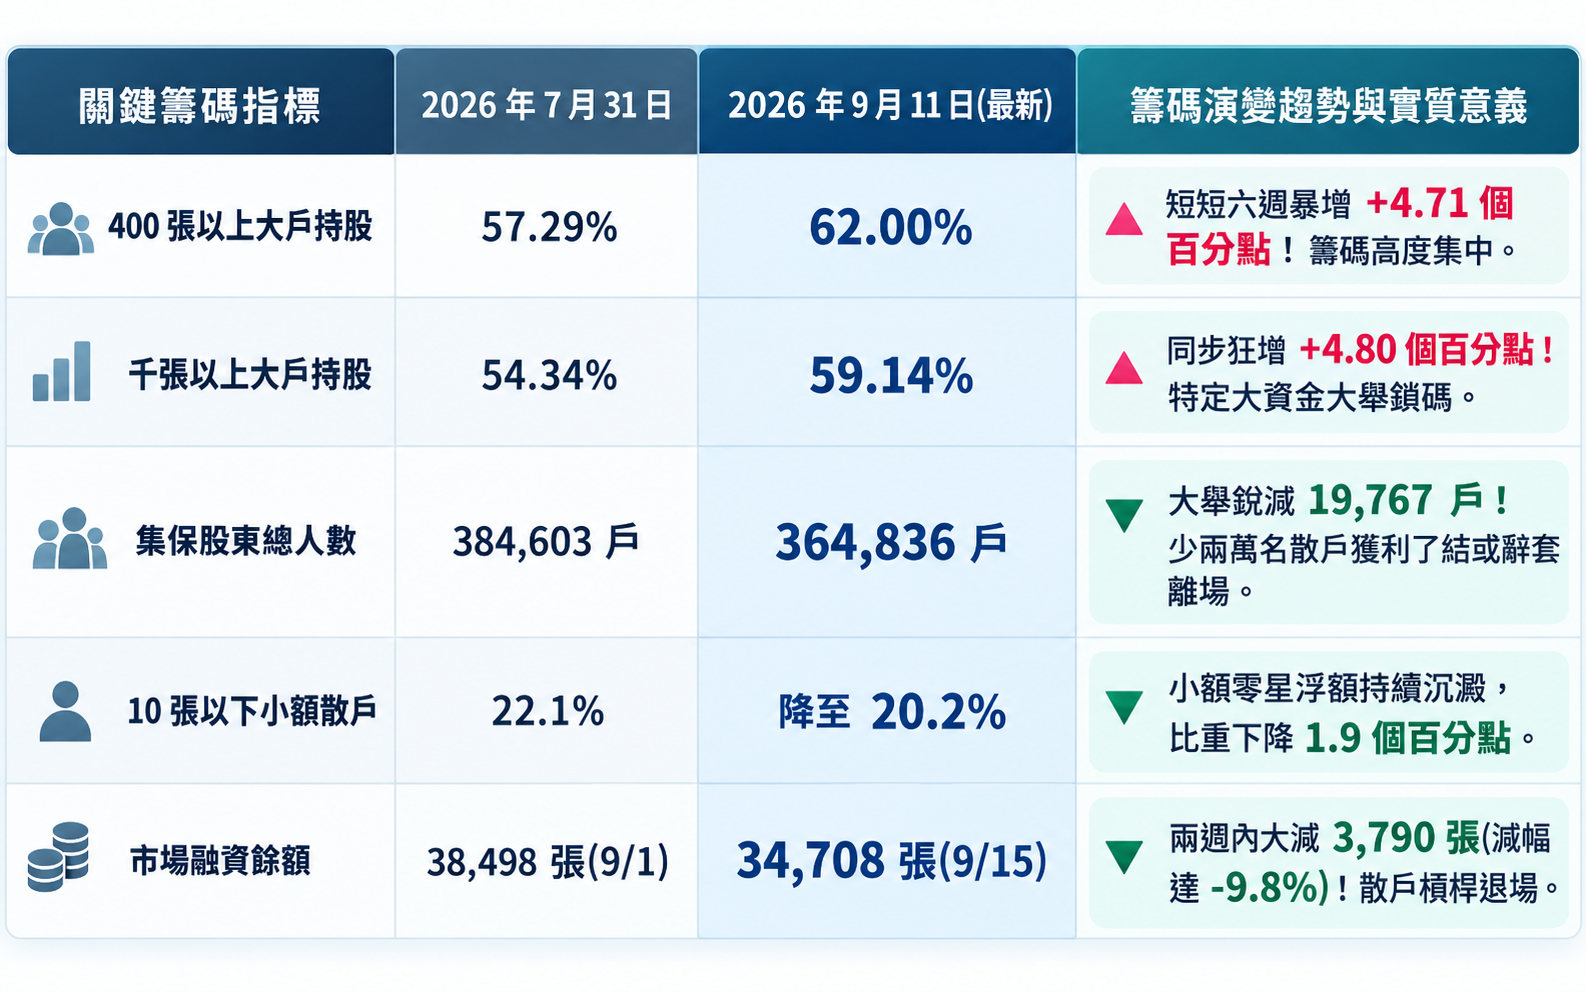
檢視台灣集中保管結算所(TDCC)截至2026年9月11日的最新股權分散表:
▲圖片來源:ChatGPT 製圖
你看這個組合有多漂亮:在股價從50多元一路推升至60元的過程中,散戶人數少了將近兩萬人,融資餘額大砍近一成,而千張大戶的持股比率卻硬生生拉升了近5個百分點!(董監持股約32.2%結構穩定。)市場浮額被洗得乾乾淨淨,融券僅2,110張(券資比僅6.08%),完全沒有投機軋空的虛胖成分。
更關鍵的推手,是國際外資的強勢回流:
- 檢視9月9日至15日的五個交易日,外資累計買超高達「28,862張」! 尤其在9月11日當天,外資單日瘋狂狂掃22,998張(吃下當天近8萬張成交量的29%)!
- 外資持股比率由8月中旬的20.88%,一路飆升至9月11日的24.84%,一個月內大增近4個百分點。(相較之下,投信近5日僅買超數百張,外資才是絕對主角。)
- 檢視主力券商分點,摩根士丹利、元大總公司、美林、野村大舉進駐;雖然瑞銀、高盛、小摩站在調節方,顯示外資內部存在高檔換手,但5日主力集中度仍高達12.2%,主力方向無疑偏向多方。
60~60.7元的天塹攻防!P/B僅0.64倍,是價值低估還是短線天花板?
財務體質更是陽明當前最厚實的安全氣囊: 截至第二季底,公司總資產高達4,577.60億元、總負債1,298.50億元、股東權益達3,279億元,負債比率僅有極其健康的 28.4%! 流動資產高達2,101.16億元,對比流動負債499.23億元,流動比率高達不可思議的「421%」! 陽明帳上現金堆積如山,早已徹底告別過去航運蕭條時期需要政府紓困的窘境。
把近四季已公布的正式獲利疊加計算:
- 2025 Q3(1.73元)+ Q4(0.65元)+ 2026 Q1(0.41元)+ Q2(1.64元)= 近四季累計EPS約為 4.43元。
在盤中60元的股價下:
- 近四季歷史本益比(P/E)僅約「13.5倍」!
- 對比第二季每股淨值93.67元,股價淨值比(P/B)更是低到僅有「0.64倍」!
- 雖然今年配發的2元現金股利早在7、8月除息發放完畢(換算殖利率約3.33%),進場已無法領取舊股息;但用六四折的跳樓拍賣價買進這座滿載現金的龐大船隊,估值下檔防禦力無比扎實。
理周投研部總結
陽明在2026年展現的,是一場實打實的「本業獲利暴衝與財務體質轉型秀」:Q2營業利益狂飆近7倍、7與8月營收年增近45%、SCFI運價連七漲、負債比率僅28.4%,外加大戶持股突破62%、散戶與融資大幅退場。它的基本面與籌碼體質,處於近兩年來最健康的狀態。
但在60元天塹面前,須保持冷靜的客觀視角:這不是2021年那種全球運價無差別暴漲的瘋狂時代,而是一場北美線獨強、歐洲線走疲,且背後頂著2027年全球新船供給過剩4.4%壓力的理性反彈。
▲圖片來源:CMoney 陽明(2609) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。