外商企業符哪項可免扣繳20%?快看懂這條件怎麼省
【大成報記者于郁金/臺南報導】在全球化高度連結商業環境中,國內營利事業因業務需要,常委請外國營利事業提供技術、諮詢或營業流程優化等專業服務;外國營利事業派員來臺提供勞務所取得之報酬,依所得稅法第8條規定屬於中華民國來源所得,境內給付人於給付報酬時,應按20%扣繳率扣繳稅款;惟該外國營利事業所在國家或
【大成報記者于郁金/臺南報導】在全球化高度連結商業環境中,國內營利事業因業務需要,常委請外國營利事業提供技術、諮詢或營業流程優化等專業服務;外國營利事業派員來臺提供勞務所取得之報酬,依所得稅法第8條規定屬於中華民國來源所得,境內給付人於給付報酬時,應按20%扣繳率扣繳稅款;惟該外國營利事業所在國家或
【住展房屋網/綜合報導】依規定,營利事業、機關或團體等扣繳單位向個人承租房屋,如約定由承租人負擔出租人的扣繳稅款、全民健保補充保費,則須注意,負擔的扣繳稅款及健保補充保費視同租金,應一同併入租金的給付總額計算,並需辦理扣繳稅款及憑單申報。境內扣繳義務人 隔月10號前需繳交稅金財政部高雄國稅局新聞
商傳媒|責任編輯/綜合外電報導巴基斯坦聯邦稅務機構FederalBoardofRevenue(FBR)日前宣布一項新措施,允許民眾透過其DeviceIdentificationRegistrationandBlockingSystem(DIRBS,手機識別、註冊與阻擋系統
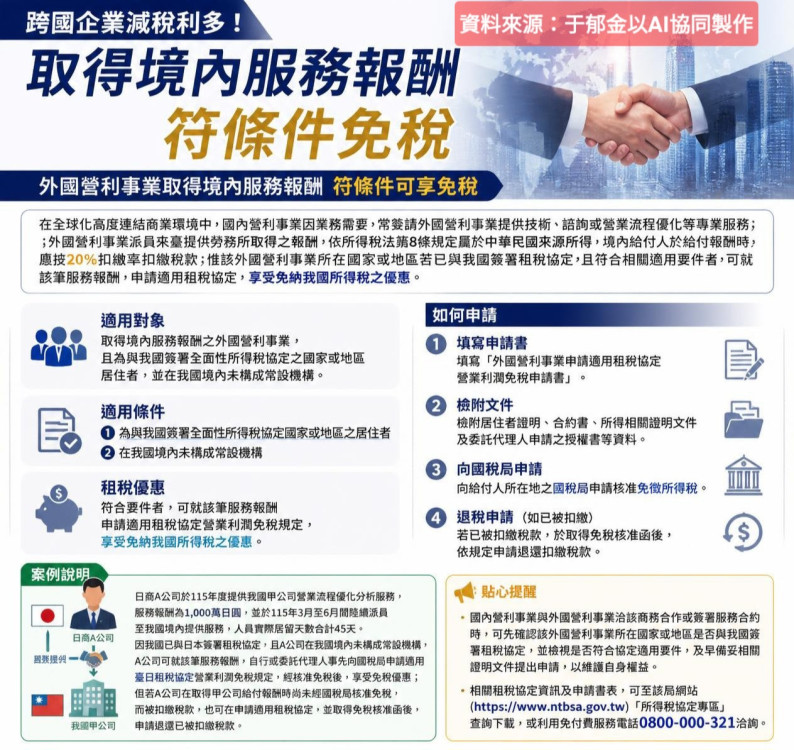
【勁報記者于郁金/臺南報導】在全球化高度連結商業環境中,國內營利事業因業務需要,常委請外國營利事業提供技術、諮詢或營業流程優化等專業服務;外國營利事業派員來臺提供勞務所取得之報酬,依所得稅法第8條規定屬於中華民國來源所得,境內給付人於給付報酬時,應按20%扣繳率扣繳稅款;惟該外國營利事業所在國家或地