AI晶片需求旺盛 臺灣積體電路製造巨額資本支出考驗市場估值
臺積電因巨額資本支出,市場估值面臨什麼考驗?
全球人工智慧(AI)晶片需求攀升,半導體龍頭臺積電因應此需求進行龐大的資本支出,正接受市場估值的考驗。雖然先進半導體產品需求強勁,但大規模的晶圓廠興建與先進封裝專案,直接影響了臺積電的現金生成能力。建立半導體製造設施需投入鉅額資金,這些資本支出的時程會影響自由現金流的產生,即使營收成長,也可能伴隨大量新廠房投資,限制短期自由現金流。截至十月九日,臺積電股價為 453.31 美元,本益比為 29.8 倍,顯示市場評價與預期現金流之間存在差異,投資人正權衡其成長潛力與龐大投資成本。
全球人工智慧(AI)晶片需求持續攀升,作為半導體產業龍頭的臺灣積體電路製造(簡稱臺積電,NYSE交易代號:TSM)正因其龐大的資本支出,面臨市場估值的考驗。臺積電在AI和運算應用領域提供先進晶片與製造服務,在全球半導體供應鏈中扮演關鍵角色。
AI 技術的發展,特別是在資料中心、高效能運算系統及加速運算基礎設施等應用,大幅增加了對先進半導體製造的需求。臺積電負責為客戶生產設計好的晶片,這需要極高的技術專業知識與龐大的資本投入。近期營收已反映出先進半導體產品的強勁需求,其中包括用於AI運算系統的處理器。
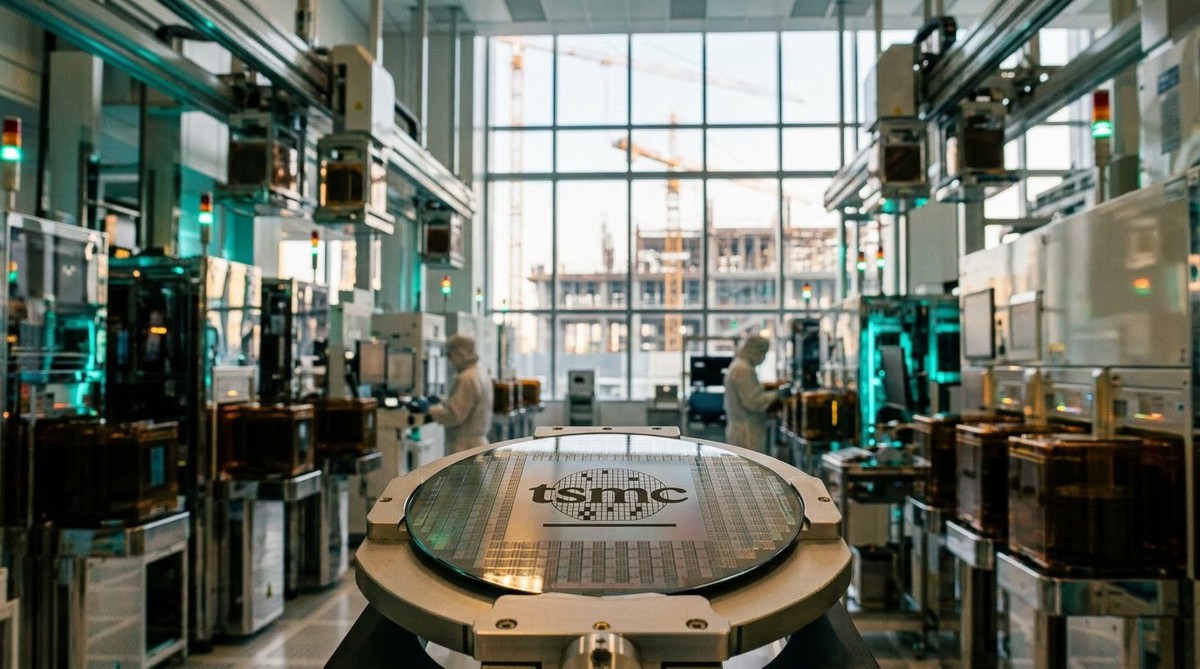
然而,大規模的晶圓廠興建與先進封裝專案,直接影響了臺積電的現金生成能力。建立半導體製造設施需投入鉅額資金於土地、廠房、生產設備及無塵室等。這些資本支出 (capital expenditure,指公司用於購買、升級或維護固定資產的資金)的時程,會影響自由現金流 (free cash flow,指公司在支付營運開銷和資本支出後,可供分配給股東或債權人的現金)的產生。即使製造活動擴張,營收成長也可能伴隨對新廠房的大量投資,從而限制短期內的自由現金流。
市場常用折現現金流量模型 (Discounted Cash Flow models,簡稱DCF模型,透過預估公司未來產生的現金流量,再將其折算回現在的價值,來評估公司的內在價值)來預估公司價值。這類模型高度依賴對營收成長、營運利潤、資本支出、營運資金及折現率的假設,任何假設的變動都可能導致截然不同的估值結果。市場股價則反映了投資人對AI相關需求、產能擴張、技術進步以及資本支出轉化為實際產出的預期。
截至十月九日,臺積電股價為 453.31 美元,當日下跌 4.68 美元,跌幅約 1.022%。其本益比 (price-to-earnings ratio,簡稱P/E ratio,衡量股價是每股盈餘的多少倍,數字越高代表市場願意為其獲利付出更高價格)為 29.8 倍。這些數據顯示,市場對臺積電的評價與其預期現金流之間存在差異,反映出投資人正在權衡其成長潛力與龐大投資成本。
台灣在臺積電的製造網絡中居於核心地位,先進半導體生產集中於此,使得製造的持續性與本地基礎設施(如電力、水資源、物流)及跨境貿易條件緊密相連。同時,臺積電也積極推動在美國和日本等地的海外擴張計畫。雖然這些海外設施涉及不同的建設時程、營運成本和供應鏈要求,有助於分散製造能力,但在達到穩定營運水準前,同樣需要時間與大量資源投入。因此,臺積電的估值不僅取決於單一營收數據,而是多重變數的綜合考量。
【提醒您】
投資有賺有賠,本文僅供參考,不構成投資建議
臺積電的資本支出主要用於哪些方面?
臺積電的資本支出主要用於大規模的晶圓廠興建與先進封裝專案。這包含購買土地、廠房、生產設備以及無塵室的建設與升級。
市場如何評估臺積電的價值?
市場常用折現現金流量模型(DCF模型)來預估公司價值,該模型依賴對營收成長、營運利潤、資本支出、營運資金及折現率的假設。股價反映了投資人對AI需求、產能擴張、技術進步及資本支出轉化為實際產出的預期。
臺積電的海外擴張計畫有何影響?
臺積電正推動美國和日本等地的海外擴張計畫,這有助於分散製造能力。然而,這些海外設施涉及不同的建設時程、營運成本和供應鏈要求,在達到穩定營運水準前,同樣需要時間與大量資源投入。