
未上市櫃股票交易須報基本稅額 新竹國稅局籲主動補報免罰!
▲財政部北區國稅局新竹分局。【焦點時報/記者羅蔚舟報導】財政部北區國稅局新竹分局表示,個人交易未在證券交易所上市或未在證券商營業處所買賣的公司所發行或私募的股票、新股權利證書、股款繳納憑證及表明其權利的證書等有價證券交易所得應計入基本所得額申報納稅。但其發行或私募公司,屬中央目的事業主管機關核定
▲財政部北區國稅局新竹分局。【焦點時報/記者羅蔚舟報導】財政部北區國稅局新竹分局表示,個人交易未在證券交易所上市或未在證券商營業處所買賣的公司所發行或私募的股票、新股權利證書、股款繳納憑證及表明其權利的證書等有價證券交易所得應計入基本所得額申報納稅。但其發行或私募公司,屬中央目的事業主管機關核定
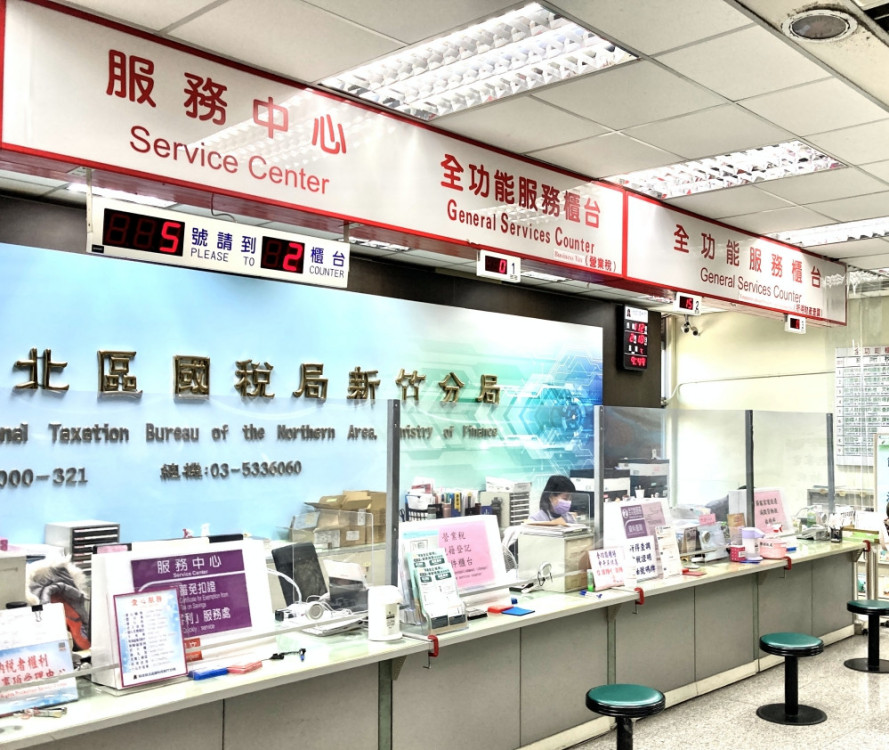
▲財政部北區國稅局新竹分局。 【勁報記者羅蔚舟/新竹報導】財政部北區國稅局新竹分局表示,個人交易未在證券交易所上市或未在證券商營業處所買賣的公司所發行或私募的股票、新股權利證書、股款繳納憑證及表明其權利的證書等有價證券交易所得應計入基本所得額申報納稅。但其發行或私募公司,屬中央目的事業主管機

文/謝曉菁 攝影/黃威彬繼承或受贈取得的房屋,日後出售時有機會減輕所得稅負擔!財政部發布最新解釋令,放寬個人出售適用舊制財產交易所得課稅的繼承、受贈及配偶贈與房屋,允許將繼承或受贈時的房屋評定現值,依消費者物價指數調整後認列為取得成本。財政部中區國稅局舉例,若繼承時房屋評定現值為10