外商企業符哪項可免扣繳20%?快看懂這條件怎麼省
【大成報記者于郁金/臺南報導】在全球化高度連結商業環境中,國內營利事業因業務需要,常委請外國營利事業提供技術、諮詢或營業流程優化等專業服務;外國營利事業派員來臺提供勞務所取得之報酬,依所得稅法第8條規定屬於中華民國來源所得,境內給付人於給付報酬時,應按20%扣繳率扣繳稅款;惟該外國營利事業所在國家或
【大成報記者于郁金/臺南報導】在全球化高度連結商業環境中,國內營利事業因業務需要,常委請外國營利事業提供技術、諮詢或營業流程優化等專業服務;外國營利事業派員來臺提供勞務所取得之報酬,依所得稅法第8條規定屬於中華民國來源所得,境內給付人於給付報酬時,應按20%扣繳率扣繳稅款;惟該外國營利事業所在國家或
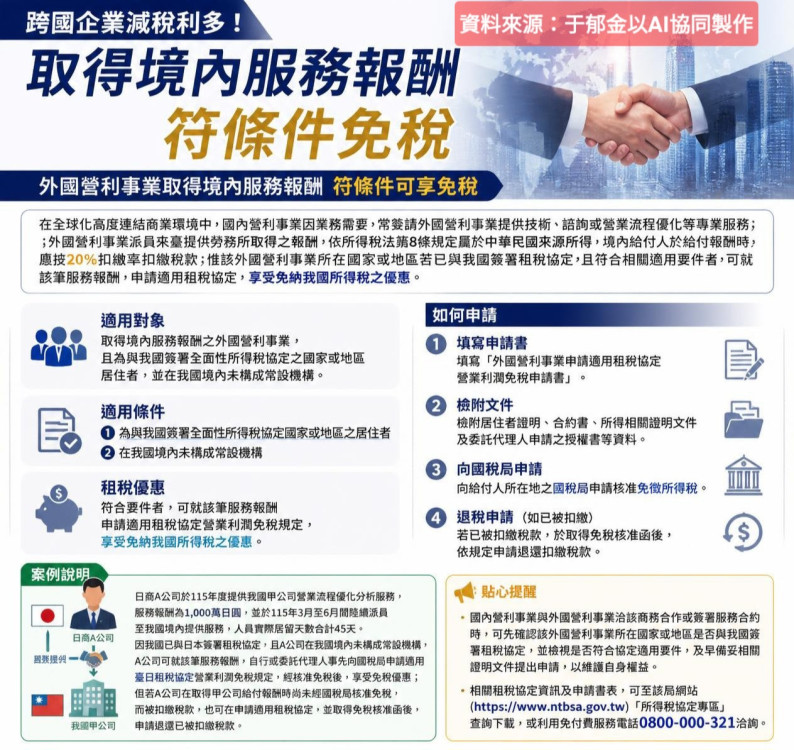
【勁報記者于郁金/臺南報導】在全球化高度連結商業環境中,國內營利事業因業務需要,常委請外國營利事業提供技術、諮詢或營業流程優化等專業服務;外國營利事業派員來臺提供勞務所取得之報酬,依所得稅法第8條規定屬於中華民國來源所得,境內給付人於給付報酬時,應按20%扣繳率扣繳稅款;惟該外國營利事業所在國家或地
商傳媒|方承業/綜合外電報導全球量化交易巨頭簡街資本(JaneStreet)目前在印度面臨嚴峻的稅務挑戰,該公司正考慮透過「相互協議程序」(MutuallyAgreedProcedure,MAP)來解決與印度稅務機關的爭議,此程序是印度與新加坡雙邊租稅協定下的爭議解決機制。

商傳媒|吳承岳/台北報導韓國大法院近期針對一起備受關注的技術轉讓稅務訴訟做出裁決,推翻了下級法院認定技術授權所得可免稅的判決,將案件發回首爾高等法院重審。此舉引發了各界對跨國技術與專有知識(know-how)轉讓稅務處理的廣泛關注,特別是如何界定無形資產的「資本資產」範疇。這起案件