同一申報戶全年海外所得合計數達新臺幣100萬元以上 應全數計入個人基本所得額申報!
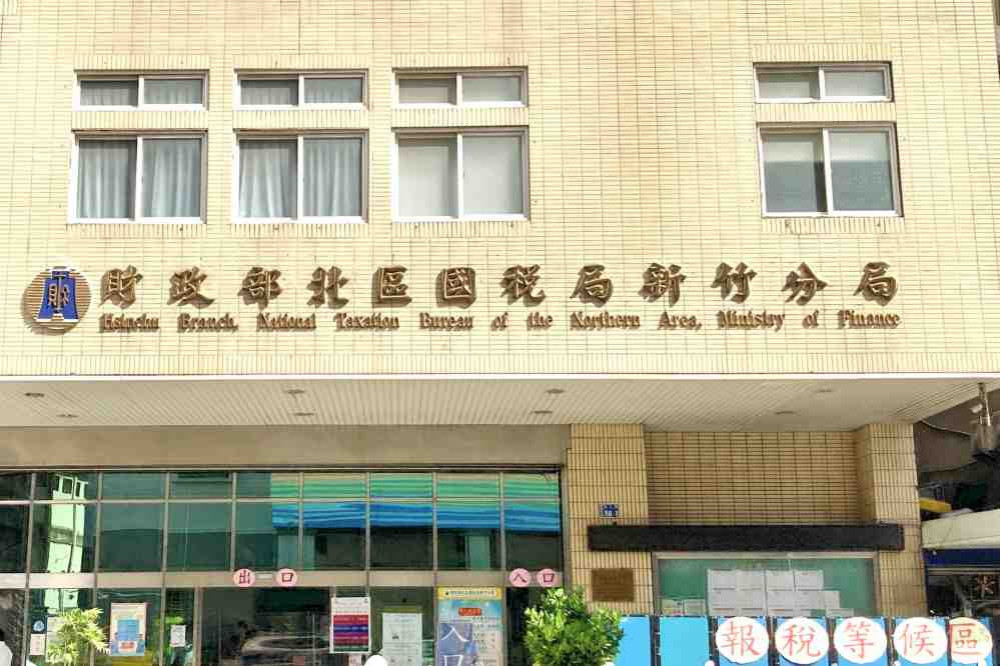
▲北區國稅局新竹分局。
【勁報記者羅蔚舟/新竹報導】
財政部北區國稅局新竹分局表示,同一申報戶之納稅義務人、配偶及受扶養親屬全年的海外所得合計數達新臺幣(下同)100萬元以上,應全數計入個人基本所得額申報,又個人基本所得額合計數超過免稅額(115年度基本所得免稅額為750萬元),應依所得基本稅額條例規定計算及繳納基本稅額。
北區國稅局新竹分局指出,個人基本所得額項目包含海外所得、特定保險給付、有價證券交易所得、非現金捐贈金額、其他經財政部公告之減免所得額或扣除額、綜合所得淨額及選擇分開計稅之股利及盈餘合計金額;同一申報戶全年海外所得合計數達新臺幣100萬元以上,應全數計入個人基本所得額申報,請注意勿重複扣除成本,以致短漏報所得額。
北區國稅局新竹分局說明,甲君112年度辦理綜合所得稅結算申報,已列報海外所得1,155萬元,惟經該分局查得甲君有源自A及B證券股份有限公司海外所得應為5,777萬元。經查係因甲君辦理結算申報時重複扣除成本,以致短報基本所得額4,622萬元。甲君海外所得應為5,777萬元加計綜合所得淨額94萬元,核定基本所得額為5,871萬元、基本稅額為1,040萬元〔(基本所得額5,871萬元-免稅額670萬元)✕20%〕,除依法補徵稅額924萬餘元外,並依規定處罰。
北區國稅局新竹分局提醒,金融機構提供之海外所得明細表,多數已扣除成本,所列金額為淨所得。請依投資單位提供之各類海外所得資料明細通知單、對帳單等,主動如實申報基本所得額,切勿重複扣除成本,避免短漏報所得。若發現有漏報所得,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動向稅捐稽徵機關補報並補繳所漏稅款,即可免除處罰。
今日匯率臺銀 11/17 23:21 牌告・即期賣出 美元32.93 日圓0.2088 人民幣4.959 歐元36.42 19 種外幣・換算工具 →
北區國稅局新竹分局表示,民眾如有任何疑問,歡迎利用國稅智慧客服「國稅小幫手」線上查詢,亦可撥打免費服務電話0800-000-321洽詢,將竭誠為您服務。(新聞稿聯絡人:綜所稅課李小姐 聯絡電話:03-5336060轉405)
海外所得多少錢以上需要計入個人基本所得額申報?
同一申報戶的全年海外所得合計數若達新臺幣100萬元以上,應全數計入個人基本所得額申報。個人基本所得額合計數若超過當年度的免稅額(115年度為750萬元),則需依所得基本稅額條例規定計算並繳納基本稅額。個人基本所得額的項目包含海外所得、特定保險給付、有價證券交易所得等。申報時應注意勿重複扣除成本,以免短漏報所得額。
申報海外所得時,為何會被補稅及處罰?
若在申報綜合所得稅時重複扣除海外所得的成本,可能導致短報基本所得額。例如,有納稅義務人因重複扣除成本,短報了4,622萬元基本所得額,最終被補徵稅額924萬餘元並處罰。
如何正確申報海外所得,避免觸法?
申報時應依據投資單位提供的各類海外所得資料明細通知單、對帳單等,主動如實申報基本所得額,切勿重複扣除成本。若發現有漏報所得,在未經檢舉或調查前,自動補報並補繳稅款,可免除處罰。