國泰投信攜手大和國泰證券辦論壇 揭台韓半導體新商機
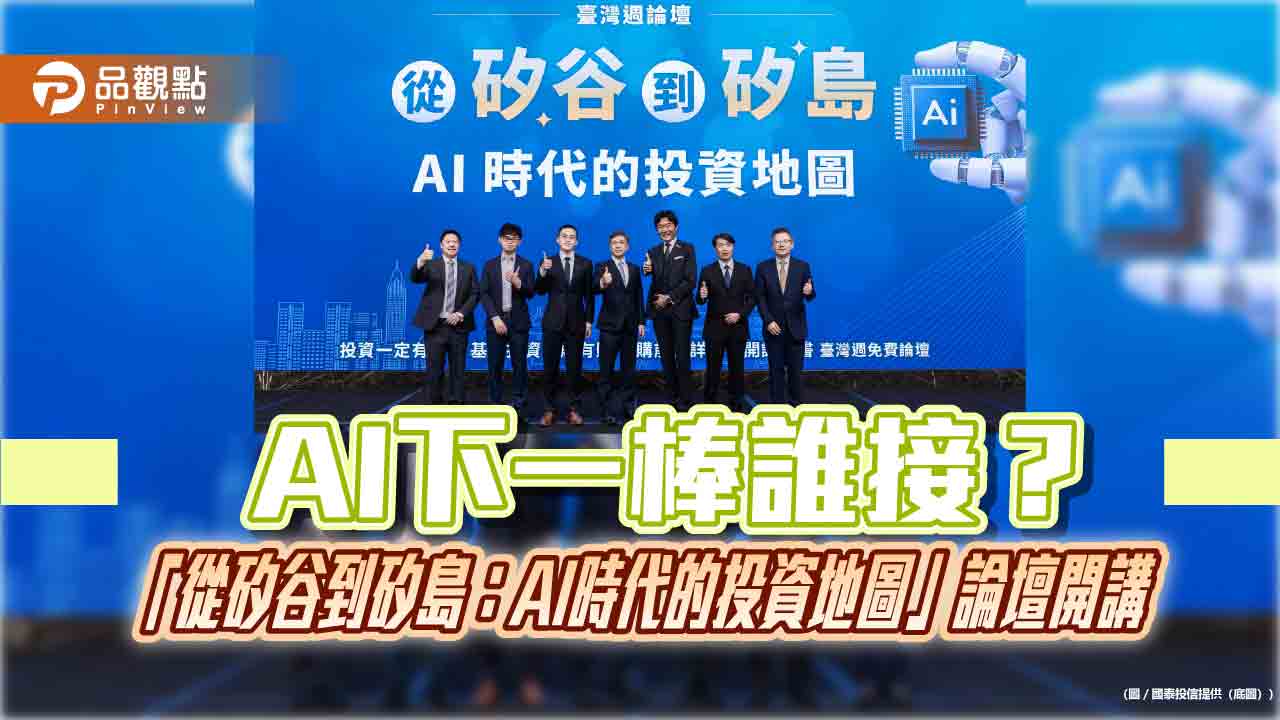
國泰投信今(4)日攜手大和國泰證券及鉅亨網,於「臺灣週」舉辦「從矽谷到矽島:AI時代的投資地圖」論壇,邀集日本大和證券、韓國科技產業專家及國泰投信研究團隊,剖析全球記憶體供需、台灣半導體升級與台韓科技市場,並帶領投資人透過國泰臺韓科技(00735)、主動國泰動能高息(00400A)等投資工具,參與AI產業下一階段的成長機會。
本次論壇由國泰投信投資長鄭立誠、日本大和證券專務執行董事鈴木直樹,以及大和國泰證券總經理光田岳史共同揭開序幕,並邀請大和韓國科技產業專家Sung Kyu Kim、國泰投信臺韓科技專家李翰林、台股半導體專家黃秋文及國泰投信基金經理人梁恩溢接力分享,從國際產業研究延伸至實際投資策略。
大和韓國科技產業專家Sung Kyu Kim指出,AI發展正從模型訓練延伸至推論、代理型AI及物理AI,記憶體已成為影響系統效能的重要環節。隨著AI晶片持續升級,HBM容量與傳輸頻寬需求同步提升;未來AI代理需要處理更長的對話脈絡、執行更複雜的任務,也將進一步推升DRAM與NAND需求。
四大科技巨頭微軟、亞馬遜、Meta及Google持續擴大AI資本支出,三星預期記憶體供應緊張延續至2028年,SK海力士的DRAM與HBM產能需求能見度更延伸至2029年。
儘管需求強勁,供給端的擴張速度卻未必跟得上。國泰投信臺韓科技專家李翰林表示,隨著晶片製程微縮逐漸逼近物理極限,摩爾定律放緩,DRAM製程升級難度提高,HBM及NAND高層數堆疊亦增加製造複雜度與擴產成本,使記憶體供需緊俏格局有望延續。韓國在記憶體產業具有領先優勢,台灣則掌握先進製程、先進封裝及AI伺服器供應鏈,兩地科技產業形成高度互補;國泰臺韓科技ETF(00735)同時布局台韓科技企業,讓投資人透過一檔ETF,參與兩地半導體產業的成長機會。
國泰投信台股半導體專家黃秋文表示,隨著AI從資料中心走向終端應用,產業需求正由GPU擴展至CPU、記憶體、通訊及電力系統,帶動台灣供應鏈持續升級。其中,先進封裝需求隨著GPU與ASIC升級而持續擴張,台積電積極增加CoWoS產能,也帶動封測設備、IC載板、廠務工程及材料等相關產業的成長機會。
黃秋文指出,除了先進製程與封裝,光通訊及電力系統也成為新成長領域。隨著AI運算叢集規模擴張,資料傳輸速度朝800G、1.6T升級,CPO等技術受到關注;AI機櫃功耗增加,也推動供電架構朝高壓直流發展。然而,產業具備成長前景,不代表所有企業都能同等受惠,未來關鍵在於規格升級能否帶動產品價值提升,以及企業是否具備技術門檻與量產能力,將需求轉化為實際獲利。隨著AI商機從少數科技龍頭擴散至更多供應鏈環節,如何辨識真正具備競爭優勢的企業,也成為投資布局的重要課題。
對於AI產業下一階段的投資策略,00400A與國泰台灣高股息基金經理人梁恩溢表示,AI長期趨勢未變,但受惠企業並非一成不變。從晶片、伺服器到先進封裝、光通訊及電源管理,產業成長動能持續轉移,投資人除了尋找產業下一棒,也應思考如何在參與成長的同時,兼顧投資組合的收益需求與風險管理。
本文由《品觀點》授權提供
國泰投信舉辦的論壇探討哪些台韓半導體新商機?
國泰投信於「臺灣週」舉辦「從矽谷到矽島:AI時代的投資地圖」論壇,聚焦探討全球記憶體供需、台灣半導體升級及台韓科技市場的投資機會。論壇指出,AI發展正從模型訓練延伸至推論、代理型AI及物理AI,記憶體(包含HBM、DRAM、NAND)已成為影響系統效能的重要環節,預期記憶體供需將持續緊張至2028年至2029年。台灣在先進製程、先進封裝及AI伺服器供應鏈具優勢,與韓國在記憶體產業的領先地位形成互補,共同參與AI產業下一階段的成長機會。
AI發展對記憶體需求有何影響?
AI發展正從模型訓練延伸至推論、代理型AI及物理AI,這使得記憶體成為影響系統效能的關鍵。隨著AI晶片持續升級,HBM容量與傳輸頻寬需求同步提升,未來AI代理需要處理更長的對話脈絡與執行更複雜的任務,也將進一步推升DRAM與NAND需求。
台灣與韓國在半導體產業的互補性為何?
韓國在記憶體產業具有領先優勢,而台灣則掌握先進製程、先進封裝及AI伺服器供應鏈。兩地科技產業的優勢互補,共同為全球AI產業的發展提供關鍵技術與產能支持。
哪些台灣供應鏈環節將受惠於AI產業升級?
隨著AI從資料中心走向終端應用,產業需求擴展至CPU、記憶體、通訊及電力系統,帶動台灣供應鏈升級。其中,先進封裝需求持續擴張,台積電增加CoWoS產能,也帶動封測設備、IC載板、廠務工程及材料等相關產業的成長機會。此外,光通訊及電力系統也成為新成長領域。