大盤重挫,矽科宏晟營收逆勢成長!10月年增72%,半導體建廠需求能撐住獲利?
圖/理財周刊MONEY WEEKLY
台股11月20日持續重挫,半導體與AI相關個股普遍承壓,但半導體建廠工程業者矽科宏晟(6725)近期公布的營運數據,呈現與市場行情不同的成長動能。公司10月合併營收達6.66億元,年增72.20%,主要受惠建廠專案持續投入。不過,營收快速成長是否能同步轉化為獲利,仍須觀察工程成本、費用及專案認列進度。
目前尚未取得矽科宏晟11月20日正式收盤價及漲停紀錄,因此不能確認原定標題所稱「逆勢漲停」。
10月營收6.66億元 年增72.20%
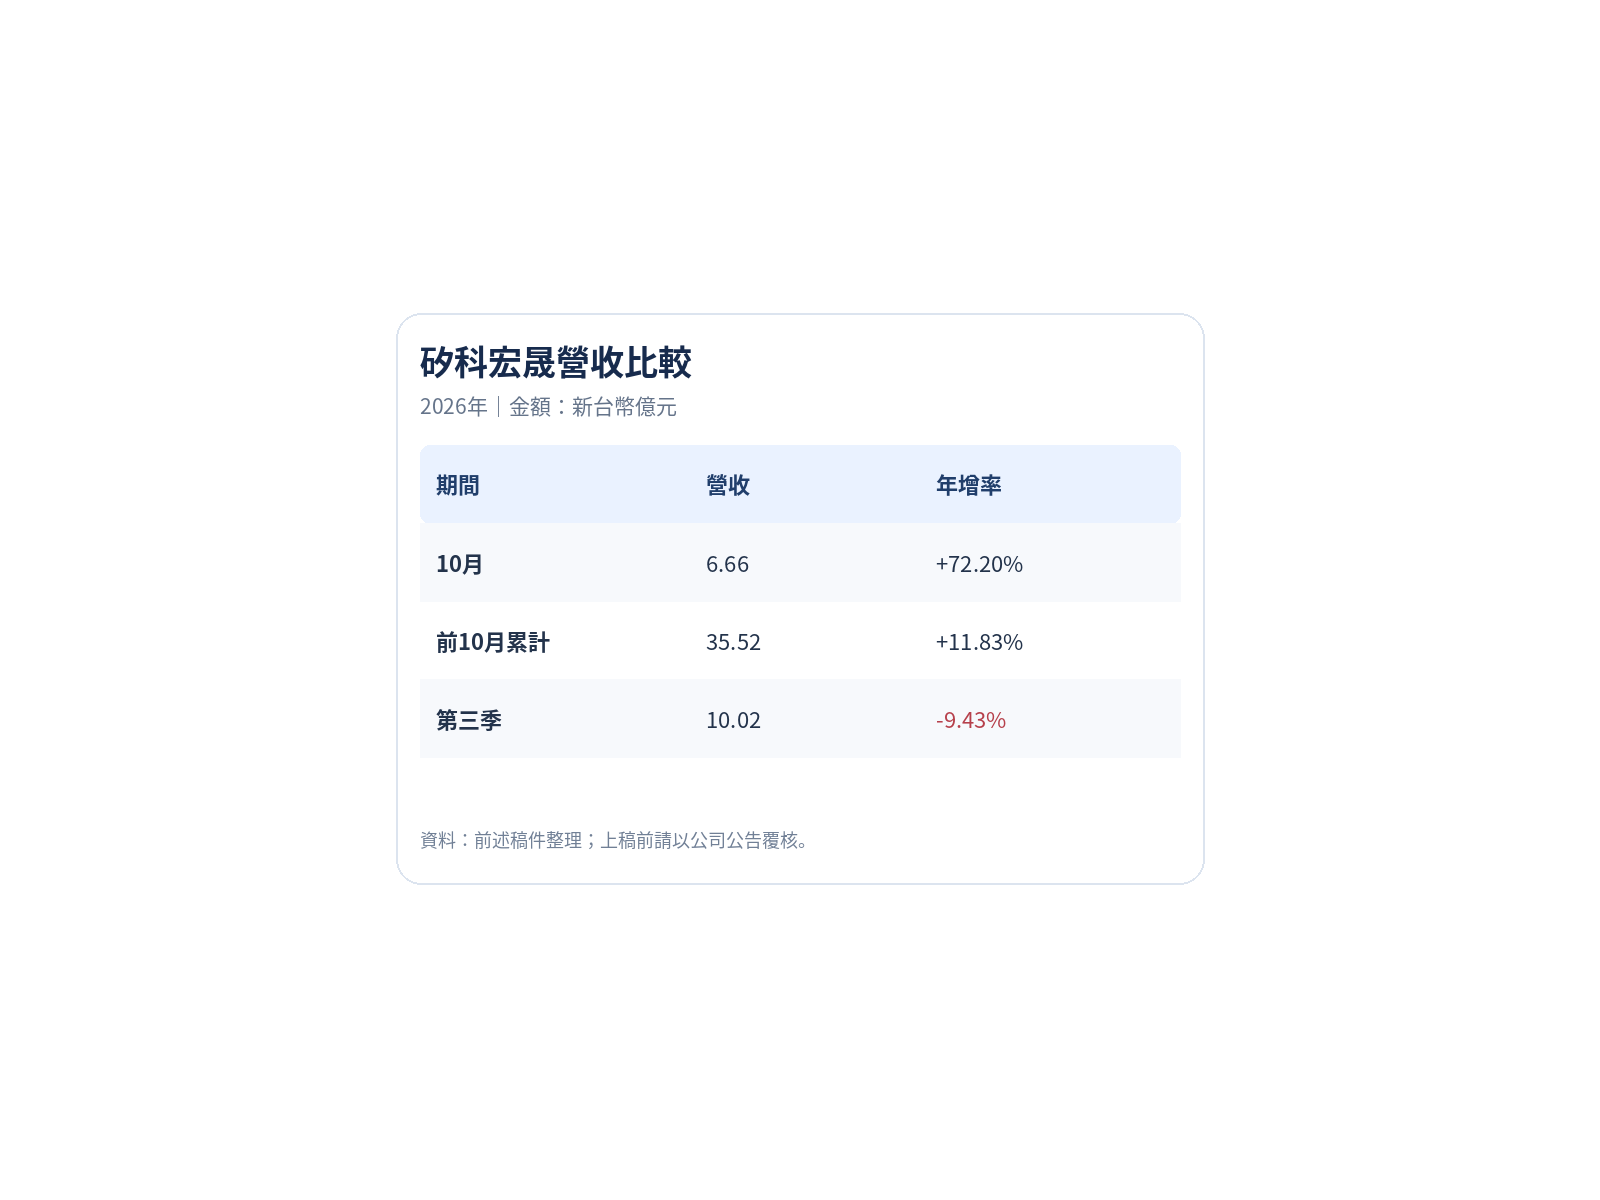
根據矽科宏晟11月10日公告,2026年10月合併營收6.6598億元,較去年同期3.8675億元增加2.7923億元,年增72.20%。公司表示,營收成長主要來自承接建廠專案,隨專案投入而增加收入。累計今年前10月營收35.52億元,較去年同期31.76億元成長11.83%。
10月單月成長幅度明顯高於前10月累計增幅,顯示近期專案認列速度加快。但工程型企業營收往往受到個別專案進度影響,單月大幅成長不一定代表後續每月都能維持相同增速。
第三季毛利率改善 EPS卻較去年同期下降
第三季營收10.02億元,較去年同期11.06億元下降約9.43%;毛利率由去年同期23.00%提升至24.96%,增加1.96個百分點。然而,營業利益由去年同期1.79億元降至1.58億元,單季EPS由4.45元下降至3.13元。
第三季營業費用約9,203萬元,較去年同期7,559萬元增加約21.7%,其中管理費用增加較為明顯。這意味著即使工程毛利結構改善,營收規模、管理費用及專案成本等因素仍可能使營業利益未同步成長。
建廠需求延續 訂單能見度仍須看正式揭露
半導體建廠涉及製程相關供應系統、廠務設施與工程整合等環節。建廠專案持續投入有助於營收認列,但不同專案的毛利率、施工進度及收款條件可能存在差異。
目前可確認的是,公司10月營收公告指出成長來自建廠專案投入;尚未取得足以確認2027年完整在手訂單、未認列合約金額或新增重大訂單的正式資料,不能僅憑10月營收年增72.20%,推論未來數年營收已獲保障。
前三季EPS 7.98元 營運成長還須看現金流
前三季累計營收28.86億元,較去年同期27.89億元小幅成長;毛利率由21.44%提升至23.60%。然而,營業利益由4.14億元降至3.79億元,EPS由8.09元小幅下降至7.98元。
工程業者除損益表,也應觀察應收帳款、合約資產、營業活動現金流及工程款收取進度。當大型專案密集執行時,營收增加未必同步帶來現金流入。
半導體設備需求能否成為資金避風港?
工程業者的營運通常取決於客戶資本支出、專案取得與施工進度,而不完全跟隨半導體終端產品的短期銷售變化,但這不代表相關股票必然具有防禦性。若半導體廠延後擴產、工程成本提高,或市場整體降低股票評價,建廠工程業者同樣可能受到影響。
矽科宏晟目前最值得觀察的,不只是10月營收年增72%,而是新案認列能否延續,以及毛利率改善能否真正反映在營業利益與現金流。
矽科宏晟10月營收為何年增72.20%?
矽科宏晟公司10月合併營收達6.66億元,年增72.20%,主要受惠於承接的建廠專案持續投入,使收入隨專案進度增加。累計今年前10月營收為35.52億元,較去年同期成長11.83%。儘管營收成長,但第三季毛利率雖有改善,單季EPS卻較去年同期下降至3.13元,主因營業費用增加,特別是管理費用。公司營運成長的關鍵,仍需觀察新案認列能否延續,以及毛利率改善是否能真正反映在營業利益與現金流。
把這個解答傳出去矽科宏晟第三季營收與獲利表現如何?
矽科宏晟第三季營收為10.02億元,較去年同期下降約9.43%。毛利率由23.00%提升至24.96%,但營業利益卻由1.79億元降至1.58億元,單季EPS也從4.45元下降至3.13元,主要受到營業費用增加的影響。
半導體建廠工程業者的營運受哪些因素影響?
半導體建廠工程業者的營運主要取決於客戶的資本支出、專案的取得與施工進度,以及工程成本與費用。即使半導體終端產品銷售短期波動,建廠工程業者的營運也不完全跟隨,但若客戶延後擴產或工程成本提高,仍可能受到影響。