房地合一重購退稅後想賣屋、出租?5年列管、戶籍例外與申請期限
房地合一重購退稅後賣屋或出租會被追繳稅款嗎?
財政部南區國稅局提醒,若房屋在取得房地合一重購退稅或扣抵後,於5年自住列管期間內出售、出租、供營業或執行業務使用,將會被追繳原退還或扣抵的稅額。此規定適用於重購後5年內移轉或改作他用,且未符合自住要件的情形。然而,若因就學、公務派駐、原所有權人死亡等特定原因遷出戶籍,但房屋實際仍供自住使用,則有例外免追繳的條件。
(媒角抵加/林承志綜合報導)換屋已拿到房地合一重購退稅,後續出售、出租仍可能被追繳原退稅款。南區國稅局10月14日提醒,重購房地有5年自住列管期間,這段時間再移轉或改作他用,原退還或扣抵的稅額將被追回。列管與重購時間相連;戶籍因特定原因遷出、房屋實際仍供自住的案件,另有免追繳條件。
關鍵資訊
- 這次提醒:財政部南區國稅局2026年10月14日說明既有重購退抵稅規定。
- 列管對象:申請並獲准房地合一重購退稅或扣抵的新自住房地。
- 主要風險:重購後5年內出售、出租、供營業或執行業務使用,以及其他不符自住要件的情形。
- 自住條件:本人、配偶或未成年子女辦竣戶籍登記並實際居住。
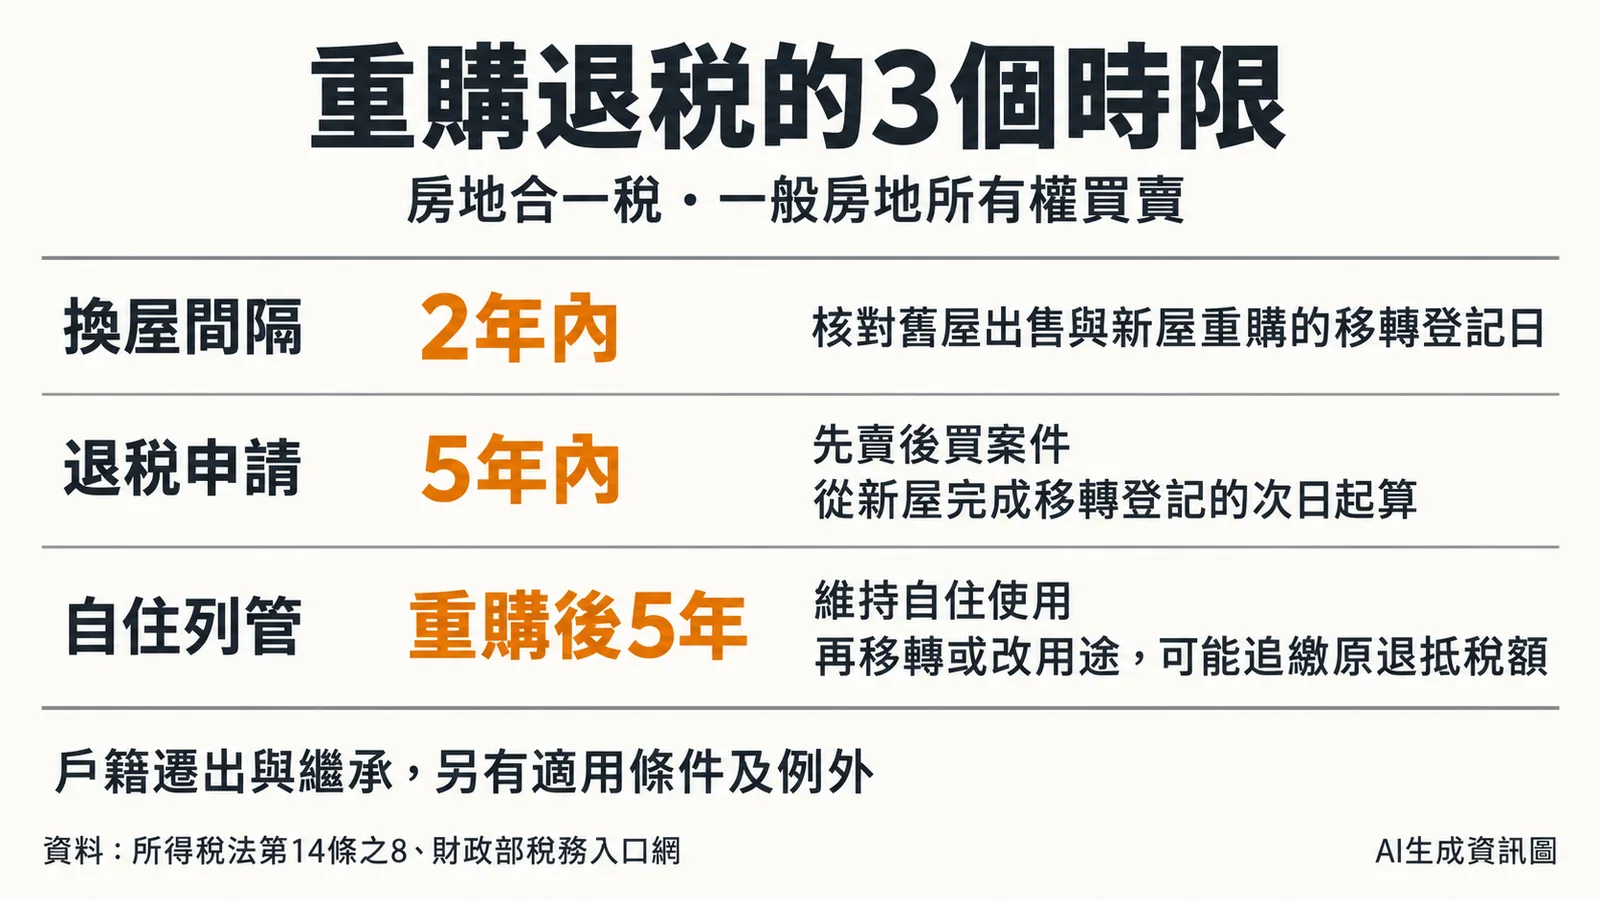
- 時限有三種:新舊房地交易相距2年內、先賣後買退稅申請5年內、重購後自住列管5年。
- 詢問窗口:原申報或核准案件的國稅局;免費服務專線0800-000-321。
2023年重購、2026年再賣,原退稅遭追回
南區國稅局在這次公告舉例,甲君於2023年3月2日重購自住房地,申請並經核定退稅,卻在2026年5月出售。該案5年列管屆日為2028年3月1日,出售發生在列管期間,因此被追繳原退還稅額。
對已核准的換屋案件,安排出售或變更用途時,可先找出新房地的重購登記日期與核定資料,核對列管屆日。法定效果是追繳原優惠稅款;所得稅法第14條之8規定,重購後5年內改作其他用途或再移轉,原扣抵或退還稅額都在追繳範圍。
出租、營業與贈與子女,都有失去優惠的風險
依房地合一課徵所得稅申報作業要點第20點,自住認定包含本人、配偶或未成年子女設籍並實際居住,且無出租、供營業或執行業務使用。只有保留戶籍、實際另作出租使用的房屋,不符合這項自住條件。
贈與子女也曾發生追繳。高雄國稅局公布的案例中,屋主2022年買屋並退稅100萬元,2024年將新屋轉贈兒子,因仍在列管期內,原退稅100萬元被追回。這筆追繳金額是先前取得的退稅款。
遷出戶籍有特定例外,仍以實際自住為條件
高雄國稅局說明,未成年子女就學需要、公務派駐國外、原所有權人死亡等原因,致戶籍遷出或未設戶籍,但房屋實際仍作自住使用者,有例外處理;出租、供營業或執行業務使用則不在這個自住前提內。該局也將繼承列為所有權移轉的例外。
準備辦理這類戶籍異動的家庭,可把遷出原因、屋內實際居住情形與原核准退抵稅資料一併提供國稅局,確認個案適用。因工作地點改變而規劃搬家、出租的案件,實際用途也是核對重點。
換屋2年、申請5年與列管5年,各管不同的事
依財政部稅務入口網重購問答,先買後賣與先賣後買都可適用,新舊自住房地交易時間相距要在2年內,以完成移轉登記日或房屋使用權交易日認定;舊房地出售前1年內,另有無出租、營業或執行業務使用的條件。
先賣後買者,退稅申請期限從新房地完成移轉登記或房屋使用權交易的次日起算5年。先買後賣者,則在申報出售舊房地的房地合一稅時,按重購價額占出售價額的比率計算扣抵,以應納稅額為上限。前兩項分別處理換屋間隔與申請方式;取得優惠後,新屋還有重購後5年的自住列管。
申請與確認列管,先備妥日期、價款及自住證明
我的E政府重購退稅申辦頁列有先賣後買案件的申請資料,包括重購退稅申請書、新舊房地契約、價款收付證明、所有權資料,以及戶籍與足以證明自住事實的文件,可連至線上申辦服務。
已核准、現在打算賣屋或出租的人,詢問時可先提供核准退稅或扣抵資料、重購登記日、預計異動日期與用途。若同時申請過土地增值稅重購退稅,可另向地方稅稽徵機關核對該稅目的列管;房地合一所得稅案件由國稅局處理。
資料來源與更新紀錄
- 財政部南區國稅局:房地合一重購退抵稅後,5年內不得再移轉或移作他用,2026年10月14日發布及更新;2023年重購、2026年出售的列管案例。
- 所得稅法第14條之8、房地合一課徵所得稅申報作業要點第20點,2026年10月15日查閱。
- 高雄國稅局:重購自住房地後5年內再行移轉者,將追繳房地合一稅額,頁面更新2025年11月13日;移轉、戶籍例外及贈與子女案例。
- 稅務入口網重購自住房地扣抵稅額問答、我的E政府申辦頁,2026年10月15日查閱;時限、文件與申請方式。
- 更新紀錄:2026年10月15日依10月14日公告整理,補入現行法條、官方申辦資訊及戶籍例外。公告為既有規定提醒。
三個期限分別從哪個事件判斷
| 期限 | 適用事項 | 核對方式 |
| 2年 | 出售舊屋與重購新屋的間隔 | 比對兩筆移轉登記日或房屋使用權交易日 |
| 5年申請期限 | 先賣後買的退稅申請 | 新屋完成移轉登記或房屋使用權交易的次日起算 |
| 重購後5年列管 | 新屋維持自住、移轉及用途限制 | 依重購時間核對屆日;南區國稅局案例為2023年3月2日至2028年3月1日 |
資料來源:所得稅法第14條之8、稅務入口網及南區國稅局10月14日公告。
房地合一重購退稅的5年列管期間如何計算?
5年列管期間與重購時間相連。若為先買後賣,退稅申請期限從新房地完成移轉登記的次日起算5年;若為先賣後買,則在出售舊房地時申報房地合一稅時計算扣抵。取得優惠後,新屋還有重購後5年的自住列管期。
哪些情況下,即使戶籍遷出,房屋仍可能符合自住條件免追繳稅款?
若因未成年子女就學需要、公務派駐國外、原所有權人死亡等原因致戶籍遷出或未設戶籍,但房屋實際仍作自住使用者,則有例外處理。但若房屋有出租、供營業或執行業務使用,則不符合自住前提。
申請房地合一重購退稅需要準備哪些資料?
申請資料包括重購退稅申請書、新舊房地契約、價款收付證明、所有權資料,以及戶籍與足以證明自住事實的文件。若已核准並打算賣屋或出租,需提供核准退稅或扣抵資料、重購登記日、預計異動日期與用途等資訊。