換屋族注意!買新賣新一文看懂房地合一重購退稅誤區
【大成報記者于郁金/臺南報導】財政部南區國稅局表示,個人房地合一所得稅重購租稅優惠,無論是「先買後賣」或「先賣後買」,只要符合所得稅法第14條之8規定者,均可申請按重購價額占出售價額之比例退還或扣抵已繳納之房地合一所得稅。
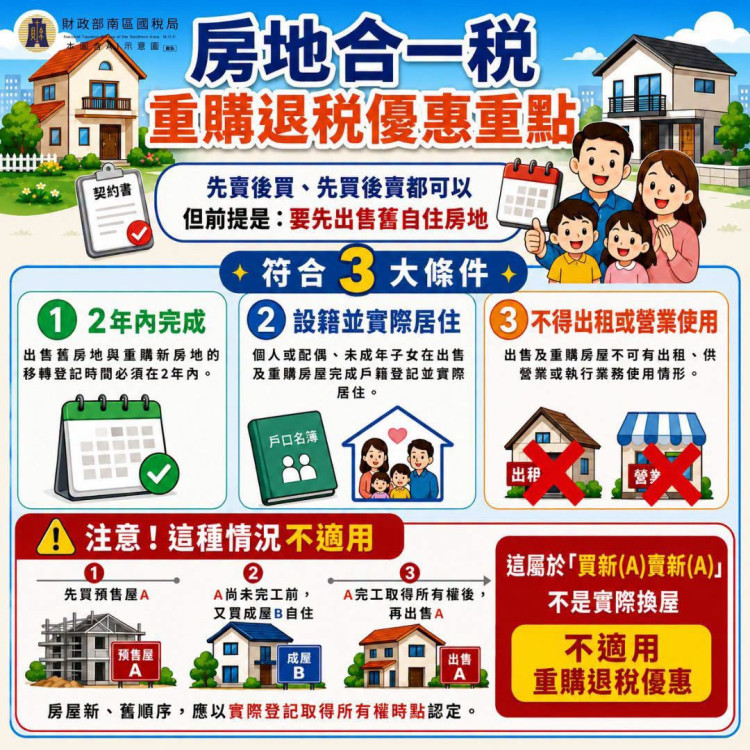
國稅局說明,房地合一所得稅重購租稅優惠係以出售舊自住房地為前提,且須同時符合3個條件:(1)個人或配偶、未成年子女須在出售及重購房屋完成戶籍登記並實際居住;(2)出售與重購之房屋均不可有出租、供營業或執行業務使用;(3)出售與重購新舊房地移轉登記時間須在2年內。
南區國稅局進一步說明,個人先後簽約購買不同房地,應以房屋實際登記取得所有權時點認定新、舊屋順序,如果購買預售屋(A屋),在尚未完工交屋前,又購買另一戶成屋(B屋)自住,等預售屋A屋完工取得所有權後出售A屋,這種保留先取得所有權並自住之B屋,再出售後來登記取得所有權的A屋,屬於「買新(A)賣新(A)」情形,並非真正的換舊屋行為,與重購租稅優惠係為避免因課稅影響民眾換屋能力之立法目的未合,不適用重購退稅優惠。
南區國稅局提醒,民眾規劃換屋時,應留意新、舊房地之取得所有權時間、實際居住情形及買賣順序,尤其購買預售屋須於交屋後辦理所有權登記日為取得日,更應審慎確認是否符合重購退稅規定,以維護自身權益;如有任何疑問,可撥打免費服務電話0800-000-321洽詢。(首頁照片南區國稅局提供)
房地合一稅重購退稅有哪些規定與注意事項?
個人申請房地合一所得稅重購租稅優惠,無論是「先買後賣」或「先賣後買」,需符合所得稅法第14條之8規定,並同時滿足三大條件:房屋須完成戶籍登記並實際居住、房屋不得有出租或供營業使用,以及新舊房地移轉登記時間須在2年內。若購買預售屋後再購買成屋,並在預售屋完工取得所有權後出售該預售屋,此情況屬於「買新賣新」,不適用重購退稅優惠,因為其立法目的旨在避免課稅影響民眾換屋能力。民眾規劃換屋時,應審慎確認新舊房地取得所有權時間、實際居住情形及買賣順序,以維護自身權益。
房地合一稅重購退稅的適用對象是誰?
適用對象為個人,且需符合所得稅法第14條之8規定。申請時,個人或其配偶、未成年子女須在出售及重購房屋完成戶籍登記並實際居住,且房屋不得有出租、供營業或執行業務使用。
購買預售屋換屋時,如何判斷是否適用重購退稅?
購買預售屋換屋時,應以房屋實際登記取得所有權的時點認定新、舊屋順序。若先購買預售屋(A屋)並在取得所有權後出售,又購買另一戶成屋(B屋)自住,此情況屬於「買新賣新」,不適用重購退稅優惠。真正的換屋行為應是出售舊屋後再購買新屋。
如何申請房地合一稅重購退稅?
符合規定的民眾,可按重購價額占出售價額之比例,申請退還或扣抵已繳納之房地合一所得稅。如有疑問,可撥打免費服務電話0800-000-321洽詢南區國稅局。