申請房地合一換屋退稅 新竹國稅局提醒辦妥戶籍且必須具備實際居住事實
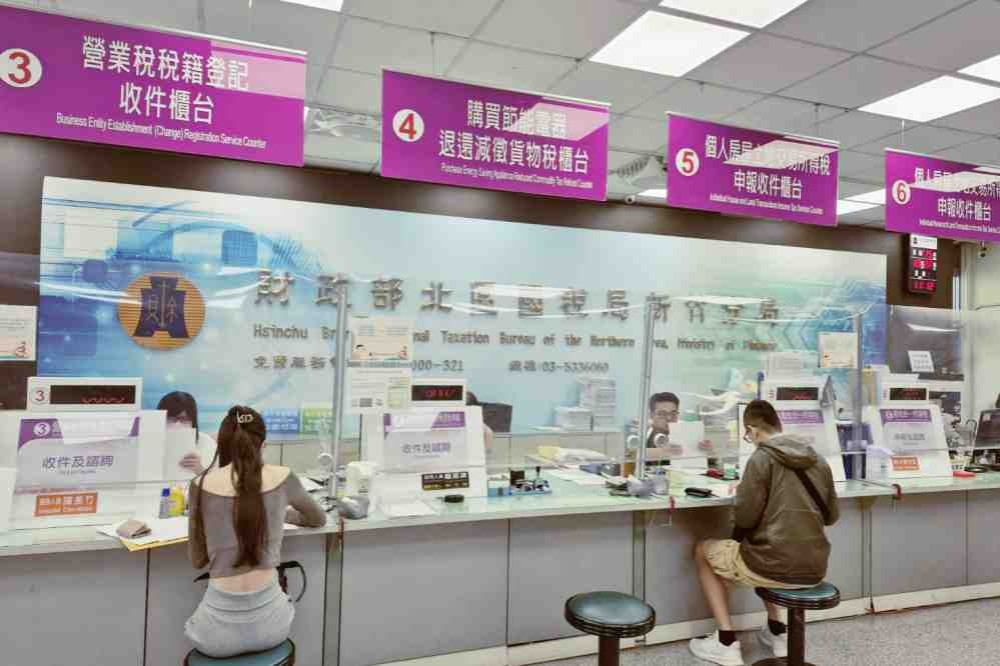
▲財政部北區國稅局新竹分局。
【勁報記者羅蔚舟/新竹報導】
財政部北區國稅局新竹分局表示,民眾出售105年1月1日以後取得的自住房屋、土地,嗣2年內購買自住房屋、土地,申請按所得稅法第14條之8規定重購退稅者,本人或其配偶、未成年子女應於該出售及購買的房屋辦竣戶籍登記並居住,且該出售及購買的房屋無出租、供營業或執行業務使用,方符合重購退稅有關自住房屋、土地之規定。
北區國稅局新竹分局舉例說明,甲君111年6月27日買賣取得新竹市A房地,嗣將A 房地出售並於113年8月6日完成所有權移轉登記,自行申報並繳納個人房地合一所得稅110萬餘元。甲君又於114年8月15日再購買新竹市B房地,向該分局申請退還已繳稅款,經該分局調查,甲君戶籍於113年5月17日始遷入A 房地,隨即於三日後委託仲介公司銷售,且A房地郵件紀錄及自來水費等繳納情形皆顯示為他人,且甲君綜合所得稅結算申報留存戶籍及通訊地址均非A屋,尚難認定A房地有供甲君家庭日常生活而實際居住使用之客觀情事,故以甲君於A房地無居住事實,否准房地合一重購退稅申請。
北區國稅局新竹分局提醒,民眾依所得稅法第14條之8規定申請重購退稅,倘於出售及購買的房屋辦竣戶籍登記,惟無實際居住事實,將不符合自住房屋、土地之規定!如有相關疑問,可撥打免費服務電話0800-000-321或洽所轄分局、稽徵所及服務處諮詢。(新聞稿聯絡人:綜所稅課黃小姐 連絡電話:03-5336060轉402)
申請房地合一換屋退稅需要符合哪些條件?
申請房地合一換屋退稅,必須符合房屋、土地於出售及購買後,本人或配偶、未成年子女皆已辦妥戶籍登記並實際居住,且該房屋、土地不得有出租、供營業或執行業務使用。新竹國稅局舉例說明,若僅辦妥戶籍登記但無實際居住事實,將不符合自住房屋、土地的規定,進而無法申請退稅。
房地合一換屋退稅的適用期間為何?
民眾出售於2016年1月1日以後取得的自住房屋、土地,並在2年內購買自住房屋、土地,才符合申請重購退稅的資格。
如何判斷是否符合「實際居住」的要件?
判斷是否符合實際居住事實,會審查戶籍登記、房屋的郵件紀錄、水電費繳納情形,以及綜合所得稅申報的戶籍及通訊地址等客觀事證,以確認房屋是否供家庭日常生活使用。