紡織業大豐收 聚陽股價逆勢抗跌
圖/理財周刊MONEY WEEKLY
紡織成衣產業近期亮點在於去庫存逐步告一段落,運動與機能服飾需求回溫,品牌客戶庫存偏低,帶來補貨機會。不過,地緣政治、油價與通膨仍使品牌下單偏謹慎,長單轉短單、急單增加。能快速調度產能、承接追加訂單的供應商較有優勢;另一方面,品牌也更重視產品組合、供應鏈彈性與高附加價值品項。聚陽第三季短單增加、運動服飾比重上升,正反映這些變化。
聚陽核心業務是為國際品牌及通路商提供成衣製造與供應鏈服務,產品涵蓋運動、休閒及機能服飾。當前發展重點包括提高運動服飾與高單價產品比重、爭取毛利較佳的短單急單,以及擴充海外產能。第三季運動服飾約占營收56%;公司也表示,新廠初期設備、人力投入會增加費用,但目標是支援後續接單與成長。第四季產品組合預計更偏向運動服飾,若出貨與產能效率配合,將有助獲利延續成長。
獲利方面,聚陽2026年前三季EPS為11.62元,較去年同期增加;其中第三季EPS為3.97元,營收年增6.7%,毛利率24.87%,年增2.46個百分點,顯示產品組合改善使本業獲利增幅高於營收。
市場資料顯示,法人對2026年EPS平均預估約15.5元,代表第四季仍須貢獻約3.9元;若短單、運動服飾出貨及毛利率維持,公司全年獲利有望高於去年,但仍受成本、匯率與出貨時程影響。
法人評價與明年展望偏正向但不一致。市場共識預估2027年EPS約16.9元,年增約9%;部分法人看好低庫存帶來補貨、運動機能品需求及毛利率擴張,也有較保守估值反映地緣風險、通膨與品牌下單不確定性。聚陽自身對明年持審慎樂觀看法,認為訂單穩健度可優於今年,但尚未看到品牌大規模補庫存。因此,明年成長仍仰賴需求回升與接單能見度改善,不宜將法人預估視為保證。
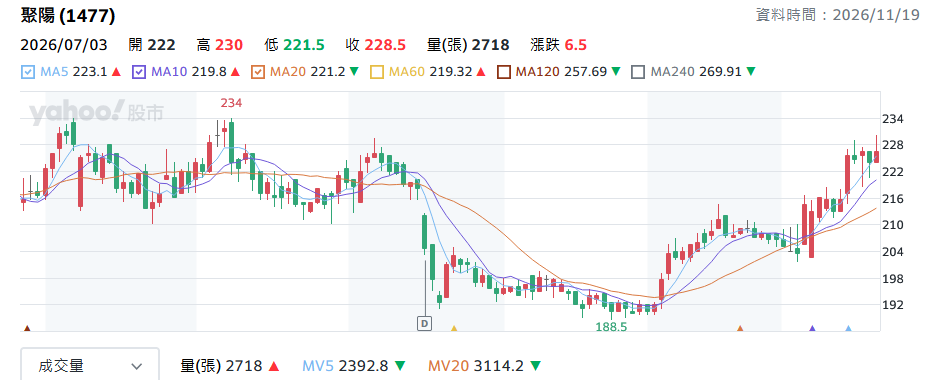
以11月中旬約224至227元股價、近四季EPS約15.14元估算,本益比約14.8至15倍;對照2026年EPS共識15.48元,預估本益比約14.5倍。法人平均目標價約257元,區間約210至332元,顯示估值分歧仍大。
操作上,目前估值接近15倍、產業處於復甦觀察期,可分批布局並追蹤每月營收、運動服飾比重、毛利率及2027年訂單;若股價已接近法人平均目標價,宜留意獲利了結與評價修正風險。若客戶補庫存延後、成本再升或新廠效率不如預期,應下修成長假設。
 圖/理財周刊MONEY WEEKLY