買電動車更省時!116年起「具結免稅」新制上路
電動車具結免稅新制何時上路,對購車者有何影響?
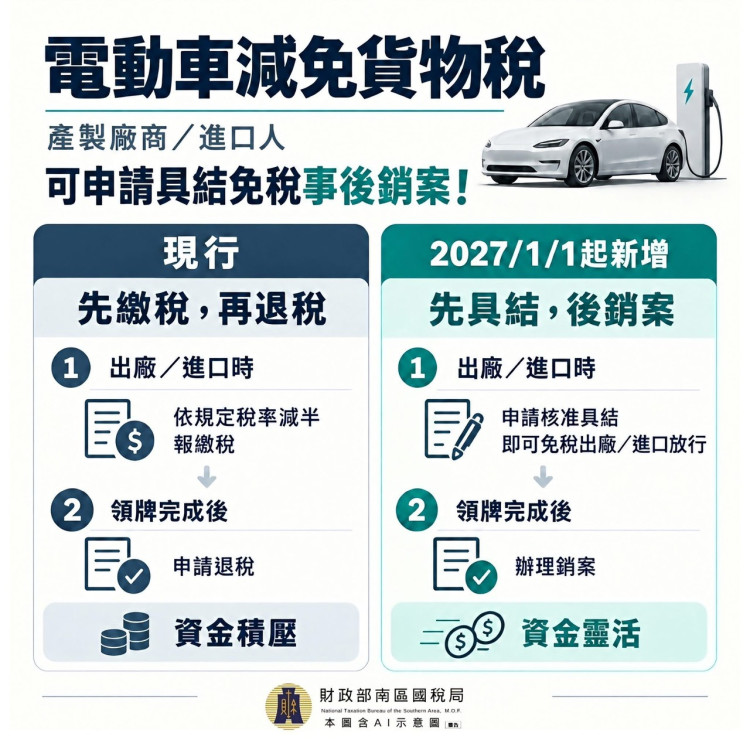
自116年1月1日起,電動車輛將實施「具結免稅」新制,取代原有的「先徵後退」貨物稅課徵方式。此新制允許電動車輛的產製廠商或進口人,在車輛出廠或進口前,即可申請核准適用具結免稅,待完成牌照登記後再辦理銷案。這將大幅減輕廠商在貨物稅上的資金積壓壓力,並降低稽徵機關的作業負擔。例如,進口完稅價格200萬元的電動小客車,在新制下實際負擔的貨物稅將從原先的9萬元降至9萬元,減輕了納稅義務人的資金壓力。
【勁報記者于郁金/臺南報導】為減輕完全以電能為動力之電動車輛(下稱電動車輛)產製廠商或進口人先徵貨物稅後退稅之資金積壓壓力及稅捐稽徵機關作業負荷。南區國稅局表示,財政部於115年8月18日修正發布貨物稅稽徵規則第54條之1、第54條之2及第59條之1條文,增訂產製廠商或進口人於電動車輛出廠或進口前,得分別向所在地國稅局或進口地海關申請核准適用具結免稅出廠或進口放行,俟完成申領牌照登記後,再辦理銷案(下稱具結免稅事後銷案),並定自116年1月1日施行。
財政部南區國稅局說明,現行電動車輛依貨物稅條例第12條第4項及第12條之3第2項規定減免徵貨物稅,實務作業係由產製廠商或進口人於電動車輛產製出廠或進口時,先依規定稅率減半報繳貨物稅,俟消費者購買並完成申領牌照登記後,再申請退還貨物稅,採「先徵後退」方式辦理;此作業方式不僅造成廠商資金積壓,也增加國稅局及海關徵收、審理與退稅等稽徵成本,透過本次修正,改採具結免稅事後銷案作業方式,可大幅減輕廠商依從成本。
南區國稅局舉例說明,以進口完稅價格200萬元、馬力208.8HP(汽缸排氣量在2,001cc以上)之電動小客車為例,依原作業規定進口時須先按30%稅率減半繳納30萬元貨物稅(=200萬元×15%),俟消費者購買該車輛並完成申領牌照登記後,進口人始可向進口地海關申請退還21萬元貨物稅(按貨物稅條例第12條之3第2項但書規定,電動小客車免徵金額以完稅價格140萬元計算之稅額為限,超過部分不予免徵,故退還140萬元×15%之貨物稅),實際負擔9萬元貨物稅(=30萬元-21萬元);貨物稅稽徵規則修正後,經核准適用具結免稅事後銷案之業者,進口前開電動車輛僅須繳納9萬元貨物稅[=(200萬元-140萬元)×15%],大幅減輕納稅義務人資金積壓負擔。
南區國稅局表示,適用具結免稅事後銷案之產製廠商或進口人,應於電動車輛出廠或進口放行之次月1日起算1年內,完成申領牌照登記,並向主管稽徵機關或進口地海關辦理銷案,如無法於規定期限內辦理銷案者,應申請延期銷案或先行補繳貨物稅,否則將遭補徵貨物稅並取消適用具結免稅事後銷案資格;業者如有相關疑義,可洽所在地國稅局或進口地海關詢問,或撥打國稅局免費服務電話0800-000-321洽詢。(首頁照片南區國稅局提供)
電動車具結免稅新制如何運作?
新制改採「具結免稅事後銷案」作業方式。廠商或進口人可在電動車輛出廠或進口前,向國稅局或海關申請核准適用,待車輛完成牌照登記後,再向主管機關辦理銷案,以減輕資金積壓。
具結免稅新制對電動車廠商有何好處?
此新制能有效減輕電動車輛產製廠商或進口人,在貨物稅上的資金積壓壓力,同時也降低了稅捐稽徵機關的作業負荷,提升了行政效率。
廠商未依規定辦理銷案會有什麼後果?
若廠商或進口人未能在規定期限內完成銷案,將面臨補徵貨物稅的處罰,並可能被取消適用具結免稅事後銷案的資格。