先簽預售屋、交屋後賣掉能退稅?房地合一重購優惠看登記順序
預售屋簽約後賣掉,如何適用房地合一重購優惠?
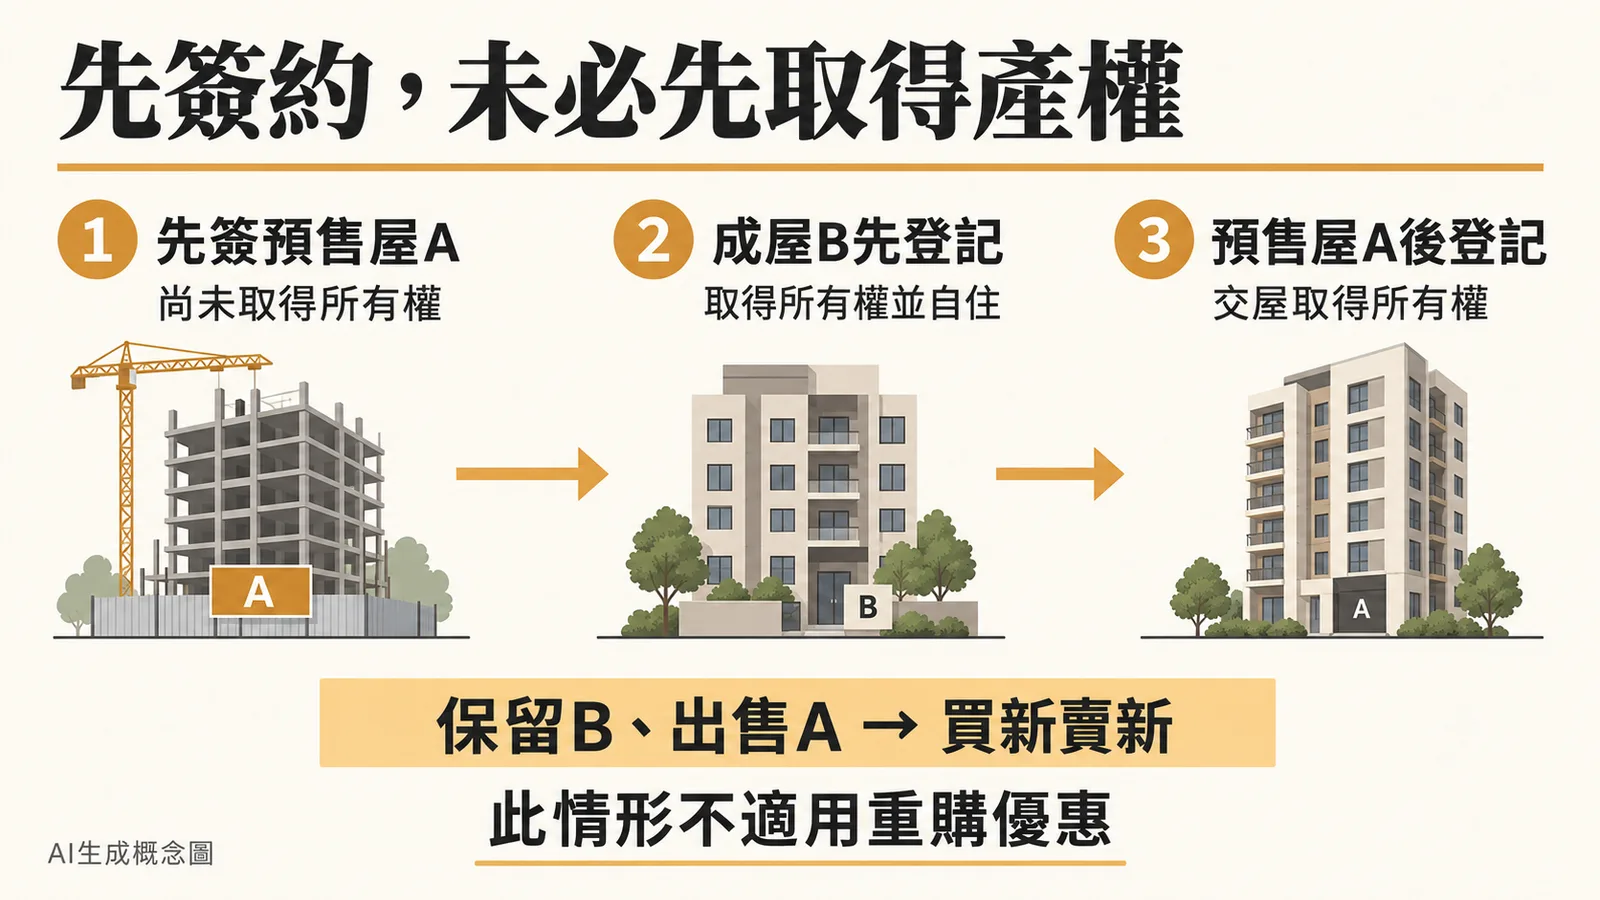
預售屋簽約日不等於取得所有權日,認定新舊屋的關鍵在於實際取得所有權的登記時間。若先取得成屋自住,之後才取得預售屋所有權並出售,且保留原成屋,則屬於「買新賣新」,不適用房地合一重購優惠。換屋族需確認兩戶實際登記取得所有權的順序,並符合出售舊屋與重購新屋在2年內完成移轉登記、以及設籍與實際居住等條件,才能申請相關稅務優惠。
(媒角抵加/林承志綜合報導)先簽預售屋合約,不代表這戶就是重購退稅認定的「舊屋」。財政部南區國稅局10月14日公告指出,若先取得另一戶成屋自住,之後才取得預售屋所有權並出售,保留原成屋,屬於「買新賣新」,不適用房地合一重購優惠。換屋族確認能否退稅,第一步是排出兩戶實際登記取得所有權的順序,再核對自住條件與買賣期限。
關鍵資訊
- 認定關鍵:新舊屋依實際取得所有權的登記時間排序,預售屋簽約日不等於取得日。
- 交易期限:出售舊自住房地與重購新自住房地的移轉登記時間相隔在2年內,先買後賣、先賣後買均有適用方式。
- 辦理方式:先買後賣於房地合一所得稅申報時扣抵;先賣後買則申請退還已繳稅款。
- 適用稅目:房地合一所得稅重購優惠。
預售屋先簽約,為何仍可能被認定為「新屋」?
南區國稅局舉例,民眾先簽約買預售屋A,尚未完工交屋時,又買成屋B並自住。B先登記取得所有權,A則等完工後才取得所有權。
若最後賣掉A、繼續保留B,出售的就是較晚取得的A屋。該局認為,這種情形沒有出售原先取得並自住的舊屋B,屬於「買新賣新」,不符合重購優惠的換屋目的。
因此,預售屋買方盤點換屋順序時,可先從兩戶的產權資料確認取得日期,再列出預計出售哪一戶;單看簽約先後,可能把新舊屋順序排反。
兩年內買賣之外,還有設籍與實際居住條件
依財政部稅務入口網1812問答,個人、配偶或未成年子女,要在出售及重購的自住房屋辦妥戶籍登記並居住;舊屋出售前1年內,也不得出租、供營業或執行業務使用。
設籍與實際居住是同時要核對的條件。申請資料除了新舊屋戶口名簿影本,也包括能證明自住事實的文件。
先買後賣用扣抵,先賣後買申請退稅
《所得稅法》第14條之8將兩種換屋順序分開處理:先購買新自住房地,在完成移轉登記日起2年內出售其他舊自住房地者,於辦理房地合一所得稅申報時,計算可扣抵稅額。
先出售舊自住房地者,則在出售完成移轉登記日起2年內重購,並可於新屋完成移轉登記的次日起5年內,申請退還原先已繳稅款。「2年內完成換屋」與「5年內提出退稅申請」是兩個不同期限。
優惠金額按重購價額占出售價額的比率計算,並以原應納或已繳稅額為上限。以符合全部條件的假設案例而言,舊屋賣新台幣1,000萬元、新屋買800萬元,原房地合一稅額100萬元,按80%計算的扣抵或退稅金額為80萬元。
領到退稅後,新屋還有五年用途管制
依《所得稅法》第14條之8,重購房地在重購後5年內改作其他用途或再行移轉,原扣抵或退還的稅額會被追繳。稅務入口網列出的情形包括未設籍並居住、出租、供營業或執行業務使用。
準備申請時,可先備齊新舊屋買賣契約、收付款證明、所有權狀、戶口名簿影本,以及自住事實證明。換屋涉及預售屋交屋先後,或準備將新屋出租、轉讓者,可帶著兩戶登記日期及使用情形,撥打國稅免付費電話0800-000-321確認適用結果與後續稅負。
資料來源與更新紀錄
- 財政部南區國稅局:「房屋買新賣新」不適用房地合一重購租稅優惠,2026年10月14日發布。
- 財政部主管法規共用系統:《所得稅法》第14條之8,2026年10月15日查閱。
- 財政部稅務入口網:1812重購自住房地扣抵稅額及證明文件,2025年3月14日更新,2026年10月15日查閱。
- 更新紀錄:2026年10月15日完成初稿,整理所有權登記順序、申請期限、計算示例與重購後用途管制。
房地合一重購優惠的交易期限是多久?
出售舊自住房地與重購新自住房地的移轉登記時間,必須相隔在2年內。先買後賣或先賣後買都有適用的方式,但需注意設籍與實際居住的要求。
如何申請房地合一重購優惠?
若採取「先買後賣」,可在辦理房地合一所得稅申報時申請扣抵稅額;若採取「先賣後買」,則可在新屋完成移轉登記的次日起5年內,申請退還已繳納的稅款。
領到重購優惠退稅後,新屋有使用限制嗎?
是的,重購的房地在取得後5年內,若改作其他用途或再行移轉,例如出租、供營業或執行業務使用,原先扣抵或退還的稅額將會被追繳。