全球81.8%新船訂單流向大陸 LNG船排至2031年
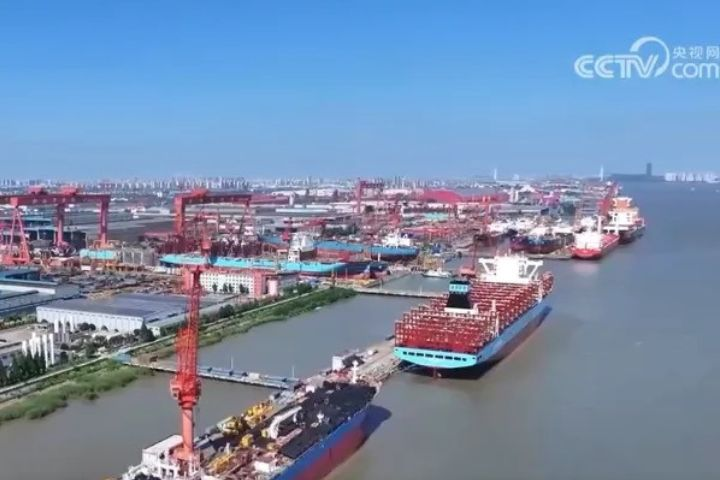
大陸工業和資訊化部公布2026年前9個月船舶工業統計數據,造船完工量、新接訂單量及手持訂單量三大指標,全球市占率分別達63.6%、81.8%及72.4%,持續居全球第一。其中,新接訂單年增163.2%,意味著全球每10份新船訂單,就有超過8份流向中國大陸。
根據大陸官方統計資料,2026年1至9月,造船完工量達5,805萬載重噸,年增50.7%;新接訂單量達1億7,529萬載重噸,年增163.2%;截至9月底,手持訂單量則達3億9,913萬載重噸,年增64.8%。
從全球市占率來看,中國造船完工量、新接訂單量及手持訂單量分別占全球63.6%、81.8%及72.4%,三大指標均居世界第一。其中,新接訂單成長幅度最為顯著,反映國際船東對中國船廠的訂造需求持續增加。
除了整體造船量持續擴大,大陸船廠在散裝貨輪、貨櫃船及油輪等主流船型市場也具有高度競爭力。相關船型的新接訂單市占率均超過80%,大型油輪訂單占比則達85.5%。
24艘LNG新船訂單排至2031年
在高技術船舶領域,大型液化天然氣運輸船成為大陸造船業爭取國際訂單的重要指標。LNG必須在極低溫環境下儲存與運輸,船舶設計、貨艙隔熱、低溫材料、密封系統及安全管理均有高度技術要求,建造難度與一般商用船舶不同。滬東中華取得24艘、容量達27.1萬立方公尺的超大型LNG運輸船訂單,相關船舶的交付期已排至2031年。

巨輪建造牽動200多家供應商
大陸造船業的競爭力,也反映在龐大的供應鏈整合能力。以2萬4,000箱級超大型貨櫃船為例,船長接近400公尺,甲板面積相當可觀,建造一艘船需要大量鋼材,以及數以千萬計的零組件,涉及鋼鐵、電機、機械、電子設備及船舶系統等不同產業。
建造這類大型貨櫃船,單艘鋼材用量約5萬噸,並需串聯200多家配套供應商。從原料、船體加工、設備製造到整合測試,任何一個環節出現延誤,都可能影響整體交船進度。
因此,船舶製造不只是單一船廠的競爭,更是整體工業體系、零組件供應、工程管理及生產效率的較量。當船廠能夠整合大量供應商,並在品質與安全規範下維持穩定交付,就更有機會爭取大型國際船東的長期訂單。
造船低碳轉型已成全球新戰場
除了產能與交船速度,船舶減碳也逐漸成為全球造船市場的競爭焦點。
大陸工業和資訊化部統計資料顯示,2026年前9個月,新接綠色動力船舶訂單的國際市場占有率達74.1%,較今年上半年提高5.7個百分點,顯示中國船廠在相關市場的接單表現持續提升。
在國際航運減碳趨勢下,船東除了考量建造成本、載運效率與交付時程,也愈來愈重視船舶的燃料選擇及能源效率。液化天然氣、甲醇,以及氨等替代燃料,均成為船舶動力技術發展的方向之一。未來船廠能否持續提升動力系統、關鍵材料及設備的自主供應能力,並符合國際安全與環保規範,將是爭取綠色船舶訂單的重要條件。
整體而言,大陸造船業2026年前三季的統計數據,呈現新接訂單大幅成長、在手訂單持續增加,以及綠色動力船舶市場占有率提高等趨勢。大型LNG運輸船與超大型貨櫃船的訂單,也凸顯中國船廠正積極擴大高技術船型的市場布局。
不過,全球造船市場的競爭並非只看訂單數量。船舶能否如期交付、建造品質是否穩定、設備與關鍵技術是否可靠,以及後續維修服務能否跟上,都是船東選擇船廠的重要考量。
中國大陸造船業在全球市場的市占率為何?
根據大陸工業和資訊化部公布的數據,2026年前9個月,中國大陸在造船完工量、新接訂單量及手持訂單量三大指標的全球市占率分別達到63.6%、81.8%及72.4%,持續位居全球第一。其中,新接訂單量年增163.2%,顯示國際船東對中國船廠的訂造需求顯著增加。在高技術船舶領域,大型液化天然氣運輸船的訂單已排至2031年。
中國大陸在哪些船型市場具有高度競爭力?
中國大陸船廠在散裝貨輪、貨櫃船及油輪等主流船型市場具有高度競爭力,這些船型的新接訂單市占率均超過80%,其中大型油輪訂單占比更高達85.5%。
建造大型貨櫃船需要多少鋼材及供應商?
建造一艘2萬4,000箱級的超大型貨櫃船,單艘鋼材用量約5萬噸,並需要串聯超過200家配套供應商,涉及鋼鐵、電機、機械、電子設備及船舶系統等不同產業。
船舶減碳在造船市場扮演什麼角色?
船舶減碳已成為全球造船市場的競爭焦點,中國大陸在新接綠色動力船舶訂單的國際市場占有率達74.1%。在國際航運減碳趨勢下,船東越來越重視船舶的燃料選擇及能源效率,液化天然氣、甲醇及氨等替代燃料成為重要考量。