同性婚姻親屬認定放寬 符合條件房屋可享自住稅率
📋 重點摘要
●
財政部發布解釋令,放寬同性婚姻雙方當事人的親屬關係認定,以落實婚姻平權及租稅公平。
●
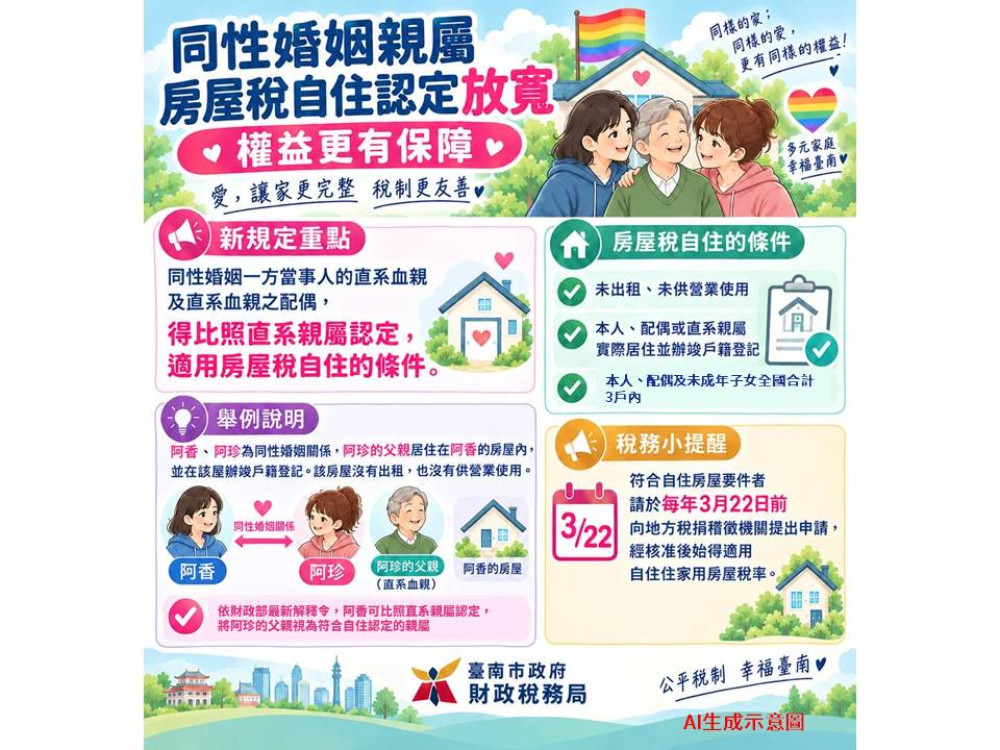
符合條件的房屋,包括由同性配偶的直系血親及其配偶居住者,可比照直系親屬適用房屋稅自住住家用稅率。
●
房屋適用自住稅率須符合本人、配偶或直系親屬實際居住、無出租營業及全國合計持有三戶以內等三項條件。
●
民眾需在每年3月22日前向房屋所在地地方稅稽徵機關申報,逾期則自次期起適用優惠稅率。
【大成報記者杜忠聰/臺南報導】為落實婚姻平權及租稅公平,財政部發布解釋令,放寬同性婚姻雙方當事人的親屬關係認定。同性婚姻一方當事人,與另一方當事人的直系血親及直系血親之配偶,包括與該血親成立同性婚姻關係者,均得比照直系親屬認定,符合條件者可適用房屋稅自住住家用稅率。
臺南市政府財政稅務局說明,房屋適用自住住家用稅率,須符合三項條件:一、供本人、配偶或直系親屬實際居住,並於該屋辦竣戶籍登記;二、房屋沒有出租或供營業使用;三、本人、配偶及未成年子女全國合計持有三戶以內。
財稅局舉例,阿香與阿珍成立同性婚姻關係,阿香名下有一間房屋,目前由阿珍的父母實際居住,並已在該屋辦妥戶籍登記,且房屋沒有出租或供營業使用。由於阿珍的父母得比照直系親屬認定,因此在符合其他自住條件下,該房屋即可申請按自住住家用稅率課徵房屋稅。
財稅局提醒,符合規定的民眾,應於房屋稅開徵前40日,也就是每年3月22日前(如遇假日則順延),向房屋所在地地方稅稽徵機關提出申報,才能自當期起適用優惠稅率;若逾期申報,則須自次期起適用。民眾可留意申報期限,以免影響自身租稅權益。
此次放寬同性婚姻親屬關係認定,讓房屋稅自住優惠的適用範圍更貼近多元家庭的實際生活型態,也展現租稅制度朝向平等與公平的方向調整。民眾除了了解新制內容,也應確認房屋居住、戶籍及持有戶數等條件,並把握期限完成申報,才能真正享有應有的租稅權益。
🤔 讀到一半,先表個態?
🎯 搶頭香!這篇你的反應?