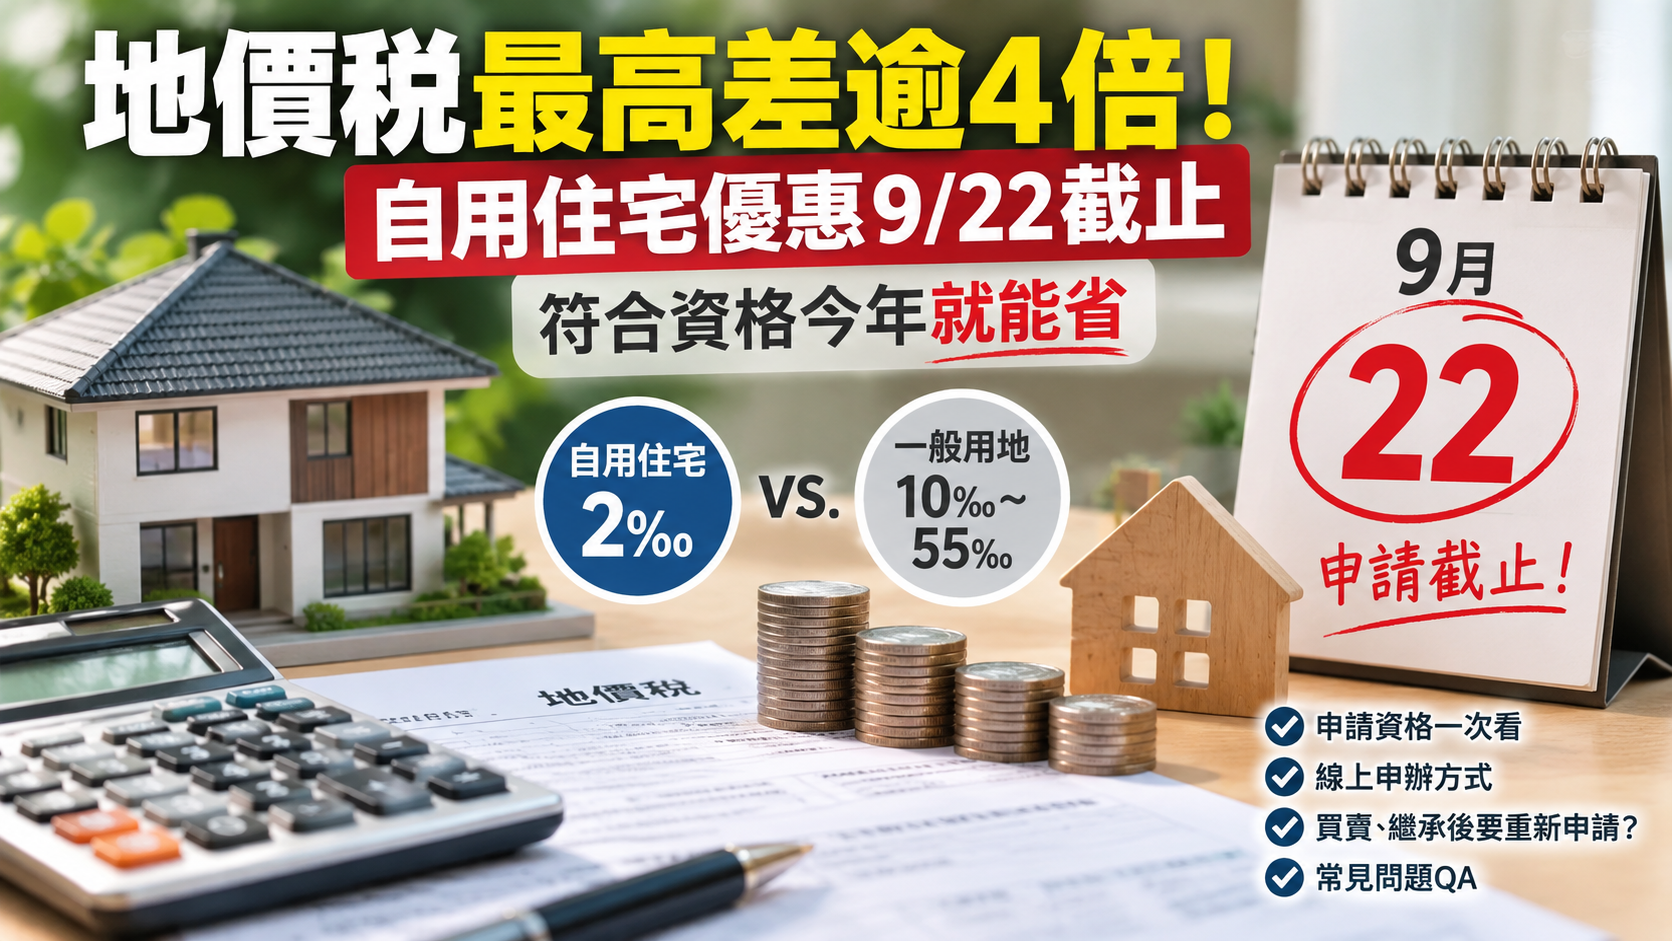
地價稅最高差逾4倍!自用住宅優惠9/22截止 符合資格今年就能省

【Lai傳媒/生活中心綜合報導】家裡明明是自己住,地價稅卻不一定會自動套用優惠稅率!115年度地價稅將於11月開徵,符合「自用住宅用地」資格的土地所有權人,必須把握9月22日前提出申請,經核准後今年即可適用2‰優惠稅率;若超過期限,今年仍無法適用,要等到下一年度。一般用地稅率為10‰至55‰,與自用住宅2‰相比,稅率至少相差4倍以上。(台中市稅務局)
自用住宅地價稅只要2‰ 但不是「自己住」就自動適用
財政部稅務入口網指出,自用住宅用地地價稅優惠稅率為2‰,但必須符合相關條件,包括土地所有權人本人、配偶或直系親屬已在該處辦妥戶籍登記,房屋沒有出租或供營業使用。(財政部電子報稅服務網站)
另外,地上房屋須為土地所有權人本人、配偶或直系親屬所有;都市土地適用面積以300平方公尺為限,非都市土地則以700平方公尺為限。原則上,土地所有權人與配偶及未成年受扶養親屬以1處為限。
也就是說,即使房子長期自己居住,如果沒有完成申請或不符合相關條件,仍可能依一般用地稅率計算。
9月22日是關鍵期限 晚一天恐要再等一年
台中市政府地方稅務局表示,依規定,自用住宅用地優惠稅率應在地價稅開徵40日前提出申請,今年期限為9月22日。
只要在期限前提出申請並經核准,115年度即可適用2‰優惠稅率;若逾期提出,則要從次年度才能開始適用。
值得注意的是,過去已經核定適用優惠稅率,而且土地所有權、用途及戶籍等相關條件沒有改變者,原則上不需要每年重新申請。
房子買賣、贈與或繼承 新屋主記得重新申請
另一個容易被忽略的情況是「土地所有權人改變」。
台中市地方稅務局提醒,即使原本土地已經適用2‰優惠稅率,只要經過買賣、贈與、繼承,甚至夫妻間贈與而造成土地所有權人變更,新所有權人仍須重新提出申請,不能直接沿用原屋主的優惠資格。
因此今年剛買房、繼承房產或完成產權移轉的民眾,可以特別檢查地價稅目前適用的稅率。
房子部分營業 不代表整筆土地都不能申請
財政部也說明,如果房屋只有部分供營業使用,並不代表全部土地都一定失去自用住宅優惠資格;符合自住條件的部分仍可依規定申請適用優惠稅率,營業使用部分則依一般用地稅率課徵。
此外,如果本人在戶政事務所辦理遷入戶籍,在部分地方也可利用跨機關通報服務,一併申請地價稅自用住宅用地優惠稅率;以台中為例,土地所有權人本人辦理遷入戶籍時,即可透過戶政機關通報地方稅務局受理。
收到「節稅通知」先別當詐騙
台中市政府地方稅務局今年也主動比對稅務、地政、戶籍及營業等資料,針對可能符合資格、卻尚未申請的民眾寄發「地價稅自用住宅用地節稅通知書」。
地方稅務局特別提醒,這類通知確實是政府提供的節稅提醒,民眾若收到通知,可透過官方管道確認並辦理,不要因為誤認為詐騙而錯過9月22日申請期限。
民眾若不確定自己是否符合資格,可向土地所在地的地方稅稽徵機關查詢,也可透過官方線上服務辦理。