「大陸蝕刻機之父」尹志堯示警:AI恐現泡沫 90%半導體設備商將被淘汰
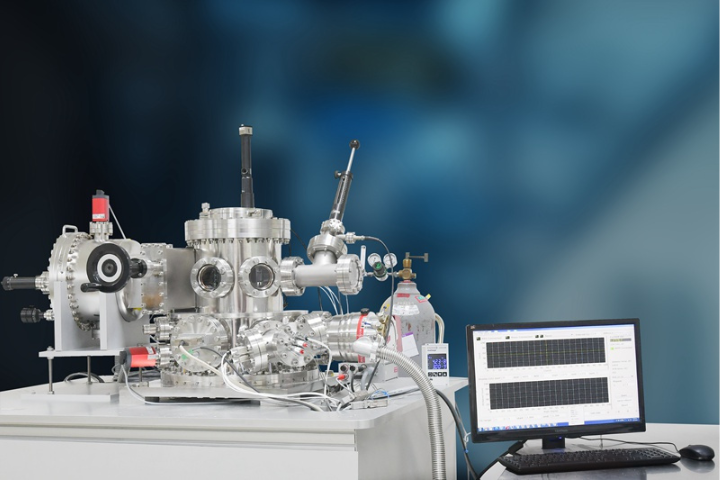
被譽為「大陸蝕刻機之父」的中微公司董事長尹志堯12日在上海「積體電路高峰論壇」發表主旨演講,他對當前全球狂熱的AI投資發出嚴厲警示,直言「AI有可能會出現泡沫」,並預言未來產業整合將是必然趨勢;與美國經過多輪整合後僅剩幾十家設備商相比,大陸目前估計有多達500至1000家半導體設備企業;若比照國際格局,未來最終能存活的恐怕僅剩幾十家,意味著將有高達90%的廠商遭到淘汰。
資本開支劇烈波動 產業面臨大起大落
尹志堯回顧1984年至2026年全球半導體行業的資本開支曲線,指出該領域波動極為劇烈。由於企業有70%至80%的資本開支用於採購設備,使得設備商首當其衝——行業資本開支一年增幅可達100%,卻也可能一年下滑30%,甚至出現連續下降。 他分析,造成大起大落主要有兩大原因:第一,每輪景氣高峰往往由單一產品驅動,下一輪雖可能由AI驅動,但目前尚未完全到位;第二,受全球宏觀經濟環境影響,一旦發生經濟危機,壓力便會沿著產業鏈向上傳導。
巨頭壟斷市場 散兵游勇難敵「航母」
除了產業週期的考量,競爭格局的懸殊更是本土廠商的致命傷。從全球刻蝕設備市場來看,2025年市場規模約220億美元,長期由泛林半導體(Lam Research,約45%)、東京電子(TEL,約16%~28%)與應用材料(AMAT,約16%~27%)三家巨頭壟斷,合計拿下全球90%的市場份額。 反觀中微公司雖為全球第四大廠,2025年全球市占率僅約3%至6%。儘管中微在大陸本土12吋高端晶圓廠市占率已達28%(CCP 刻蝕市占超60%、ICP超40%),且為國內唯一打入5奈米先進製程供應鏈的設備商,但整體本土產業結構仍過於分散。
打破「小船」困局 龍頭企業須走向平台化
尹志堯以海戰作比喻:「如果對手是航母和巡洋艦,而自己是零散小船,便無法打贏這場競爭。」他強調,大陸相關龍頭企業必須打破單一產品的局限,加速向「平台化公司」轉型,同時具備刻蝕、薄膜和量檢測能力,才能為客戶提供完整全套的解決方案,在未來的淘汰浪潮中挺立不倒。
AI 投資熱潮下,半導體設備產業是否會出現泡沫?
被譽為「大陸蝕刻機之父」的中微公司董事長尹志堯示警,當前全球狂熱的 AI 投資可能出現泡沫,並預言未來產業整合是必然趨勢。他指出,與美國僅剩幾十家設備商相比,大陸目前估計有 500 至 1000 家半導體設備企業,若比照國際格局,最終可能僅剩幾十家,意味著高達 90% 的廠商將被淘汰。尹志堯分析,產業劇烈波動的主因是每輪景氣高峰常由單一產品驅動,且受全球宏觀經濟環境影響,一旦發生經濟危機,壓力會向上傳導。此外,全球刻蝕設備市場長期由泛林半導體、東京電子與應用材料三家巨頭壟斷,合計拿下 90% 市場份額,本土廠商面臨嚴峻挑戰。
哪些因素導致半導體設備產業資本開支劇烈波動?
半導體設備產業資本開支劇烈波動主要有兩大原因。第一,每輪景氣高峰往往由單一產品驅動,下一輪雖可能由 AI 驅動,但目前尚未完全到位。第二,受全球宏觀經濟環境影響,一旦發生經濟危機,壓力便會沿著產業鏈向上傳導。
全球刻蝕設備市場的競爭格局為何?
2025 年全球刻蝕設備市場規模約 220 億美元,長期由泛林半導體(約 45%)、東京電子(約 16%~28%)與應用材料(約 16%~27%)三家巨頭壟斷,合計拿下全球 90% 的市場份額。中微公司作為全球第四大廠,市占率僅約 3% 至 6%。
大陸半導體設備龍頭企業應如何應對未來挑戰?
大陸相關龍頭企業必須打破單一產品的局限,加速向「平台化公司」轉型。同時,需具備刻蝕、薄膜和量檢測能力,為客戶提供完整全套的解決方案,才能在未來的淘汰浪潮中挺立不倒。