廣告儲值已拿發票,能全列費用?國稅局:未用餘額遞延認列
公司預付廣告費未用餘額如何認列費用?
公司預付廣告費但未使用的餘額,應列為預付費用,遞延至實際發生年度再認列。財政部北區國稅局於2026年10月14日提醒,即使已取得進項憑證,未抵用的儲值款項也不能在儲值當年列為廣告費。例如,有企業將未抵用的1,000萬元列為廣告費,遭國稅局剔除該年度費用,補徵200萬元稅款。因此,企業在年度結帳時,應核對廣告平台的實際抵用紀錄與剩餘額度,以釐清費用歸屬。
(媒角抵加/李豔萍綜合報導)公司先儲值廣告費,即使已取得進項憑證,未使用的餘額仍列預付費用,留待實際發生年度認列。財政部北區國稅局10月14日提醒,曾有企業把未抵用的1,000萬元列入廣告費,遭補稅200萬元。對採儲值投放的商家,年度結帳時,廣告平台的實際抵用紀錄與剩餘額度,是核對費用歸屬的重要資料。
關鍵資訊
- 適用情境:營利事業向廣告平台或代理商預付儲值金,再以儲值額抵用廣告費。
- 認列時點:按廣告費實際發生年度,將已抵用金額轉為費用。
- 未用餘額:仍有儲值效力的部分列預付費用,遞延至實際發生年度。
- 消息日期:北區國稅局2026年10月14日發布申報提醒。
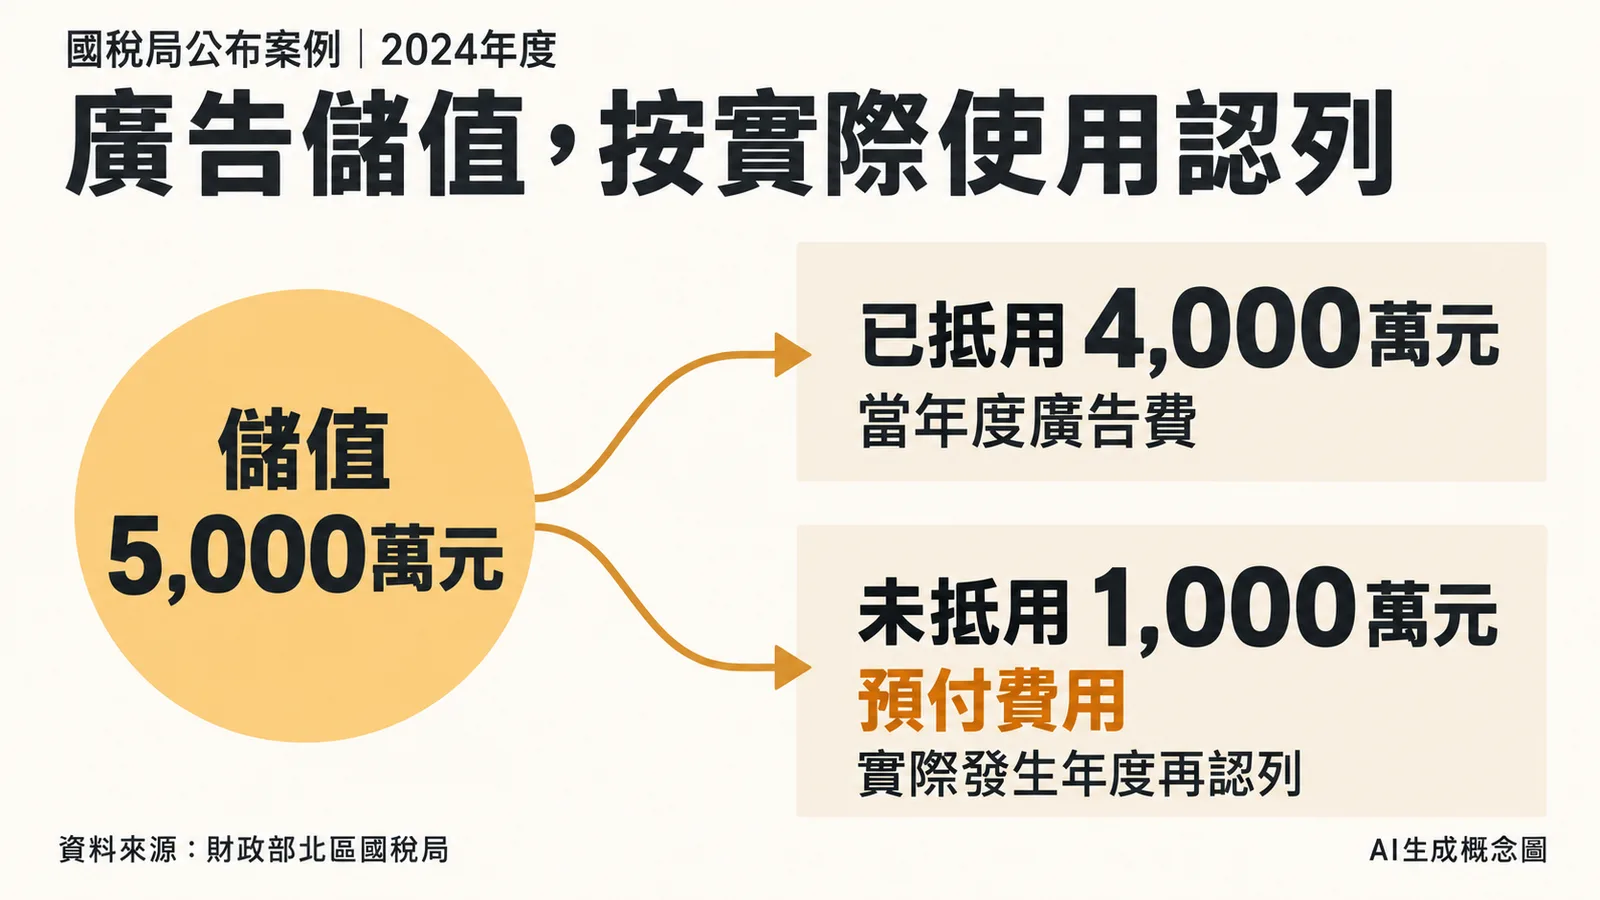
付出5,000萬元,當年實際只用4,000萬元
依北區國稅局公告,甲公司申報2024年(民國113年)營利事業所得稅時,列報廣告費新台幣5,000萬元。查核時,平台投放紀錄顯示當年僅抵用4,000萬元,其餘1,000萬元尚可繼續使用。
國稅局將這1,000萬元認定為預付性質,剔除該年度費用、調增課稅所得額,按案例適用的20%稅率補徵200萬元。未用餘額的費用認列時間,延後到廣告實際發生的年度。
發票與投放紀錄,分別回答「支出憑證」與「發生年度」
《營利事業所得稅查核準則》第105條規定,應列為資產卻列成費用或損失的項目,要予以轉正。北區國稅局對廣告儲值的說明是:預付金尚未實現時列資產,實現年度再轉為費用。已取得進項憑證的儲值款,也依這個原則處理。
廣告支出另有憑證要求。同準則第78條第二款第十三目對「其他具有廣告性質」的費用,列明統一發票或合法憑證,以及載有活動名稱、營利事業名稱的相關廣告或促銷證明文件。整理帳務時,付款與憑證資料用來核對交易,投放及抵用明細則協助辨認實際發生金額與年度。
申報前,先把儲值、投放與帳上餘額對起來
採儲值方式投放的公司,可先整理以下資料,交由會計人員核對:
- 儲值交易:彙整付款紀錄、發票或合法憑證,對照平台或代理商的合約及對帳資料。
- 年度使用金額:下載該會計年度的投放、扣款或抵用明細,確認實際使用期間及金額。
- 結帳日剩餘額度:核對尚未抵用的儲值餘額,與帳上預付費用勾稽,將已發生部分轉列廣告費。
例如12月儲值、隔年才開始抵用的廣告款,依上述預付原則,在儲值年度先列預付費用,實際使用年度再認列。若代理商帳單同時包含儲值款與服務費,可把合約、服務期間及投放明細交給會計人員,逐項確認費用歸屬。
對年底仍有廣告額度的商家,結帳前先取得平台或代理商的年度對帳資料,便能把「已付款」與「本年度已使用」的金額分開核對。廣告費列報疑問,可利用公告所列稅務諮詢電話0800-000321洽詢。
資料來源與更新紀錄
- 財政部北區國稅局:營利事業列報廣告費,應以已實現為原則,2026年10月14日發布、更新。
- 財政部主管法規查詢系統:營利事業所得稅查核準則,第78條、第105條;系統所示修正日期2023年12月11日,2026年10月15日查閱。
- 更新紀錄:2026年10月15日,整理廣告儲值的費用認列時點、官方案例與結帳核對步驟。
廣告儲值費用的認列時點為何?
廣告儲值費用的認列時點應依廣告費實際發生年度為準。已抵用的金額才能轉為當年度的費用,尚未使用的餘額則應列為預付費用,遞延至實際發生年度再認列。
公司申報廣告費時,應準備哪些資料?
公司在申報廣告費時,應整理儲值交易的付款紀錄、發票或合法憑證,並對照平台合約及對帳資料。同時,需下載該會計年度的投放、扣款或抵用明細,確認實際使用期間及金額,並核對尚未抵用的儲值餘額與帳上預付費用。
廣告儲值費用的相關法規為何?
廣告儲值費用的認列原則,依據《營利事業所得稅查核準則》第105條規定,應列為資產卻列成費用或損失的項目,要予以轉正。預付金尚未實現時列資產,實現年度再轉為費用。此外,同準則第78條第二款第十三目對其他具有廣告性質的費用,有憑證及證明文件的要求。