愛馬仕包款基金15個月獲利24% 二手溢價收斂考驗稀缺性神話
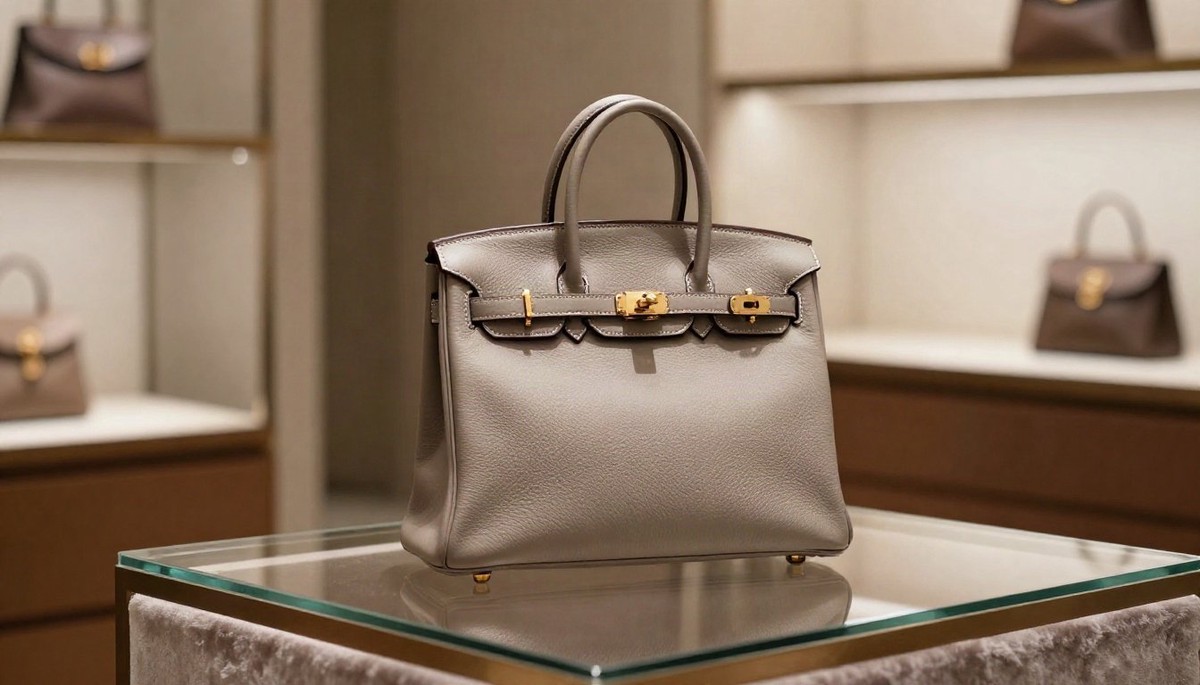
精品市場正迎來一場關於「稀缺性」的現實考驗。外媒報導,美國資產管理業者 Luxus 旗下專注於愛馬仕(Hermès)的精品基金,透過買賣 56 個愛馬仕經典包款,在 15 個月內扣除手續費後繳出約 24% 的淨報酬率,換算年化報酬率約 19%。然而,亮眼獲利背後,次級市場的二手溢價空間卻已顯著收縮。
該檔基金共有 7 名投資人參與,最低出資門檻為 10 萬美元。在鎖定的 56 個柏金包(Birkin)與凱莉包(Kelly)中,基金於 15 個月內順利售出 52 個,脫手比率高達約 93%。
不過,頂級精品的轉售行情並未持續狂飆。以最具代表性的「柏金包 25」(Birkin 25)為例,其二手拍賣價格在 2022 年顛峰時期曾達到專櫃定價的 2.6 倍;但截至 2026 年第 3 季,平均拍賣價格已降至專櫃定價的 1.7 倍左右。此外,全球市場上流通待售的愛馬仕經典包款數量,也已膨脹至疫情前的 6 到 7 倍,供應量大增讓二級市場的暴利神話面臨壓力。
分析機構 Bernstein 分析師 Luca Solca 指出,名牌包基金的獲利模式,本質上並非資產本身自然增值,而更偏向利用專櫃一手市場與次級二手市場之間巨大價差的「套利交易」。對於這類投資策略而言,關鍵在於專櫃與二手市場的價格落差究竟還能維持多久。
另一方面,愛馬仕本身的營運基本面依舊展現出奢侈品市場經濟學的韌性——也就是品牌透過嚴格限制產能來維持極度稀缺感,進而讓產品在景氣波動中仍具備強大定價權與保值力。愛馬仕在 2026 年前 9 個月營收達到 123 億歐元,較去年同期成長 6%,其中包含手袋的皮革製品與馬具部門營收更年增 10%。該品牌亦持續按照自身步調增產,於 2026 年 4 月開出第 25 座皮革工坊。
日本經營顧問岡田圭司分析,操作此類精品轉售,核心在於「不買什麼」而非「買了什麼」。經典色系與熱門尺寸因為二手收購行情透明,進貨時便能預見退場機制;反觀特殊材質或冷門配色雖然偶爾能賣出天價,卻伴隨著存貨週轉停滯的風險。隨著二手市場流通量激增與溢價收斂,精品是否仍能作為穩健的替代投資標的,市場正密切審視。