【梅花評論】4.5%的意義:中國大陸經濟成長對世界與兩岸的多重貢獻
陳志康/兩岸關係研究員
中國大陸2026年前三季GDP年增率分別為5.0%、4.3%及4.5%,呈現先降後升的走勢,前三季累計成長4.6%。這組數據反映中國大陸經濟仍具一定韌性,但也揭示出口與製造業相對強勁、內需復甦仍然不足的結構性問題。在全球經濟面臨貿易摩擦、地緣政治風險及能源價格波動之際,如何看待這4.5%,不僅關係中國大陸自身發展,也牽動世界經濟、亞洲區域合作與兩岸經貿前景。
一、成長背後的隱憂:出口強,內需弱
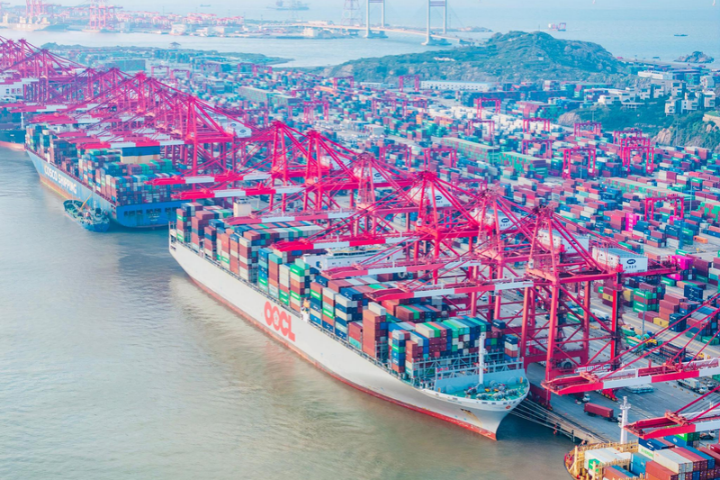
中國大陸第三季經濟成長較第二季回升,主要受出口與高科技製造業支撐,但內需仍是重要考驗。2026年9月零售銷售年增僅1.1%,固定資產投資持續下滑,房地產市場也尚未明顯復甦。這顯示工業生產與出口的成長,尚未充分轉化為家庭消費及民間投資的全面改善。
內需疲弱不僅限制企業擴張,也可能使經濟更加依賴海外市場。一旦全球需求降溫,或主要貿易夥伴提高市場進入門檻,中國大陸的出口動能便會受到影響。因此,未來經濟政策的關鍵,在於提高人民的消費能力與信心、逐步穩定房地產市場、改善就業環境,讓消費、投資與出口形成更均衡的成長結構。
二、與主要經濟體比較:成長速度之外,更要重視結構
根據經濟合作暨發展組織(OECD)2026年9月預測,中國大陸全年經濟成長率為4.5%,美國為2.2%,歐元區為1.0%,日本為0.8%;全球經濟成長預測為2.9%。印度2026至2027財政年度的成長預測則為7.1%。這些數字屬於全年預測,與中國大陸第三季單季實績並非完全相同的比較口徑,但仍可看出各經濟體成長動能的差異。
中國大陸的優勢在於製造業規模、供應鏈完整度及科技產業發展;美國受人工智慧相關投資支撐,印度則具有較強的成長動能。然而,中國大陸面臨的挑戰,是如何把生產與出口優勢轉化為更廣泛的消費需求與民生改善。經濟成長率反映成長速度,內需、就業及所得分配則更能呈現成長的廣度與持續性。
三、亞洲與東協:既是合作夥伴,也是競爭對手
亞洲開發銀行2026年9月預測,亞洲及太平洋開發中經濟體全年成長5.0%,開發中東南亞經濟體成長4.7%。這顯示亞洲仍是全球經濟的重要成長區域,但各國表現並不一致。
對越南、印尼、馬來西亞、泰國等東協國家而言,中國大陸的市場需求、製造業供應鏈及跨境投資,能帶來貿易與產業合作機會;另一方面,中國大陸在電子產品、電動車及其他製造領域的競爭力,也可能加大當地產業的競爭壓力。
如果中國大陸能改善內需,增加進口與消費,亞洲及東協國家便有機會受惠於更廣泛的市場需求。反之,若經濟過度依賴出口,國際市場便可能面臨更大的貿易失衡與保護主義壓力。因此,中國大陸對亞洲的貢獻,不只在於生產規模,更在於能否擴大市場互利、促進區域投資與創造共同發展機會。
四、兩岸經貿:合作有空間,風險也須正視
對台灣而言,中國大陸仍是觀察兩岸貿易、產業鏈與企業布局的重要市場。台灣在半導體、電子零組件及精密製造方面具有優勢,中國大陸則擁有龐大的製造體系與市場規模,雙方在部分領域仍有互補空間。
但大陸內需疲弱,也提醒台灣企業不能只看市場規模,更須評估實際需求、應收帳款、投資回報與政策風險。台灣一方面可以維持具有經濟效益的兩岸往來,另一方面也維持與美國、歐洲及東協市場,提升技術創新能力,降低供應鏈過度集中的風險。
兩岸經貿的長遠價值,不是單方面依賴,而是透過互利合作創造企業機會、就業與民生效益,並在政治分歧存在的情況下,維持務實溝通與風險管理。
讓4.5%轉化為更廣泛的共同利益
中國大陸前三季GDP成長率由5.0%降至4.3%,再回升至4.5%,顯示經濟仍有成長動能,但內需疲弱的問題不容忽視。對世界而言,中國大陸若能擴大消費與進口需求,將有助於增加國際市場機會;對亞洲及東協而言,互利合作與公平競爭將影響區域經濟的共同發展;對兩岸而言,務實交流與市場多元化則是兼顧經濟利益與風險的重要方向。
4.5%的真正意義,不只在於中國大陸經濟成長多少,更在於能否從出口帶動走向內需與投資共同支撐,並將自身發展轉化為世界與兩岸共享的機會。唯有讓成長成果進一步反映在消費、就業與民生上,經濟貢獻才能更加持久,也才能為亞洲繁榮與兩岸穩定創造更扎實的基礎。
※以上言論不代表梅花媒體集團立場※中國大陸2026年前三季經濟成長率為何?
中國大陸2026年前三季的GDP年增率分別為5.0%、4.3%及4.5%,累計成長率為4.6%。此數據顯示中國大陸經濟展現韌性,但出口與高科技製造業的強勁表現,未能充分帶動內需復甦,零售銷售年增率僅1.1%,固定資產投資持續下滑,房地產市場也未明顯好轉。經濟結構上,中國大陸面臨出口強勁但內需疲弱的挑戰,未來經濟政策的關鍵在於提升消費能力與信心,穩定房地產市場並改善就業,以達成更均衡的成長。
中國大陸經濟成長與其他主要經濟體相比如何?
根據OECD2026年9月的預測,中國大陸全年經濟成長率為4.5%,美國為2.2%,歐元區為1.0%,日本為0.8%,全球平均為2.9%。印度在2026至2027財政年度預測成長7.1%。中國大陸的優勢在於製造業規模與供應鏈,但需將此優勢轉化為更廣泛的消費需求。
中國大陸經濟成長對亞洲及東協國家有何影響?
中國大陸的市場需求、製造業供應鏈及跨境投資為東協國家帶來貿易與產業合作機會,但也可能因其在電子產品、電動車等領域的競爭力而加劇當地產業的壓力。若中國大陸能擴大內需與消費,將惠及亞洲國家;反之,過度依賴出口可能引發貿易失衡與保護主義。
中國大陸經濟成長對兩岸經貿有何意義?
中國大陸仍是台灣觀察兩岸貿易、產業鏈與企業布局的重要市場。台灣在半導體、電子零組件及精密製造方面的優勢,與中國大陸龐大的製造體系及市場規模,在部分領域仍存在互補空間,合作仍有機會。