機關團體短漏報收入非屬情節輕微者 新竹國稅局:將失去免稅資格並面臨補稅裁罰
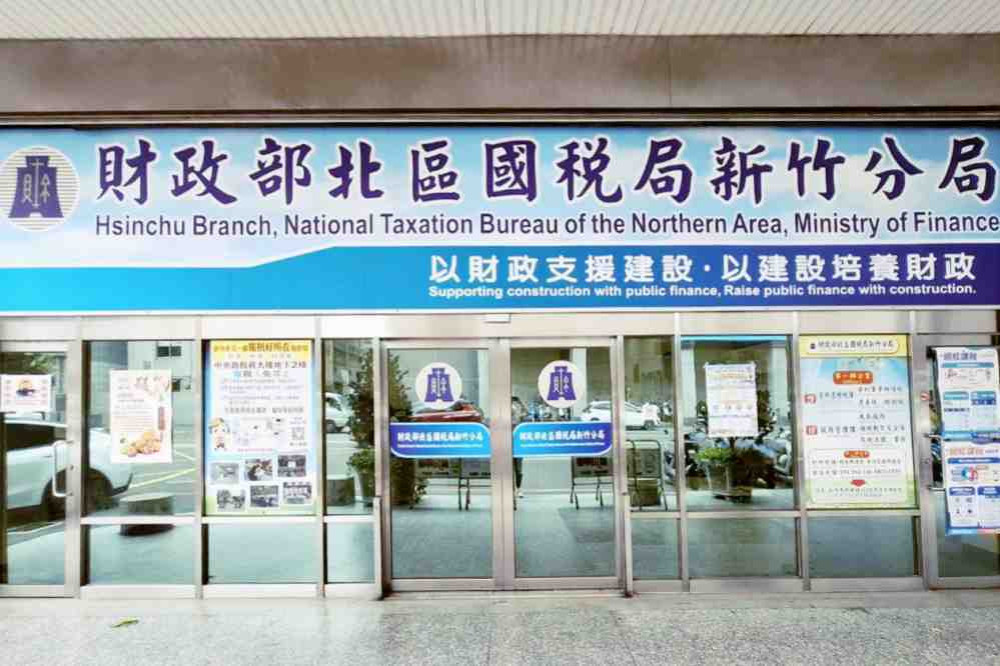
▲北區國稅局新竹分局行政大樓。(圖/北區國稅局新竹分局提供)
【勁報記者羅蔚舟/新竹報導】
財政部北區國稅局新竹分局表示,教育、文化、公益、慈善機關或團體(以下簡稱機關團體),應落實財務透明及完備會計紀錄。若年度結算申報有短漏報收入情形,且不符合「情節輕微」認定標準者,將被認定為帳證不完備,其當年度結餘款將無法享有免稅優惠,需全額依法課徵所得稅並接受裁罰。
北區國稅局新竹分局說明,依據教育文化公益慈善機關或團體免納所得稅適用標準(下稱免稅適用標準)第2條第1項第9款規定帳證完備之要件,係指財務收支應給與、取得及保存合法之憑證,有完備之會計紀錄,並經主管稽徵機關查核屬實,始符合免稅要件。
北區國稅局新竹分局表示,又依財政部83年6月1日台財稅第831595361號函規定,機關團體短漏報收入不超過新臺幣(下同)10萬元或短漏報收入占核定全年收入之比例不超過10%,且非以詐術或其他不正當方法逃漏稅捐,得視為短漏報情節輕微,符合免稅適用標準第2條第1項第9款規定。
北區國稅局新竹分局提醒,機關團體取得各項收入及支出時,務必詳實登載於會計帳簿並妥善保存憑證,以免因短漏報收入而導致不符合帳證完備之免稅資格而遭補稅處罰,如有任何疑問,可撥打0800-000321免費服務電話洽詢。
機關團體短漏報收入未達情節輕微會怎樣?
教育、文化、公益、慈善機關或團體若有短漏報收入且不符合「情節輕微」認定標準,將被視為帳證不完備,當年度結餘款無法享有免稅優惠,需全額依法課徵所得稅並接受補稅及裁罰。依財政部函釋,短漏報收入未超過新臺幣10萬元或占核定全年收入比例未超過10%,且非以不正當方法逃漏稅捐,得視為情節輕微。新竹國稅局提醒,機關團體應詳實登載會計帳簿並妥善保存憑證,以免喪失免稅資格。
哪些情況下的短漏報收入可視為情節輕微?
根據財政部函釋,機關團體短漏報收入未超過新臺幣10萬元,或短漏報收入占核定全年收入比例未超過10%,且非以詐術或其他不正當方法逃漏稅捐,得視為短漏報情節輕微。
如何判斷機關團體的帳證是否完備以享有免稅資格?
依免稅適用標準規定,帳證完備要件包括財務收支應取得、保存合法憑證,並有完備的會計紀錄,且經主管稽徵機關查核屬實。