營所稅暫繳漏辦?國稅局提醒10月31日前補報補繳,利息按日計算
營所稅暫繳未辦理者,最晚何時前可補報補繳?
尚未完成115年度營所稅暫繳申報的營利事業,可於2026年10月31日前補報補繳。逾期補報補繳者,將按年利率1.725%計算利息,自10月1日起計至實際補繳日止。企業主與會計人員可透過財政部稅務入口網列印繳款書,或至國稅局索取後至代收稅款金融機構繳納。
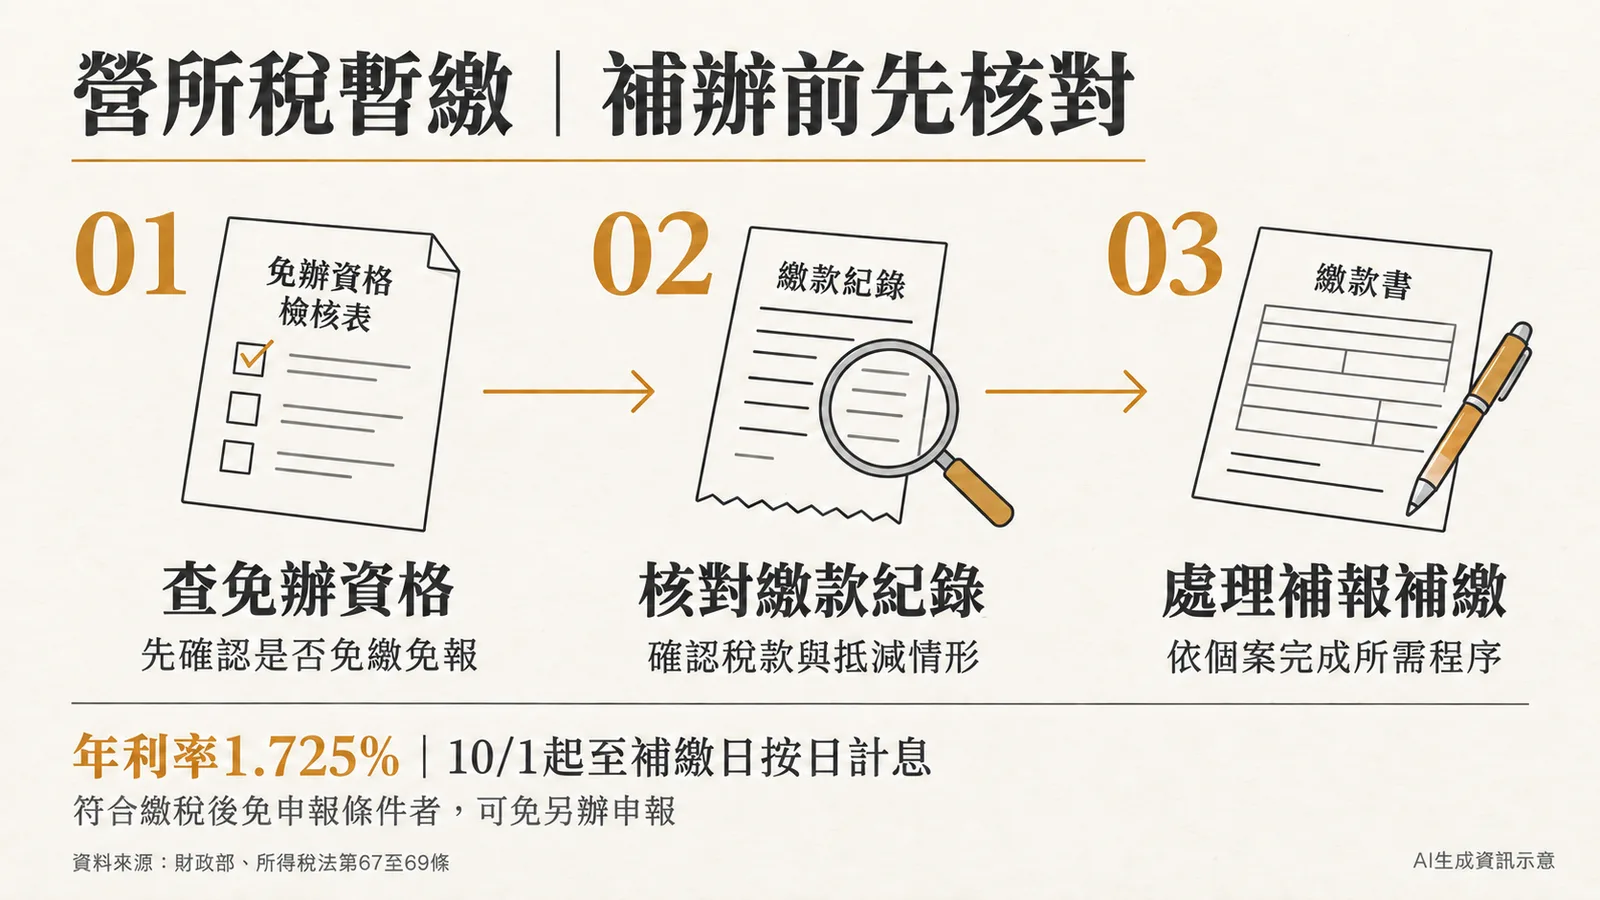
(媒角抵加/林承志綜合報導)採曆年制的營利事業,115年度營所稅暫繳申報已於9月30日截止。財政部臺北國稅局10月15日提醒,尚未完成者可於10月31日前補報補繳,利息按年利率1.725%,從10月1日計至補繳日;愈早繳款,計息天數愈少。企業主與會計人員可先核對免辦資格及繳款紀錄,再處理漏辦項目。
關鍵資訊
- 適用對象:採曆年制、依法有115年度營所稅暫繳義務,且尚未完成者。
- 補辦時間:臺北國稅局公告提醒於2026年10月31日以前完成補報與補繳。
- 利息方式:年利率1.725%,自10月1日起至實際補繳日止,按日計息並一併繳納。
- 辦理入口:財政部稅務入口網列印繳款書,或至國稅局所屬分局、稽徵所、服務處索取;代收稅款金融機構可臨櫃繳納,郵局不代收。
先查免辦資格,已繳稅者也可能免另申報
並非每一家營利事業都有暫繳義務。財政部南區國稅局說明,獨資、合夥及經核定的小規模營利事業,上年度結算申報無應納稅額者、本年度新開業者,以及按上年度應納稅額二分之一計算的暫繳稅額在新台幣2,000元以下者,均屬免繳納暫繳稅款、免辦暫繳申報的情形。
另有一種情況是仍要繳稅,但可免另填申報書。依《所得稅法》第67條,按上年度結算申報應納稅額二分之一計算暫繳稅額,且未使用投資抵減稅額、行政救濟留抵稅額或扣繳稅額抵減者,自行繳納暫繳稅款後,可免辦暫繳申報。核對是否漏辦時,可先找出繳款收據,確認計算方式及抵減情形。
1.725%是年利率,計息到實際繳款日
這次補繳適用的1.725%,是115年1月1日郵政儲金一年期定期儲金固定年利率。依《所得稅法》第68條,在10月31日前補報補繳者,利息以暫繳稅額為基礎,從10月1日算到補繳當日,與稅款一併徵收。列印繳款書後,實際付款日期仍會影響計息天數。
至於逾期仍未辦理的情況,財政部中區國稅局說明,除經核准展延或能證明當年度前六個月無營業額等情形外,稽徵機關將按上年度結算申報應納稅額二分之一核算暫繳稅額,加計一個月利息,發單通知於15日內繳納。
補繳可列印繳款書,郵局不代收
補繳可從財政部稅務入口網「自繳繳款書三段式條碼列印」選用營利事業所得稅暫繳稅額繳款書,或到國稅局所屬分局、稽徵所、服務處索取紙本,填寫後持至代收稅款金融機構繳納。
有申報義務者,另依《所得稅法》第67條,填具申報書並檢附繳款收據辦理申報;符合繳納後免另申報條件者,則適用前述規定。申報與繳款紀錄可一併交由承辦會計人員核對。
2026年10月31日為星期六,採臨櫃方式繳納者可提早安排金融機構營業時間。補報受理方式、利息金額及月底繳納安排,可向所在地國稅局或免付費電話0800-000-321洽詢;臺北國稅局本案聯絡電話為02-2311-3711分機2120。
資料來源與更新紀錄
- 財政部臺北國稅局:115年度營利事業所得稅暫繳還沒辦?10/31前補報補繳可以減輕利息負擔,2026年10月15日發布。
- 財政部南區國稅局:115年度營所稅暫繳申報自9月1日開跑,符合條件者可免報、免繳,2026年8月13日發布。
- 全國法規資料庫:《所得稅法》第67、68、69條,2026年10月16日查閱。
- 財政部中區國稅局:115年度暫繳申報與逾期利息,2026年8月26日更新。
- 財政部稅務入口網:暫繳稅款未依限繳納的處理方式(2717),2026年10月16日查閱。
- 更新紀錄:2026年10月16日完成,補充免辦條件、繳款入口及臨櫃辦理資訊。
哪些情況下可以免辦營所稅暫繳申報?
獨資、合夥及小規模營利事業,若上年度結算申報無應納稅額、本年度新開業者,或暫繳稅額在新台幣2,000元以下者,可免辦暫繳申報。此外,若按上年度應納稅額二分之一計算暫繳稅額,且未使用投資抵減等稅額抵減者,自行繳納稅款後也可免另填申報書。
補報補繳營所稅的利息如何計算?
利息以年利率1.725%按日計算,自10月1日起至實際補繳日為止。愈早補繳,計息天數愈少,可減輕利息負擔。
補繳營所稅的管道有哪些?
可至財政部稅務入口網下載繳款書,或向國稅局索取紙本後,至代收稅款的金融機構臨櫃繳納。郵局不代收此類稅款。