網紅18個月賺700萬!壓線自首補稅15萬 關鍵竟在觀眾
【創新聞記者 陳維鈞/高雄 報導】網紅、自媒體創作者靠影音平台賺取廣告分潤、付費訂閱等收入,稅務問題也受到關注。財政部高雄國稅局左營稽徵所近期接獲轄內一名網紅直播主「甲君」主動補報,甲君在2025年1月至2026年6月間,透過創作影片並授權境外平台YouTube播放廣告、提供付費電子勞務,18個月累計取得平台分潤約700萬元,平均每月約38.9萬元。甲君在相關輔導期限屆滿前主動補辦稅籍登記、補申報並繳納營業稅及利息約15萬元,因符合自動補報補繳規定,最終免予處罰。
國稅局表示,基於個人資料保護規定,無法透露甲君的真實姓名、年齡及實際直播或創作類型。不過,這起個案也讓外界注意到,網紅從境外影音平台取得分潤,營業稅並非單純將全部收入直接乘以5%計算,其中涉及「觀眾所在地」及「主動補報時間點」兩大關鍵。
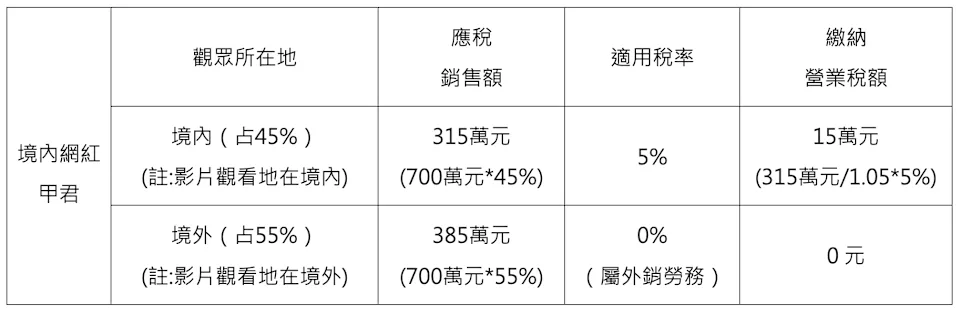
第一項關鍵是觀眾所在地。高雄國稅局說明,境內網紅取得境外平台分潤收入時,應依影片觀眾所在地判斷勞務銷售性質及適用稅率。如果影片由台灣境內觀眾收看,屬於境內銷售勞務,原則上適用5%營業稅率;如果是境外觀眾收看,則屬於外銷勞務,可適用0%營業稅率。
也就是說,YouTuber即使從境外平台取得數百萬元分潤,也不能直接將全部收入一律以5%計算營業稅,仍須依相關規定區分收入來源及觀眾所在地。
以甲君為例,2025年1月至2026年6月共18個月取得約700萬元平台分潤,平均每月約38.9萬元,已超過每月20萬元的統一發票使用標準,因此除應辦理稅籍登記,也涉及營業稅申報問題。不過,其中若有來自境外觀眾的分潤,符合外銷勞務規定者適用0%稅率;來自境內觀眾的分潤,則依規定適用5%稅率,因此實際應納稅額並非單純以700萬元乘上5%計算。
 ▲高雄國稅局左營稽徵所近期接獲網紅直播主主動補報,18個月平台分潤收入約700萬元。(照片/記者 陳維鈞 翻攝)
第二項關鍵則是「補報的時間點」。國稅局表示,針對網紅及自媒體創作者的相關稅務問題,曾提供輔導期間,符合條件者若在期限內主動辦理相關補報補繳,可依規定處理。
甲君就是在相關輔導期限屆滿前主動向國稅局申報,除了補辦稅籍登記,也補繳營業稅及利息約15萬元。由於當時尚未遭他人檢舉,且稽徵機關也尚未進行調查,符合《稅捐稽徵法》第48條之1自動補報補繳規定,因此依法加計利息後免予處罰。
國稅局提醒,依《稅捐稽徵法》第48條之1規定,納稅義務人若發現過去有漏未辦理稅籍登記或漏報、短報稅捐情形,在尚未經他人檢舉或未經稽徵機關調查前主動補報、補繳,並依規定加計利息,可免予相關處罰。除了個案中的700萬元分潤收入,國稅局也進一步說明網紅及自媒體創作者的稅籍登記規定。若在中華民國境內銷售貨物或勞務,包括透過網路、影音平台等方式取得相關收入,符合規定條件者,就應依法辦理稅籍登記及申報營業稅。
依現行規定,透過網路銷售勞務,每月銷售額達5萬元即達營業稅起徵點;銷售貨物則為每月10萬元。若每月銷售額進一步達到20萬元的統一發票使用標準,則應依法按5%稅率報繳營業稅;未達統一發票使用標準者,則依規定按1%稅率課徵營業稅。
國稅局指出,網紅經濟及自媒體產業持續發展,廣告分潤、粉絲打賞、頻道付費訂閱等收入,已成為創作者常見的營收來源。個人如果經常透過社群媒體、影音平台或線上媒體進行創作、提供資訊或其他勞務,並從平台取得分潤性質收入,符合課稅及稅籍登記規定者,就應依法辦理相關手續。
國稅局也提醒網紅、自媒體創作者及其他網路創業者,應定期檢視自身收入性質、銷售額及營業規模,確認是否已達稅籍登記或營業稅申報門檻。若發現過去有漏未辦理稅籍登記或漏報營業稅情形,應把握尚未遭檢舉或稽徵機關尚未展開調查前,主動向國稅局補辦登記、補報及補繳,以免後續衍生裁罰問題。