買新賣新屋!國稅局:房地合一重購退稅誤區看這
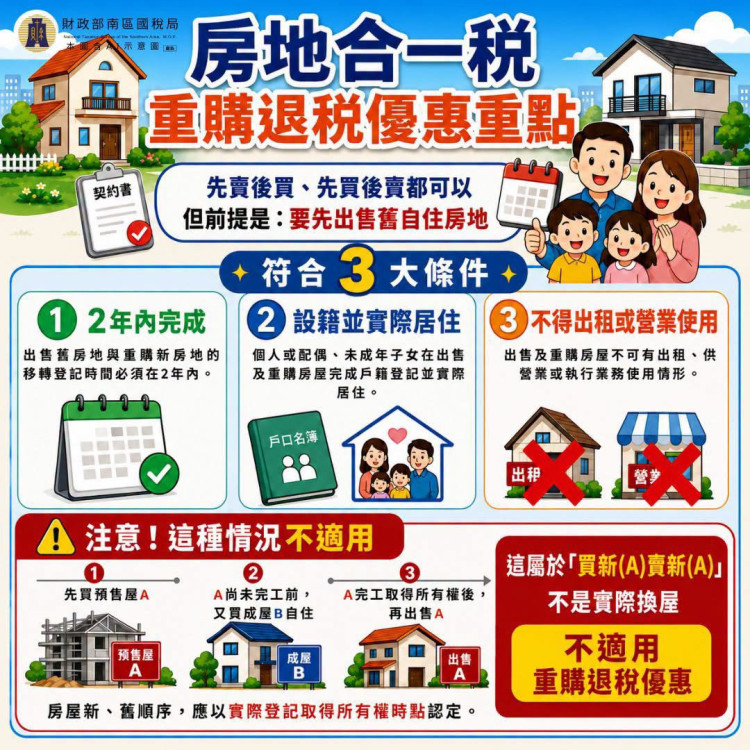
【勁報記者于郁金/臺南報導】財政部南區國稅局表示,個人房地合一所得稅重購租稅優惠,無論是「先買後賣」或「先賣後買」,只要符合所得稅法第14條之8規定者,均可申請按重購價額占出售價額之比例退還或扣抵已繳納之房地合一所得稅。
國稅局說明,房地合一所得稅重購租稅優惠係以出售舊自住房地為前提,且須同時符合3個條件:(1)個人或配偶、未成年子女須在出售及重購房屋完成戶籍登記並實際居住;(2)出售與重購之房屋均不可有出租、供營業或執行業務使用;(3)出售與重購新舊房地移轉登記時間須在2年內。
南區國稅局進一步說明,個人先後簽約購買不同房地,應以房屋實際登記取得所有權時點認定新、舊屋順序,如果購買預售屋(A屋),在尚未完工交屋前,又購買另一戶成屋(B屋)自住,等預售屋A屋完工取得所有權後出售A屋,這種保留先取得所有權並自住之B屋,再出售後來登記取得所有權的A屋,屬於「買新(A)賣新(A)」情形,並非真正的換舊屋行為,與重購租稅優惠係為避免因課稅影響民眾換屋能力之立法目的未合,不適用重購退稅優惠。
南區國稅局提醒,民眾規劃換屋時,應留意新、舊房地之取得所有權時間、實際居住情形及買賣順序,尤其購買預售屋須於交屋後辦理所有權登記日為取得日,更應審慎確認是否符合重購退稅規定,以維護自身權益;如有任何疑問,可撥打免費服務電話0800-000-321洽詢。(首頁照片南區國稅局提供)
房地合一稅重購退稅有哪些條件與注意事項?
財政部南區國稅局表示,個人房地合一所得稅重購退稅優惠,無論是先買後賣或先賣後買,需符合所得稅法第14條之8規定,並滿足三大條件:一、個人、配偶或未成年子女須在出售及重購房屋完成戶籍登記並實際居住;二、出售與重購的房屋均不可有出租、供營業或執行業務使用;三、出售與重購新舊房地移轉登記時間須在2年內。國稅局特別提醒,若購買預售屋後再購買成屋自住,並在預售屋完工取得所有權後出售該預售屋,此種「買新賣新」情形,因非實際換舊屋,不適用重購退稅優惠。
房地合一稅重購退稅的認定順序為何?
房地合一稅重購退稅是以房屋實際登記取得所有權的時點來認定新、舊屋的順序。若購買預售屋,則以預售屋完工後辦理所有權登記的日期為取得日。
購買預售屋後再買成屋,是否適用重購退稅?
若先購買預售屋(A屋),在尚未完工交屋前又購買另一戶成屋(B屋)自住,之後等預售屋A屋完工取得所有權後再出售A屋,此種情況屬於「買新賣新」,並非真正的換舊屋行為,因此不適用重購退稅優惠。
若有房地合一稅重購退稅疑問,可以向哪裡諮詢?
民眾如有關於房地合一稅重購退稅的疑問,可撥打免費服務電話0800-000-321洽詢財政部南區國稅局。