長者健保補助三讀:估403萬人受惠,近400億元誰負擔?
長者健保補助修法後,誰能受惠以及預計花費多少?
立法院於10月16日三讀通過老人福利法第22條修正,將符合所得條件的長者健保費由中央主管機關補助。外界估計約有403萬人可望受惠,若以每人每月826元計算,全年補助金額預計將近399億元。家庭實際能省下的金額,取決於原先是否已有獲得全額補助,而中央統一補助也引發了支出責任的爭議。
(媒角抵加/李豔萍綜合報導)立法院10月16日三讀老人福利法第22條修正,將符合所得條件長者的健保費交由中央補助。外界估計約403萬人受惠,以每月826元推算,全年補助約399億元。家庭能新增省下多少,取決於原先是否已有補助;財劃法增加地方財源後,中央再承擔保費,也牽動支出責任爭議。七個醫療團體反對廣泛補助,要求財源精算及所得、資產併計排富。
關鍵資訊
- 補助對象:修法以長者最近一年綜合所得未達申報標準,或適用所得稅率未達20%為條件,由中央主管機關補助健保費。
- 受惠人數:403萬人為公開報導所列估計;免申報、5%與12%級距各占多少,以及其中原已獲補助者多少,仍待行政核定與統計。
- 年度金額:以403萬人、每人每月826元、全年12個月計算,約399.45億元;這是固定單價試算。
- 醫療團體立場:七個醫療團體共同反對廣泛補助,關切排富、世代負擔與醫療資源分配。
- 中央地方爭點:中央統一補助可縮小縣市待遇差異;財劃法增加地方財源後,既有地方補助如何轉接、中央新增經費從何而來,涉及財源與事權分配。
- 家庭適用時間:三讀後仍涉及公布及執行安排;補助起算、所得認定與帳單抵扣方式,以主管機關正式公告為準。
403萬人是受惠估計,原已補助家庭未必再省一筆
依中央社立法院採訪,本次三讀規定,經稅捐稽徵機關核定最近一年綜合所得未達申報標準,或適用所得稅率未達20%的長者,其健保費由中央主管機關補助。TVBS當日報導列出的受惠估計為403萬人。
這項估計涵蓋的是可能符合條件的人口;家庭新增省下的錢,還有另一層差別:原本自行負擔保費者,符合新制後才會增加直接減負;原本已由中央或地方全額補助者,若補助範圍相同,家庭支出可能維持原狀,改變的是政府之間由誰付款。
內政部2026年9月戶口統計顯示,台灣65歲以上人口為480萬6,053人。403萬約相當於這個人口數的84%,但精確受惠規模仍涉及納保身分、採用年度的稅籍,以及既有補助的重疊情形。
現有財政部112年度綜所稅統計中,按納稅義務人年齡區分的表39,最高年齡組為「60歲以上」,統計單位為申報戶。免申報長者、被子女申報扶養的老人,以及65歲以上不同稅率組的人數,還需要稅籍與健保資料勾稽。
稅率未達20%看所得淨額,138萬元不是老人年收入上限
「未達20%」排除適用20%級距者,涵蓋5%、12%等較低級距;「未達申報標準」則是另一項資格。未申報與依法未達申報標準,也有不同的法律意義。
行政院所得稅惠民措施簡報列明,114年度綜合所得稅12%級距上限為所得淨額133萬元;115年度提高至138萬元,於116年申報115年度所得時適用。
所得淨額是所得經免稅額、扣除額等計算後的金額,與薪資、退休金或全家總收入不同。因此,「年收入138萬元以下的老人都能領」並非完整的資格說明。對由子女申報扶養的家庭,補助認定採哪個年度、如何處理扶養申報關係,將直接影響適用結果。
每月826元推算近400億元,家庭節省與中央支出分開計算
民眾黨團主任陳智菡在10月16日受訪時,以每人每月826元估計,年度增加支出近390億元。
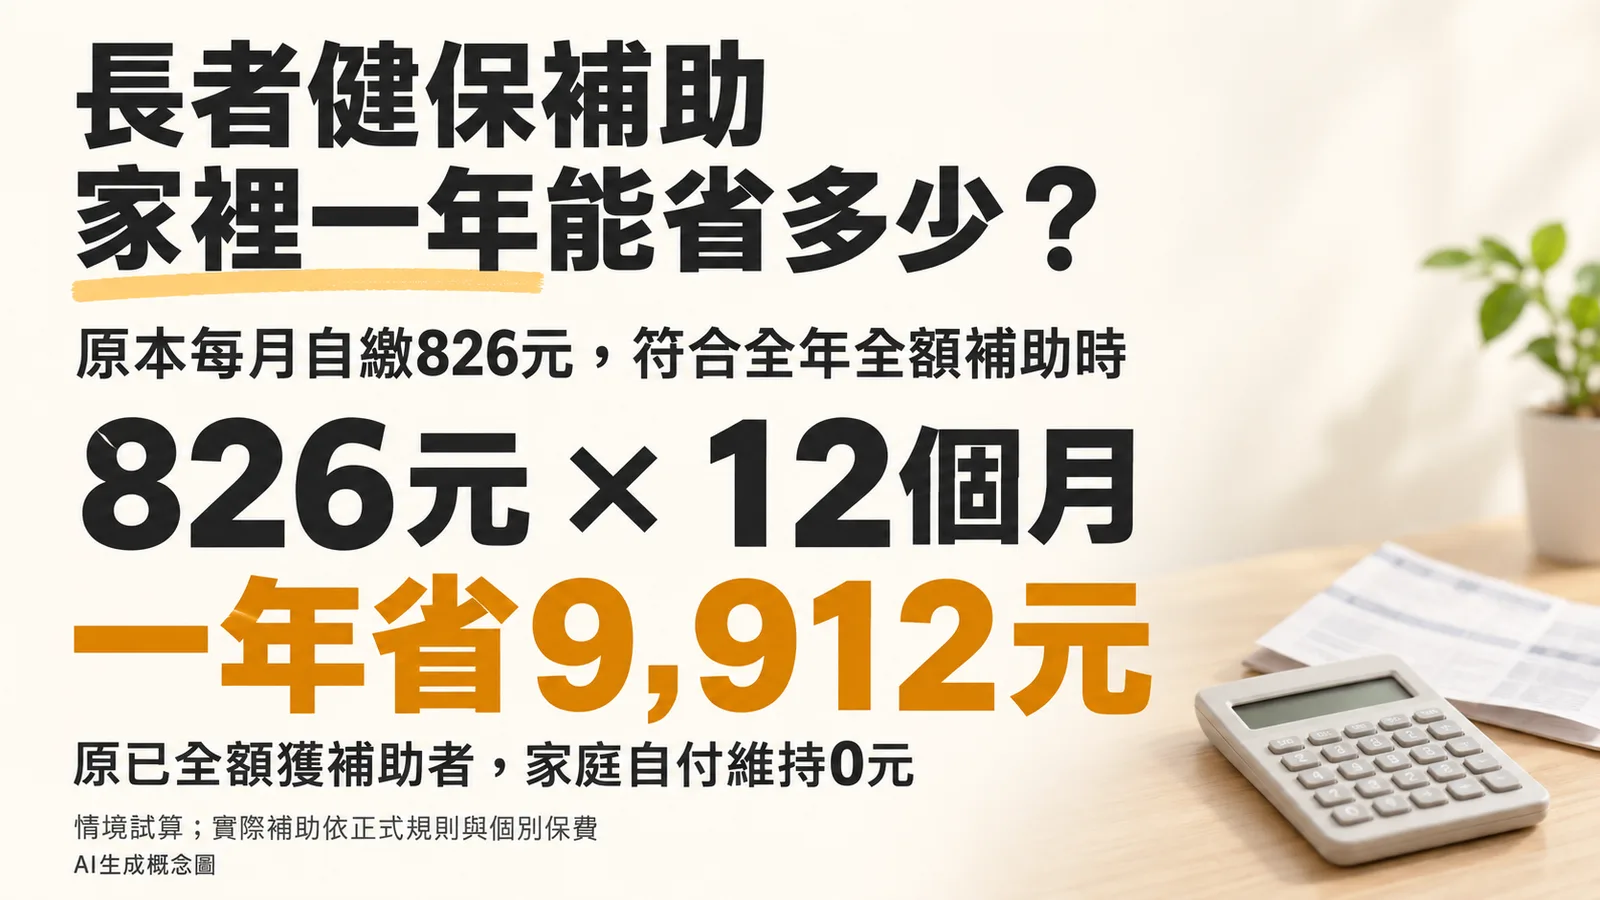
採用同一單價計算,每人全年為9,912元;若補助400萬人,年度金額為396.48億元;若為403萬人,則為399.45億元。人口基準、補助月數、實際保費與既有補助扣除,都會影響最後預算。
以原本每月自行繳納826元的家庭為例,若新制完整補助同一筆保費、持續12個月,一年可少支出9,912元;若原先已全額獲補助,則不會因付款單位改變而再多領9,912元。
中央接手地方原有補助,會增加中央預算、減輕地方負擔;全體政府合計新增多少支出,則涉及既有中央及地方補助的扣除。約400億元所描述的是補助規模,實際新增預算與健保基金收支影響,還取決於制度銜接。
財劃法增加地方財源,長者保費改由中央出錢牽動支出責任
長者健保補助也牽動財劃法修法後的中央、地方財政關係。行政院2025年8月21日說明115年度總預算案時,估計修法將使115年度分配地方的中央統籌分配稅款增加4,165億元,並表示中央財源減少、原有施政支出仍待支應。這項數字是當時預算案的估算基準。
對原本自行編列長者健保補助的縣市而言,新制若由中央承接同一批人的相同保費,地方可減少原有支出,中央則增加負擔。財劃法釋出財源與保費支出改歸中央,分別改變收入、支出的歸屬;整體財政效果涉及各縣市實際增加的財源與移轉的補助金額。
支持統一補助的一方,著重長者待遇隨戶籍地而異的問題。民眾黨官方法案說明主張由中央統一支應,改善地方財力差異造成的保障落差。
地方制度確有不同。依健保署各級政府補助項目一覽表,臺北市一般長者方案以65歲以上、設籍並實際居住滿1年、符合所得條件等為門檻,補助最高至地區人口保費;臺東縣方案則為70歲以上、設籍滿1年且實際居住國內合計滿183天者,全額補助健保自付額。
財源與支出責任如何配套,也有法定要求。財政收支劃分法第38條之1規定,修法增加財政負擔,應事先籌妥經費或於立法時明定相對收入來源。中央統一提供保障所需的持續財源,以及地方原有補助經費如何調整,是新制預算安排的兩個關鍵。
對原已獲地方全額補助的家庭,付款機關轉為中央後,同一筆保費的自付額可能仍是零元;對原因地方年齡、所得或其他門檻而未獲補助者,全國新制則可能帶來新增減負,實際仍依中央資格及銜接規則認定。
540億元警示來自2024年方案,投保與撥補方式影響健保收入
另一個受到關注的數字是「健保一年少收540億元」。時任衛福部次長林靜儀在2024年12月28日的公開說明中,針對當時修法方案提出警告:若原本依附高投保金額子女的長者,改由政府按較低金額補助,加上雇主原有負擔減少,可能使健保收入下降。540億元屬於當時制度情境下的估計。
這類收入變化,與中央編列保費補助有不同的計算基礎。新制若維持原投保及繳費規則,由政府足額代付,基金收到的保費與改變投保分類、降低繳費基礎的情況,會有不同結果。
全民健康保險法第3條規定,政府負擔經費至少占法定計算基礎的36%;施行細則第45條亦將其他法律規定的保費補助納入政府負擔經費。長者補助是否在既有負擔之外額外挹注、如何與原有撥補銜接,將影響基金實際增加的資源。
七個醫療團體反對廣泛補助,關切排富、世代負擔與醫療量能
台灣醫院協會、台灣私立醫療院所協會、台灣醫務管理學會、台灣醫學中心協會、中華民國區域醫院協會、台灣社區醫院協會及台灣醫療社團法人協會,10月16日發出共同聲明,反對本次廣泛補助方向,主張優先協助弱勢,並納入所得及資產條件。
七團體的反對理由集中於三項:僅以年齡與所得稅級距篩選,可能讓資產充裕者同樣受補助;高齡人口增加下,持續性支出涉及年輕世代負擔;財源不足時,可能壓縮醫療給付與人力改善空間。這份聲明代表七個具名組織的立場。
衛福部長石崇良在10月16日上午受訪時表示,若相關費用轉嫁給15至64歲人口,每人一年恐需多負擔3,000多元,呼籲健保回歸量能付費、互助互利的精神。
他在當日下午公開受訪時,也從世代公平提出疑慮,認為新增支出若缺乏財源,可能形成保費、醫療總額或其他福利預算的壓力。
對長者及照顧者而言,現階段可先核對健保帳單上的投保身分、自付金額與既有補助。後續公布的所得年度、扶養認定、補助起算及抵扣方式,才是判斷家中長輩何時、實際能省多少的依據。
資料來源與更新紀錄
- 立法院三讀與提案方預算說法/中央社,2026年10月16日。
- 403萬人受惠估計/TVBS,2026年10月16日。
- 115年9月戶口統計/內政部,2026年10月8日。
- 所得稅惠民措施簡報/行政院;112年度綜所稅統計/財政部財政資訊中心。
- 全民健康保險法/全國法規資料庫;施行細則/健保署。
- 林靜儀說明2024年方案財務影響/中央社,2024年12月28日。
- 七個醫療團體共同聲明/中央社;石崇良受訪/中央社,均為2026年10月16日。
- 石崇良上午說明費用轉嫁情境/中央社,2026年10月16日。
- 本會期優先法案/台灣民眾黨,2026年9月22日。
- 115年度總預算案說明/行政院,2025年8月21日;財政收支劃分法/財政部法規系統。
- 各級政府健保費補助項目/健保署,頁面更新2026年9月17日。
- 更新紀錄:2026年10月16日完成初稿,並補入財劃法、中央與地方補助責任及地方制度案例;年度試算採每人每月826元、全年12個月,403萬人為受惠估計。
不同家庭原有補助情形,新增節省如何計算
| 原有負擔情形 | 若符合新制且補助相同保費 | 家庭新增節省 |
| 每月自付826元、全年繳納 | 全年由中央完整補助 | 試算9,912元/年 |
| 原已獲全額補助 | 付款單位改變、補助範圍相同 | 自付額維持零元 |
| 原僅獲部分補助 | 新制涵蓋原自付部分 | 依原自付金額、補助上限及月數計算 |
上述為家庭收支情境試算;實際金額依正式補助規則及個別保費而定。
哪些長者符合健保費補助資格?
符合資格的長者,需經稅捐稽徵機關核定最近一年綜合所得未達申報標準,或適用所得稅率未達20%。所得淨額計算方式與一般年收入不同,需扣除免稅額及扣除額後計算。
補助的健保費計算方式為何?
補助金額以每人每月826元推算,全年補助約399.45億元。然而,這只是固定單價的試算,實際受惠人數、補助月數、個別保費以及是否已有其他補助,都會影響最終的家庭節省金額與中央的實際支出。
七個醫療團體對此修法有何疑慮?
七個醫療團體共同反對廣泛補助,他們關切補助的排富機制、世代之間的負擔公平性,以及對醫療資源分配的影響,並要求進行更精確的財源精算。