電動車2027免稅新流程,車價會降嗎?完稅價140萬元怎麼算
2027年電動車貨物稅新流程如何申請?
自2027年1月1日起,電動車貨物稅流程將有新選擇,廠商或進口人經核准後,可在車輛出廠或進口時先行適用免稅,並於領牌後再銷案,以減輕業者墊繳稅款的壓力。此新流程依據修正後的《貨物稅稽徵規則》第54條之1、第59條之1及第90條辦理,國產車由產製廠商在出廠前申請,進口車由納稅義務人在申報進口前向進口地海關申請。一般民眾購車時,則由車商說明其採用的稅款處理方式。
(媒角抵加/林承志綜合報導)2027年起買電動車,貨物稅流程有新選擇,但免稅額度維持原規定。南區國稅局10月14日說明,廠商或進口人經核准後,可在出廠或進口時先適用免稅,再於領牌後銷案,減少墊繳稅款的壓力。電動小客車仍以完稅價140萬元計算免稅額;實際車價是否調降,購車時要看車商報價與優惠條件。
關鍵資訊
- 施行時間:具結免稅事後銷案新流程自2027年1月1日起施行,修法於2026年8月18日發布。
- 申請對象:完全以電能為動力車輛的產製廠商或進口人,經稽徵機關或海關核准後適用。
- 小客車免稅範圍:按完稅價格140萬元計算之稅額為上限,超過部分依規定課稅。
- 買車重點:確認報價已含哪些減免、是否還有退稅或價款返還安排,以及預定交車領牌日期。
2027年改由業者申請具結,領牌後完成銷案
財政部南區國稅局10月14日公告指出,現行實務是業者在電動車出廠或進口時,先按減半稅率繳納貨物稅,等消費者購車並完成領牌後,再申請退稅。新流程讓經核准的業者提前適用免稅,減少等待退稅期間的資金積壓。
依修正後的《貨物稅稽徵規則》第54條之1、第59條之1及第90條,國產車由產製廠商在出廠前申請,進口車由納稅義務人在申報進口前向進口地海關申請,2027年1月1日開始施行。一般向車商購車的民眾,由車商說明其採用的稅款處理方式。
140萬元是完稅價格基礎,超過部分仍課稅
《貨物稅條例》第12條之3規定,購買完全以電能為動力的電動車輛並完成登記,貨物稅減免期間至2030年12月31日;電動小客車的免徵金額,以完稅價格140萬元計算的稅額為限。
這個140萬元指貨物稅的計稅價格,與展間售價的計算基礎不同。同條例第13條、第18條分別規定,國產貨物完稅價格依廠商銷售價格扣除內含貨物稅額計算,進口貨物則按關稅完稅價格加計進口稅捐計算。比較車款時,可向車商確認該車的完稅價格、適用稅率及已納入報價的減免。
完稅價200萬元案例:新舊最終稅額同為9萬元
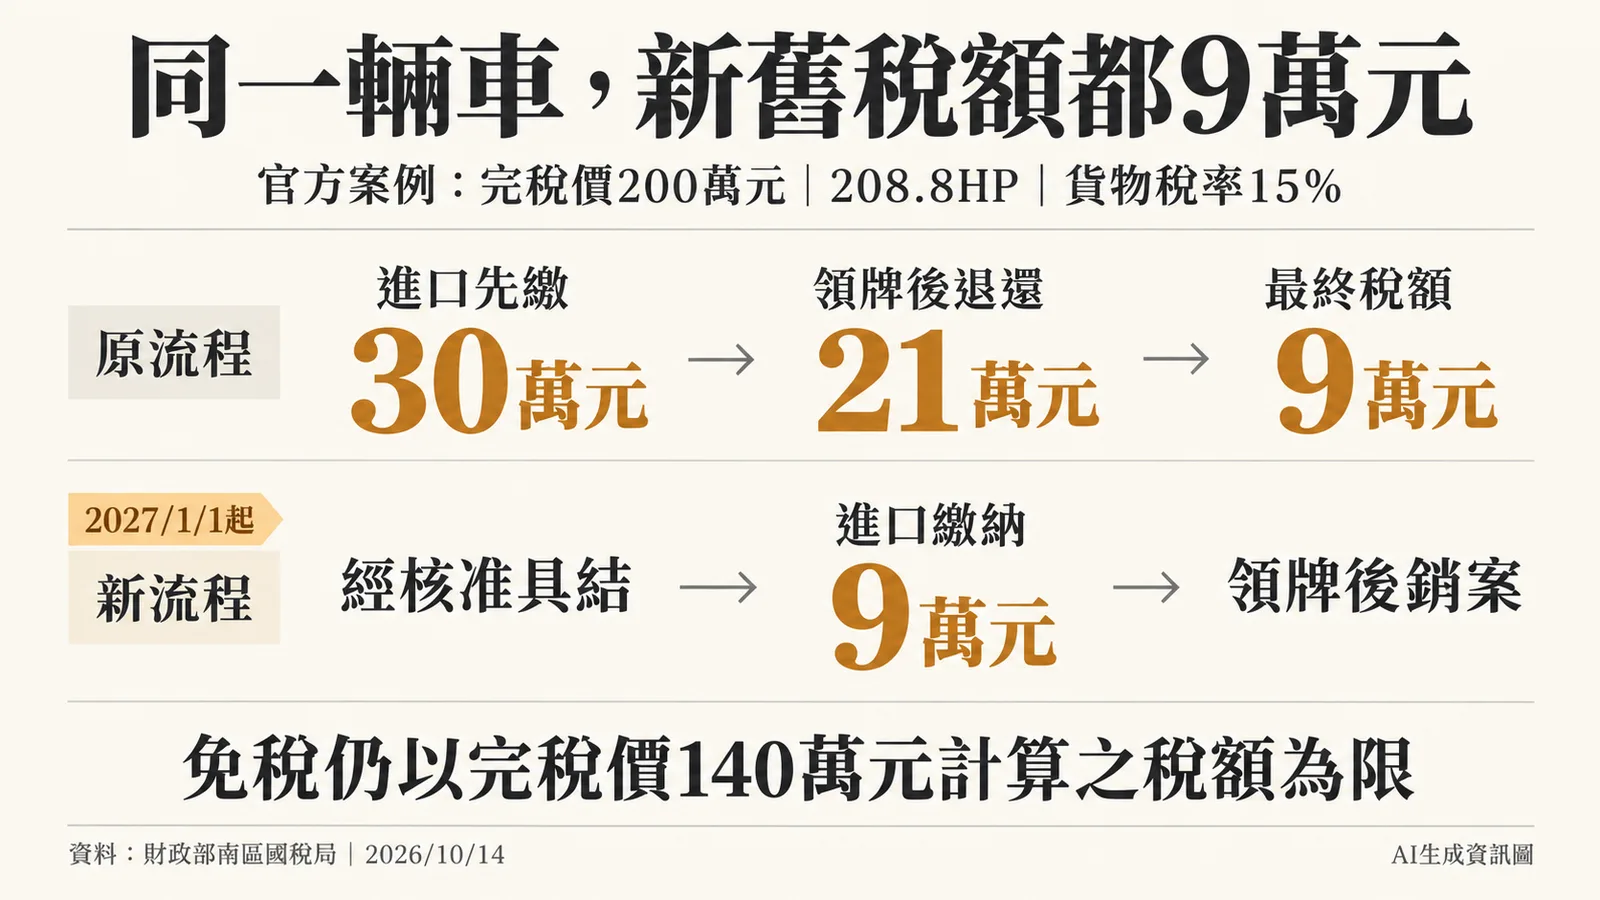
南區國稅局以「完稅價格200萬元、馬力208.8HP的進口電動小客車」為例,按15%計算貨物稅:
- 原流程:進口時先繳30萬元,消費者購車領牌後退還21萬元,最終負擔9萬元。
- 新流程:業者獲准具結免稅後,進口時繳納超過免稅計算範圍的9萬元,之後再完成領牌銷案。
案例詳見南區國稅局原公告。這次流程改制的直接效益,是業者少墊付等待退還的21萬元;案例中的最終稅額維持9萬元。購車優惠可另以車商提出的折讓與成交總價比較。
買車先問報價、退款與領牌,業者另有一年銷案期限
準備下訂時,可請車商在報價或訂單中說明三件事:
- 這份總價已含哪些稅捐減免? 將車價、選配與其他費用分開列明,確認最後付款金額。
- 還有款項會在領牌後退還嗎? 若有退稅回饋或價款返還約定,確認金額、收款人與處理時點。
- 預計何時交車、領牌? 若跨到2027年,確認這批車採用哪種稅款處理流程與付款安排。
財政部8月18日發布的計算規定也保留未經核准具結免稅者的先繳後退作業。對業者而言,核准具結後仍有後續義務:依《貨物稅稽徵規則》,自出廠或進口放行的次月1日起算一年內,完成領牌並辦理銷案;無法如期完成時,可依規定申請延期或先補繳稅款。
資料來源與更新紀錄
- 財政部南區國稅局:電動車輛自2027年1月1日起得具結免徵貨物稅出廠或進口:2026年10月14日發布;申請流程及200萬元案例。
- 《貨物稅稽徵規則》:第54條之1、第54條之2、第59條之1及第90條,核對申請、銷案與施行日期。
- 《貨物稅條例》:第12條之3、第13條及第18條,核對減免期間、140萬元計算基礎與完稅價格。
- 財政部:核釋修正購買完全以電能為動力之電動車輛免徵貨物稅計算規定:2026年8月18日發布,2027年1月1日生效。
- 更新紀錄:2026年10月15日依財政部原公告及法規整理;新流程自2027年1月1日施行。
電動車免稅額度如何計算?
電動小客車的免稅額度仍以完稅價格140萬元計算的貨物稅額為上限,超過部分仍需依規定課稅。此完稅價格的計算基礎與展間售價不同,需向車商確認車輛的完稅價格、適用稅率及已納入報價的減免項目。
2027年電動車貨物稅新流程對車價有影響嗎?
新流程主要影響業者資金週轉,最終稅額與舊流程相同。實際車價是否調降,仍取決於購車時的車商報價、優惠條件以及是否包含其他退稅或價款返還安排。
業者申請具結免稅後有哪些義務?
經核准具結的業者,需在車輛出廠或進口放行的次月1日起算一年內,完成領牌並辦理銷案。若無法如期完成,可依規定申請延期或先補繳稅款。