
換屋族「先買後賣」注意!重購退稅須購地時已持有自用住宅用地
【今傳媒/記者黃誌寬報導】土地所有權人於二年內買賣自用住宅用地,不論「先賣後買」或「先買後賣」,均可就已納土地增值稅額內,申請退還不足支付新購土地地價之數額。稅務局提醒,若屬於「先買後賣」的換屋族,申請重購退稅必須以「購地時已持有自用住宅用地」為前提;如果購地時名下沒有任何自用住宅用地,即使日後才
【今傳媒/記者黃誌寬報導】土地所有權人於二年內買賣自用住宅用地,不論「先賣後買」或「先買後賣」,均可就已納土地增值稅額內,申請退還不足支付新購土地地價之數額。稅務局提醒,若屬於「先買後賣」的換屋族,申請重購退稅必須以「購地時已持有自用住宅用地」為前提;如果購地時名下沒有任何自用住宅用地,即使日後才

記者季大仁/新竹報導土地所有權人於二年內買賣自用住宅用地,不論「先賣後買」或「先買後賣」,均可就已納土地增值稅額內,申請退還不足支付新購土地地價之數額。稅務局提醒,若屬於「先買後賣」的換屋族,申請重購退稅必須以「購地時已持有自用住宅用地」為前提;如果購地時名下沒有任何自用住宅用地,即使日後才取得土地
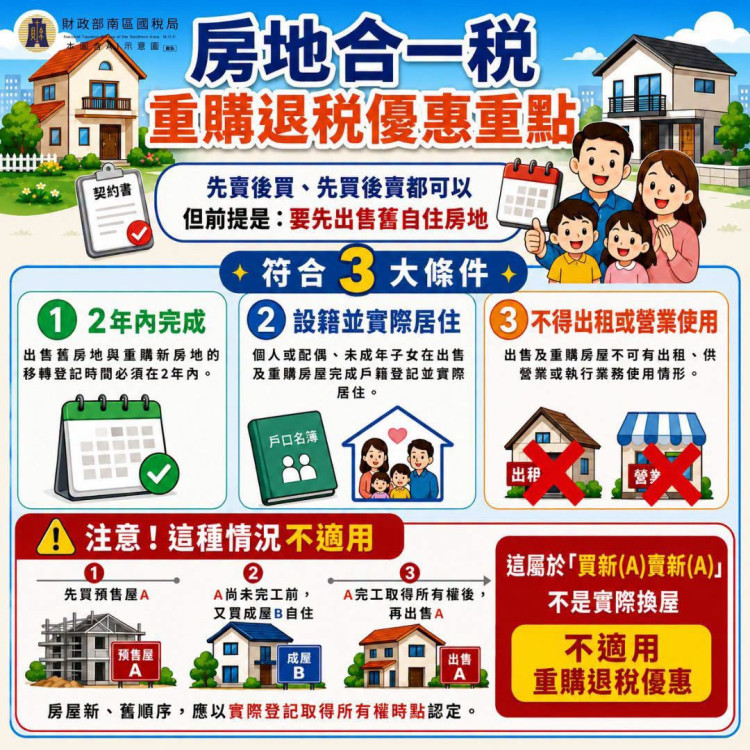
【大成報記者于郁金/臺南報導】財政部南區國稅局表示,個人房地合一所得稅重購租稅優惠,無論是「先買後賣」或「先賣後買」,只要符合所得稅法第14條之8規定者,均可申請按重購價額占出售價額之比例退還或扣抵已繳納之房地合一所得稅。 國稅局說明,房地合一所得稅重購租稅優惠係以出售舊自住房地為前提,且須同時
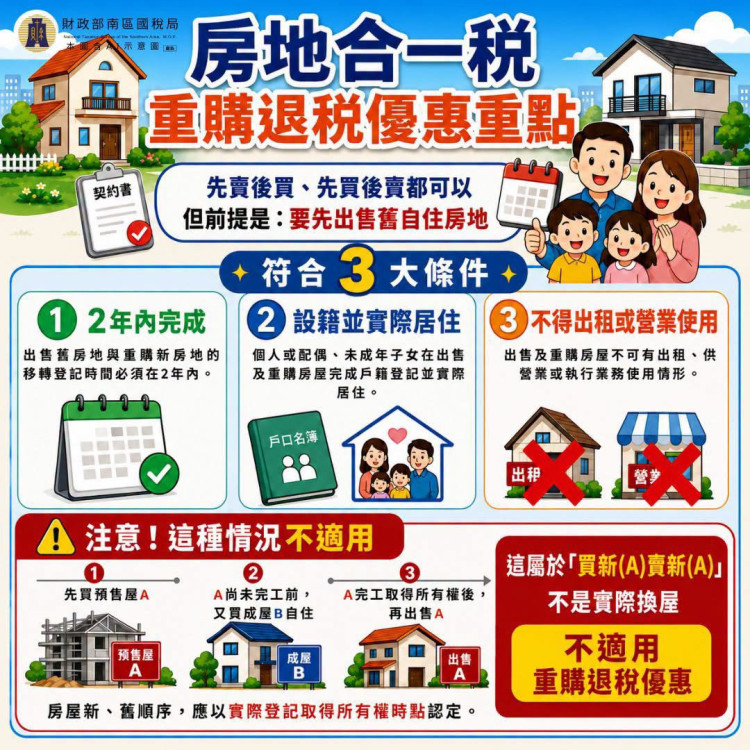
【勁報記者于郁金/臺南報導】財政部南區國稅局表示,個人房地合一所得稅重購租稅優惠,無論是「先買後賣」或「先賣後買」,只要符合所得稅法第14條之8規定者,均可申請按重購價額占出售價額之比例退還或扣抵已繳納之房地合一所得稅。 國稅局說明,房地合一所得稅重購租稅優惠係以出售舊自住房地為前提,且須同時符