個人出售屬房地合一稅課稅範圍之房地 應按出售權利範圍計算自住房地免稅額
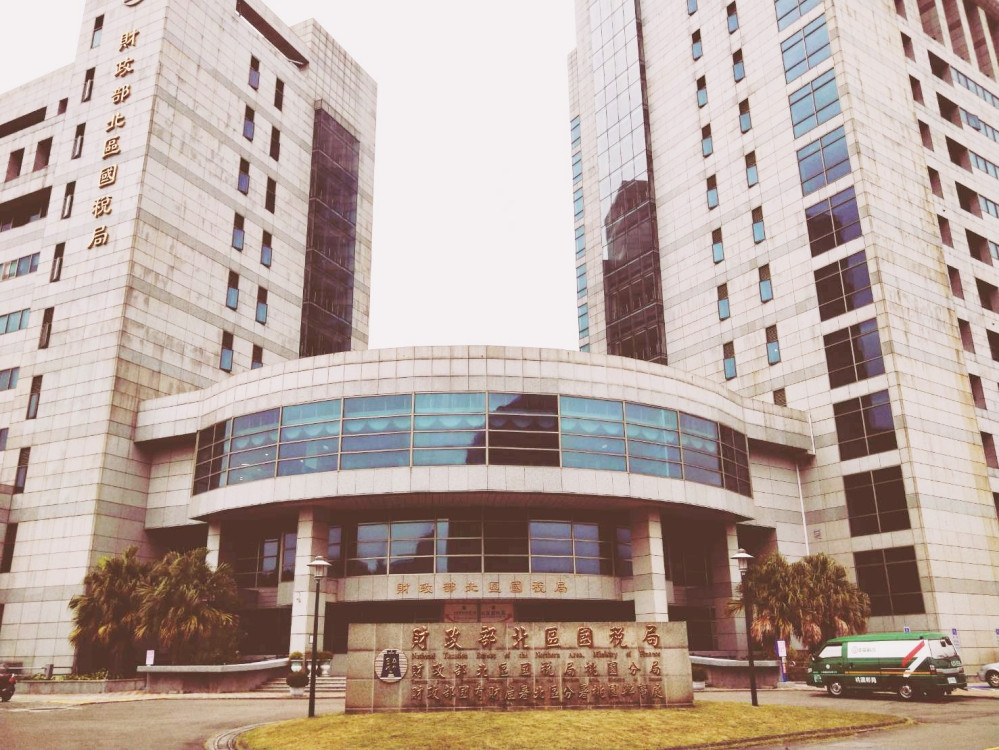
▲財政部北區國稅局行政大樓。(圖/北區國稅局行提供) 【勁報記者羅蔚舟/桃園報導】財政部北區國稅局表示,個人出售屬房地合一稅課稅範圍之房地,如符合自住房地免稅要件,可享有課稅所得額新臺幣(下同)400萬元免稅額。惟出售房地權利範圍非為1/1(全)者,自住房地免稅額應按出售權利範圍計算,以避免一屋享
▲財政部北區國稅局行政大樓。(圖/北區國稅局行提供) 【勁報記者羅蔚舟/桃園報導】財政部北區國稅局表示,個人出售屬房地合一稅課稅範圍之房地,如符合自住房地免稅要件,可享有課稅所得額新臺幣(下同)400萬元免稅額。惟出售房地權利範圍非為1/1(全)者,自住房地免稅額應按出售權利範圍計算,以避免一屋享
▲財政部北區國稅局新竹分局。 【勁報記者羅蔚舟/新竹報導】財政部北區國稅局新竹分局表示,民眾出售105年1月1日以後取得的自住房屋、土地,嗣2年內購買自住房屋、土地,申請按所得稅法第14條之8規定重購退稅者,本人或其配偶、未成年子女應於該出售及購買的房屋辦竣戶籍登記並居住,且該出售及購買的房

文/謝曉菁買新房、搬新家,除了忙著裝潢、添購家具,也別忘記辦理戶籍遷入。房屋稅2.0新制上路後,即使房屋確實供自己居住,若沒有完成戶籍登記,仍可能無法適用自住住家用房屋稅率,導致房屋稅負增加。桃園市政府地方稅務局提醒,新屋主取得房屋後,應及早確認自住資格及申報期限,以免因為漏辦手續而