中小企業AI投資抵減草案過政院,門檻擬訂25萬元
中小企業發展條例修正草案如何提供AI投資抵減?
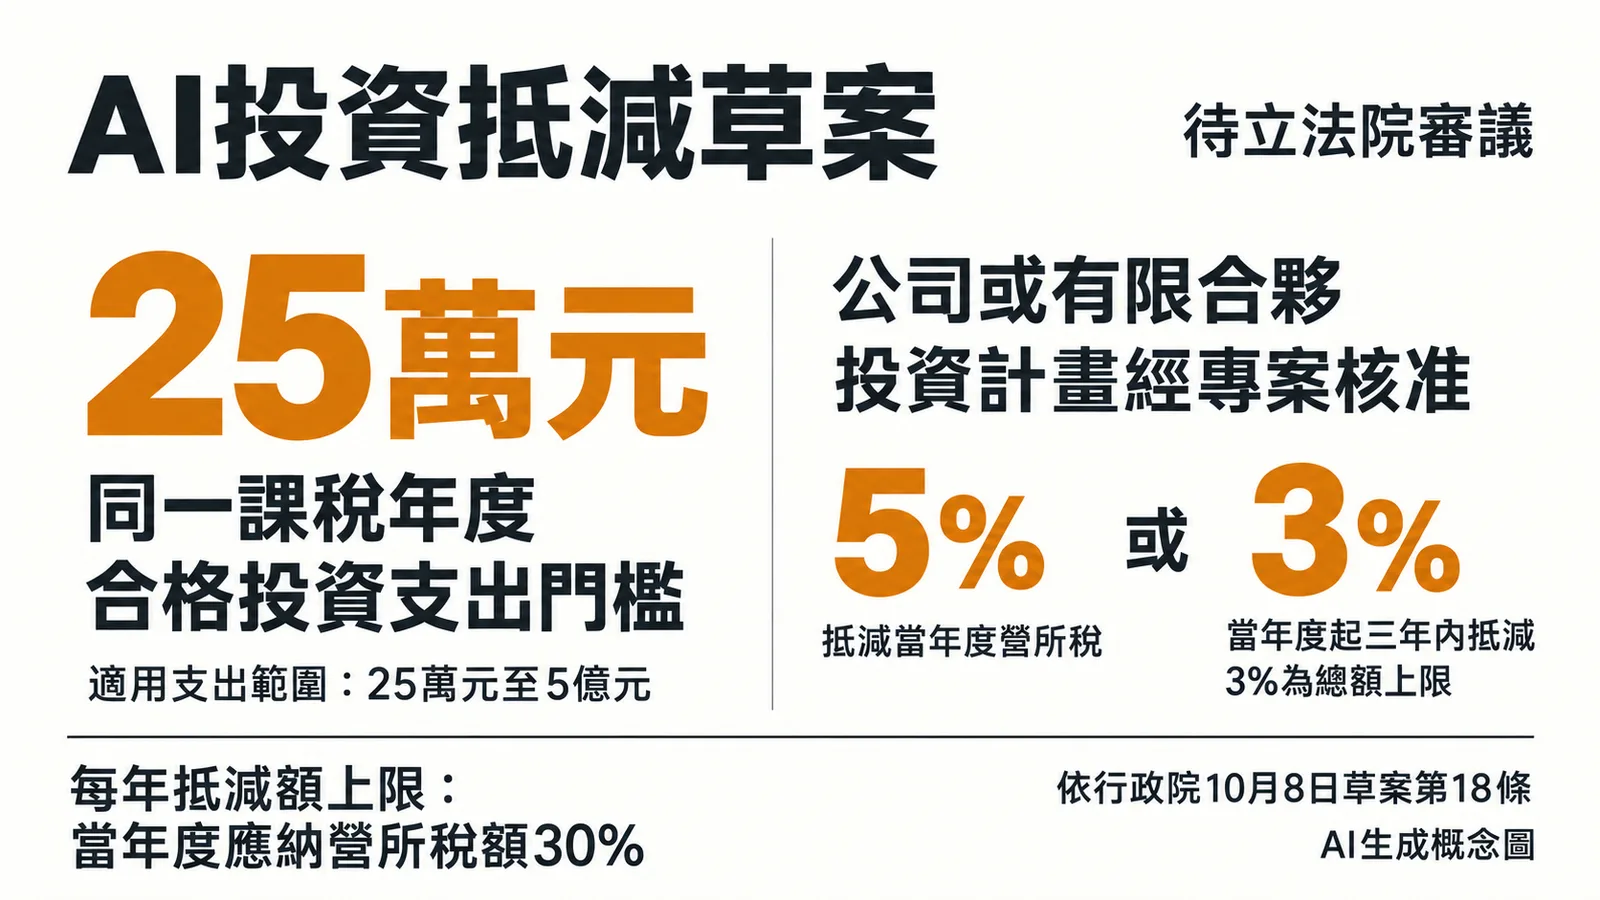
行政院於10月8日通過《中小企業發展條例》修正草案,擬為中小微企業新增AI與數位轉型投資抵減優惠,合格支出門檻訂為新台幣25萬元。此優惠限公司或有限合夥申請,且投資計畫須經專案核准。抵減方式可選擇支出金額5%以內抵減當年度營所稅,或3%以內分三年抵減,相關租稅優惠預計自2027年起施行。
(媒角抵加/林承志綜合報導)行政院10月8日通過《中小企業發展條例》修正草案,擬為中小微企業新增AI與數位轉型投資抵減,同一課稅年度合格支出門檻訂為新台幣25萬元。這項優惠擬限公司或有限合夥申請,投資計畫須經專案核准;草案將函請立法院審議,並規劃相關租稅優惠自2027年起施行。
關鍵資訊
- 修法內容:條例擬更名為《中小微企業轉型升級發展條例》,新增轉型升級投資抵減。
- 支出範圍:同一課稅年度符合規定的投資支出,合計25萬元以上、5億元以下。
- 抵減方式:擬選支出金額5%以內抵減當年度營所稅,或3%以內分在當年度起三年內抵減。
- 目前進度:行政院通過草案,仍待立法院審議;相關優惠擬適用2027年1月1日至2033年12月31日。
新增中小微企業方案,門檻低於現行100萬元
經濟部10月8日公告指出,新增抵減措施涵蓋智慧機械、AI應用、數位及淨零轉型等投資,25萬元門檻是為配合中小微企業的投資規模。依行政院公布的草案第18條,金額按同一課稅年度合計計算,抵減標的是符合規定的自行使用投資。
現行《產業創新條例》第10條之1已提供AI等投資抵減,其同年度支出範圍為100萬元以上、20億元以下。本次草案是在中小企業相關條例新增方案,將適用支出下限設在25萬元,讓規模較小的導入計畫有機會進入租稅優惠範圍;產創條例的現行門檻仍為100萬元。
草案限公司與有限合夥,另有投資計畫審查
草案第18條將申請對象限定為依法辦理公司或有限合夥登記的中小微企業。條文說明指出,依商業登記法登記的獨資、合夥組織,自2018年度起已無須繳納營利事業所得稅,因此未納入這項營所稅抵減對象。小店的登記型態,是判斷本項優惠適用性的第一個條件。
企業規模則可對照現行《中小企業認定標準》:依法登記的事業,實收資本額或出資額在1億元以下,或經常僱用員工未滿200人,符合中小企業定義。修正草案第2條保留由中央主管機關訂定金額與人數標準的機制。
草案還要求企業提出具一定效益的投資計畫,由各中央目的事業主管機關專案核准,同一課稅年度以申請一次為限。第18條的說明列出的效益包括提升服務效率、增加產量、改良品質或減少能源耗用;詳細適用範圍、申請期限與程序,授權經濟部會同財政部訂定辦法。
AI軟體與服務列入,數位管理涵蓋顧客及物流
草案投資類別包括智慧機械、5G系統、資安產品或服務、AI產品或服務、數位管理產品或服務,以及節能減碳相關投資,範圍涵蓋硬體、軟體、技術與技術服務。
其中,AI項目援用產創條例第10條之1的定義,技術元素包含機器學習、深度學習、大型語言模型與自然語言處理,應用目的包括辨識、分類或生成,以及改善企業營運或生產製造效能。
草案第18條另列數位管理範圍,涵蓋以雲端運算、物聯網、大數據或行動應用等技術,建置、導入或整合顧客經營、交易管理、營運資源、供應鏈、物流及營運決策等功能,並包含雲端服務。這使轉型投資的討論延伸到訂單、庫存與顧客管理;個別服務的合格支出認定,仍有後續辦法與專案審查程序。
擬採5%或3%抵稅,研發20%是另一項措施
行政院院會簡報列出兩種轉型投資抵減選擇:支出金額5%以內抵減當年度營所稅,或以3%為總額上限,在當年度起三年內抵減。草案規定,選定方式後不得變更,每年度抵減額上限為該年度應納營所稅額的30%。25萬元是投資支出下限,實際抵減金額另依比例、核准支出與應納稅額計算。
研發支出則屬另一項租稅優惠。依同份簡報,草案第11條擬將當年度研發抵減上限由15%提高至20%,三年內方案由10%提高至15%。若合併適用研發、轉型或其他法律的投資抵減,草案第37條原則上將當年度合計抵減額限定在應納營所稅額的50%;其他法律的最後抵減年度另有例外規定。
相關優惠擬2027年起適用,企業可先盤點導入需求
行政院表示,後續將函請立法院審議。草案第38條規劃條例自公布日施行,其中轉型投資抵減等租稅優惠期間為2027年1月1日至2033年12月31日;最終條文與時程待立法程序確定。
對準備導入AI的台灣企業,現階段可先盤點要改善的工作、所需軟體或服務,以及包含串接、維護與員工訓練的總成本。例如訂單整理或庫存管理計畫,可記錄現有人工作業時間、錯誤情形與預期改善項目,作為比較方案的依據。業務人員確認流程與成效,財會人員再核對登記型態、支出年度及後續公布的稅務條件,兩項工作都有了具體資料,投資計畫才容易評估。
資料來源與更新紀錄
- 經濟部:修法加碼挺中小微企業,行政院通過修正草案,2026年10月8日。政策目的與25萬元門檻說明。
- 行政院:擴大照顧微型企業、加速中小微企業轉型升級,2026年10月8日。院會決議及後續立法進度。
- 行政院院會附件:修正草案條文對照表,2026年10月8日。第2、18、37、38條及修法說明。
- 行政院院會附件:中小微企業轉型升級發展條例草案簡報,2026年10月8日。第11條研發優惠及第18條轉型投資方案。
- 全國法規資料庫:《產業創新條例》第10條之1、《中小企業認定標準》,2026年10月9日查閱。現行投資門檻、AI定義與企業認定。
- iThome:政院通過中小企業發展條例修正草案,AI投資抵減門檻降至25萬元,蘇文彬,2026年10月8日。選題線索與科技產業脈絡。
- 更新紀錄:2026年10月9日,依原始公告、院會附件及現行法規完成本文,補入申請對象、抵減方式與擬施行期間。
- 延伸閱讀:中小企業不用AI會被淘汰?,從企業經營問題評估導入需求;AI代理上工前,企業先釐清哪些權限?,盤點資料與操作授權。更多工作導入題目見AI工作流程專題。 更多政策消息見經濟部相關報導。
中小企業AI投資抵減的支出範圍為何?
修正草案規定,同一課稅年度符合規定的投資支出,合計需在25萬元以上、5億元以下。此範圍涵蓋智慧機械、AI應用、數位及淨零轉型等投資,包括硬體、軟體、技術與技術服務。
哪些企業可以申請AI投資抵減?
此項優惠限定依法辦理公司或有限合夥登記的中小微企業申請。獨資、合夥組織因無須繳納營利事業所得稅,故不納入此抵減對象。企業規模需符合現行《中小企業認定標準》。
AI投資抵減的抵減金額上限為何?
企業可選擇支出金額5%以內抵減當年度營所稅,或3%以內分三年抵減。但每年度的抵減額不得超過該年度應納營所稅額的30%。