
農地改作他用仍可節稅 竹市地主少繳163萬
土地移轉前可檢視土地編定與使用紀錄,確認是否符合土地增值稅節稅規定。(圖/新竹市稅務局提供)新竹市一名地主出售千坪土地,因土地早已變更為非農業用地,無法申請不課徵土地增值稅,原估須繳納1,700萬餘元。市府稅務局審查發現,土地在2000年1月28日《土地稅法》修正生效時,仍屬農業用地且實際種有農作
土地移轉前可檢視土地編定與使用紀錄,確認是否符合土地增值稅節稅規定。(圖/新竹市稅務局提供)新竹市一名地主出售千坪土地,因土地早已變更為非農業用地,無法申請不課徵土地增值稅,原估須繳納1,700萬餘元。市府稅務局審查發現,土地在2000年1月28日《土地稅法》修正生效時,仍屬農業用地且實際種有農作

文/謝曉菁 攝影/黃威彬賣房記得檢查是否能省土地增值稅!新北市稅捐稽徵處提醒,若出售符合規定的自用住宅用地,可申請按10%優惠稅率課徵土地增值稅,相較一般用地適用20%、30%、40%的累進稅率,稅負差距不小。不過,優惠並非符合資格就會自動套用,賣方除了得符合自住、設籍等條件,還要在

文/謝曉菁 攝影/黃威彬換屋族在買房前要留意,新家如果選擇地上權住宅,可能無法適用土地增值稅重購退稅。高雄市稅捐說明,地上權住宅的購屋人僅取得房屋所有權,並未取得土地所有權,不符合土地增值稅重購退稅之相關規定。高雄市稅捐稽徵處近日接獲民眾詢問,「出售自用住宅並繳納土地增值稅

文/謝曉菁因應人口高齡化及長期照顧需求增加,私人將土地捐贈給符合規定的財團法人長期照顧服務機構,並供長照服務使用,符合相關要件者,可依規定申請免徵土地增值稅。不過,免稅並非「捐出去就算數」,後續土地使用情況每年都會接受檢查,一旦違反規定,除了會遭追補稅款,最高還可能被處應納土地增值稅
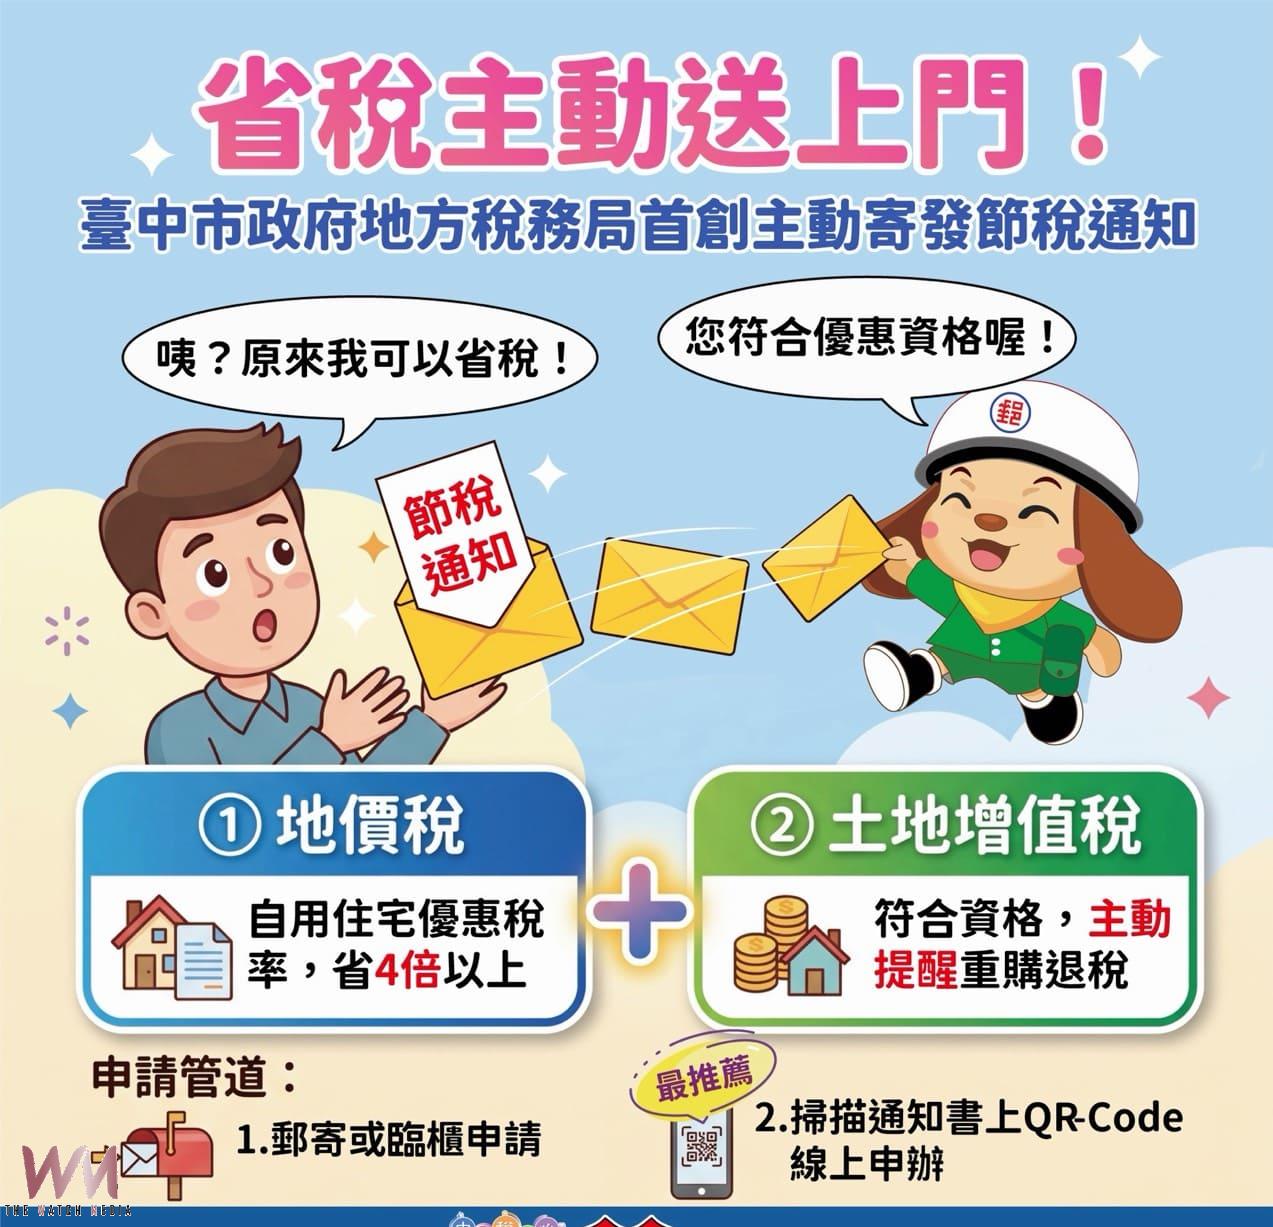
省稅主動送上門,台中市地稅局首創助民眾減稅逾6千萬。(圖/記者廖妙茜翻攝)(觀傳媒中彰投新聞)【記者廖妙茜/台中報導】不熟悉稅法,也不用擔心錯過節稅優惠!台中市政府地方稅務局運用智慧科技及跨機關資料,全國首創主動找出可能符合地價稅自用住宅用地優惠稅率及土地增值稅

文/謝曉菁買賣公共設施保留地,不一定都能免徵土地增值稅!新竹縣政府稅務局提醒,公共設施保留地在尚未被徵收前移轉,符合規定可免徵土地增值稅,但如果都市計畫書已明定未來採「市地重劃」方式整體開發,就不適用這項免稅規定。也就是說,同樣是公共設施保留地,未來採「徵收」或「市地重劃」,可能面臨

文/謝曉菁共有土地辦理分割,不僅僅是重新分配土地,也可能產生稅負。新竹縣政府稅務局提醒,共有土地分割後,如果各所有權人分得的土地價值與分割前持有價值出現差額,且超過規定門檻,就必須依法申報土地增值稅;至於最後由誰繳稅,還得看共有人之間是否有支付金錢補償。稅務局表示,共有土地